
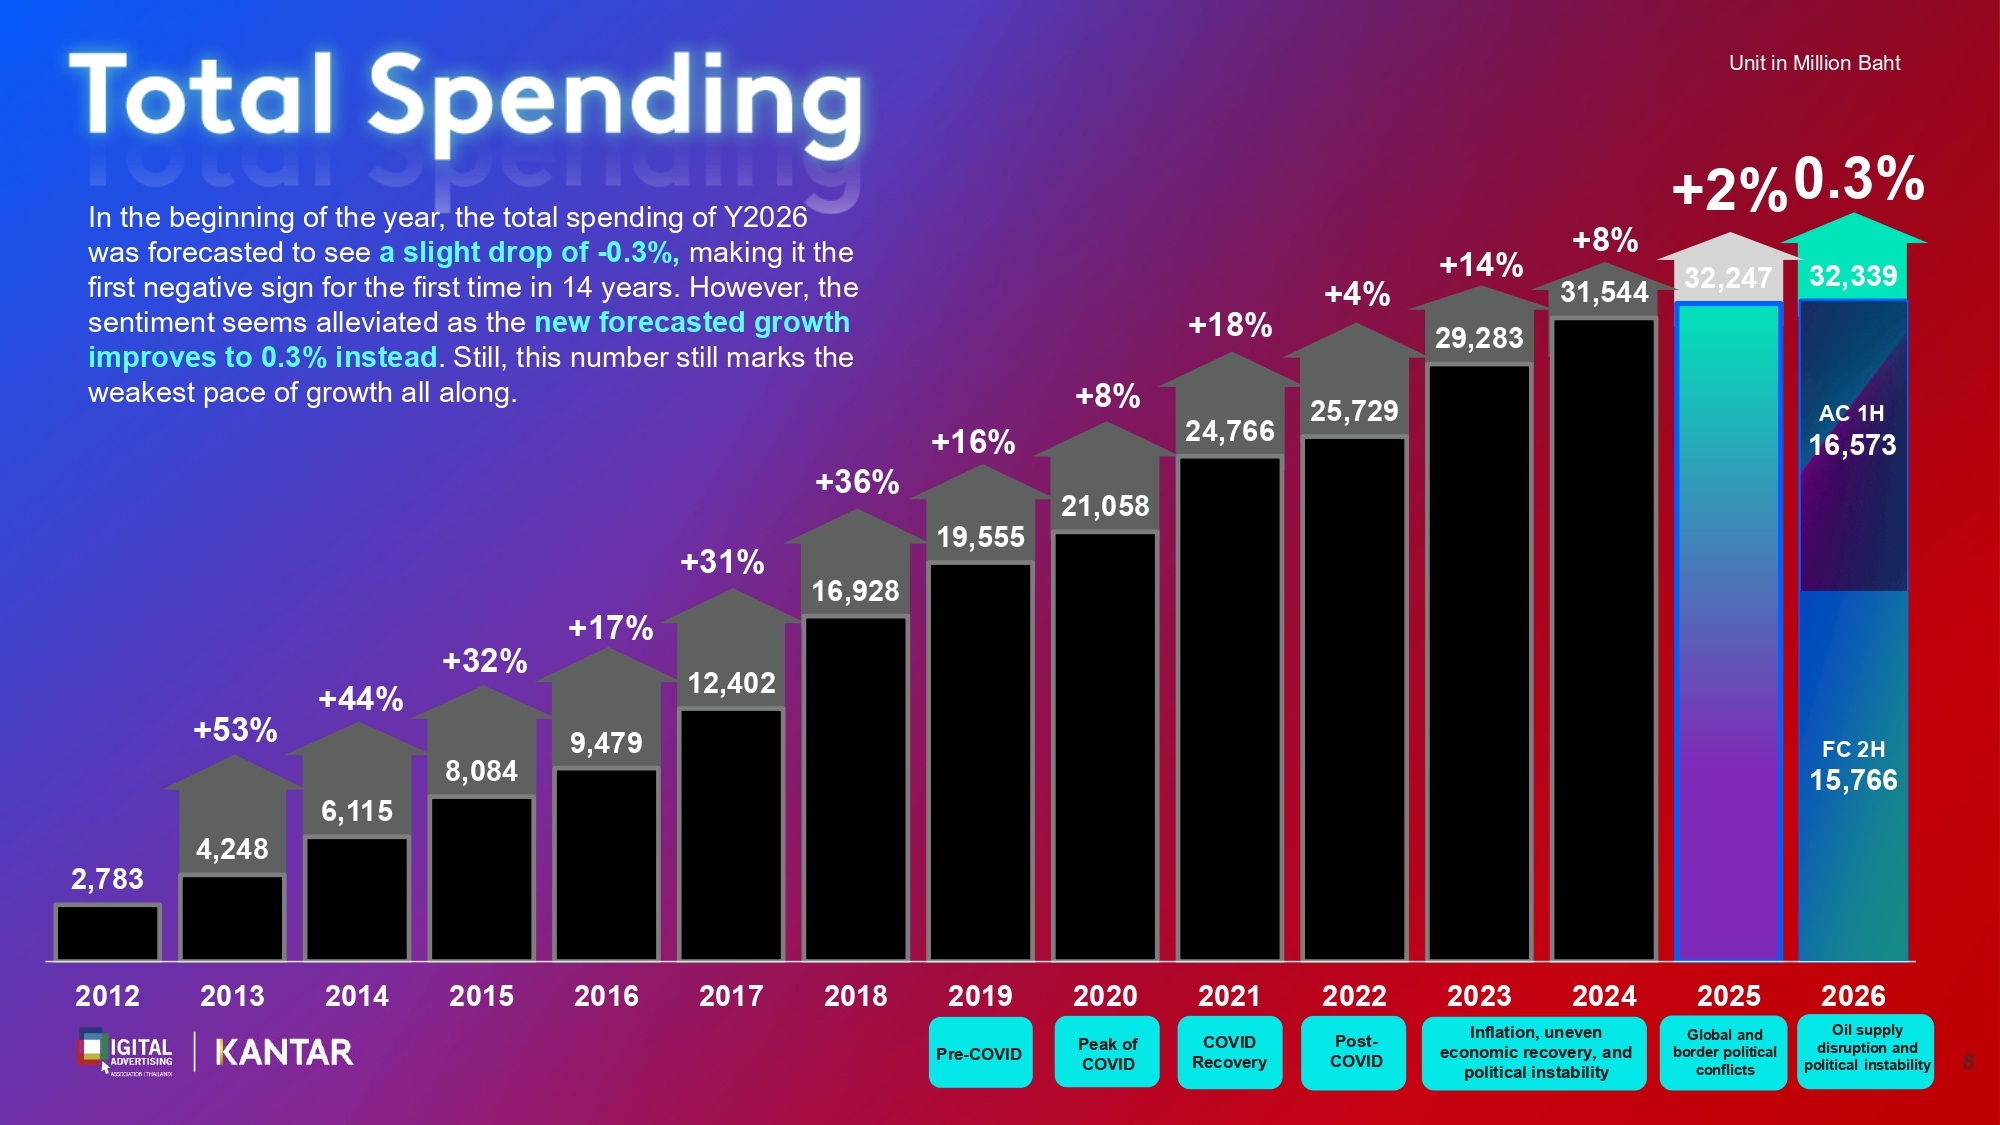
แต่ตัวเลข 0.3% ไม่ได้บอกภาพทั้งหมด เพราะเบื้องหลังการเติบโตที่แทบหยุดนิ่งคือการเปลี่ยนโครงสร้างครั้งใหญ่ เงินไม่ได้หายไปจาก Digital เพียงแต่กำลังเคลื่อนจากการซื้อสื่อแบบเดิม ไปสู่ Ecosystem ที่เชื่อม Media, Content, Creator, Commerce, Data และ Technology เข้าด้วยกัน
เงินไม่ได้หาย แค่ไม่โตเหมือนเดิม
ปีนี้เป็นปีที่ 14 ของการเก็บข้อมูล โดย Kantar Insights Thailand ประมวลผลจาก 27 เอเจนซี ซึ่ง DAAT ประเมินว่าคิดเป็นราว 80% ของเม็ดเงินในตลาด ก่อนขยายเป็นภาพรวมทั้งตลาด แบ่งเป็น 18 ช่องทางและ 80 กลุ่มอุตสาหกรรม โดยมีกลุ่มใหม่อย่าง Buy Now Pay Later, HR Tech, Solar Solution, Telemedicine และ OTA เพิ่มเข้ามา สะท้อนว่าตลาดขยายไปไกลกว่าการซื้อสื่อดิจิทัลแบบเดิม
ตัวเลขล่าสุด 32,339 ล้านบาท เทียบกับ 32,247 ล้านบาทในปี 2025 เพิ่มขึ้นเพียง 92 ล้านบาท โดยครึ่งปีแรกเป็นตัวเลข Actual 16,573 ล้านบาท และครึ่งปีหลังเป็นประมาณการ 15,766 ล้านบาท ต้นปีทีมวิเคราะห์เคยประเมินว่าตลาดจะติดลบ 0.3% จากเศรษฐกิจ GDP และเหตุน้ำท่วมหาดใหญ่ แต่พอกลางปี Sentiment การใช้สื่อฟื้นกลับมาเล็กน้อย ตัวเลขทั้งปีจึงกลับมาเป็นบวก
อีกข้อที่ต้องระวังเมื่อเทียบกับปีก่อน คือปีนี้ตัวเลขรวมเม็ดเงิน Influencer เข้ามาแล้ว ขณะที่การรายงานครั้งก่อนแยกเป็นอีกก้อนหนึ่ง
นงนุช พวงพงษ์ จาก KANTAR Thailand ผู้ทำ Key Presentation ของงาน มองว่าเงินไม่ได้หาย แต่เคลื่อนเข้าสู่ Digital Ecosystem และ Digital Infrastructure มากขึ้น เช่น จากกลุ่ม REITs ไปสู่ AI และ Data รวมถึง AI Search ที่ขยายตัวราว 200% ซึ่งสะท้อนว่าพฤติกรรมผู้บริโภคเปลี่ยนไปแล้ว อีกเหตุผลคือ Efficiency เมื่อ AI ช่วยประหยัดเวลาและเจาะกลุ่มเป้าหมายแม่นขึ้น แบรนด์จึงอาจใช้เงินน้อยลงแต่ได้ผลมากขึ้น ตัวเลขรวมเลยไม่โตตามประสิทธิภาพ
ภาพนี้ตรงกับทิศทางที่ DAAT สื่อสารว่า ตลาดกำลังเปลี่ยนจาก “Digital Advertising Economy” ไปสู่ “Digital Marketing Economy”
จาก Growth Mindset สู่ Efficient Mindset
ราชศักดิ์ อัศวศุภชัย (แป๊ะ) Digital Director จาก Omnicom Media ซึ่งอยู่กับตัวเลขชุดนี้มา 14 ปี มองว่าสิ่งสำคัญไม่ได้อยู่ที่ตัวเลขตลาด แต่อยู่ที่ “สมองของคนที่จ่ายเงิน” ใน 1-2 ปีที่ผ่านมา Growth Mindset กำลังเปลี่ยนเป็น “Efficient Mindset” แบรนด์ให้น้ำหนักกับ Mid Funnel และ Performance มากขึ้น เงินสร้างแบรนด์ลดลง แต่ไม่ได้แปลว่า Branding ไม่สำคัญ เพียงแต่ต้องปรับการใช้เงินแบบปีต่อปี
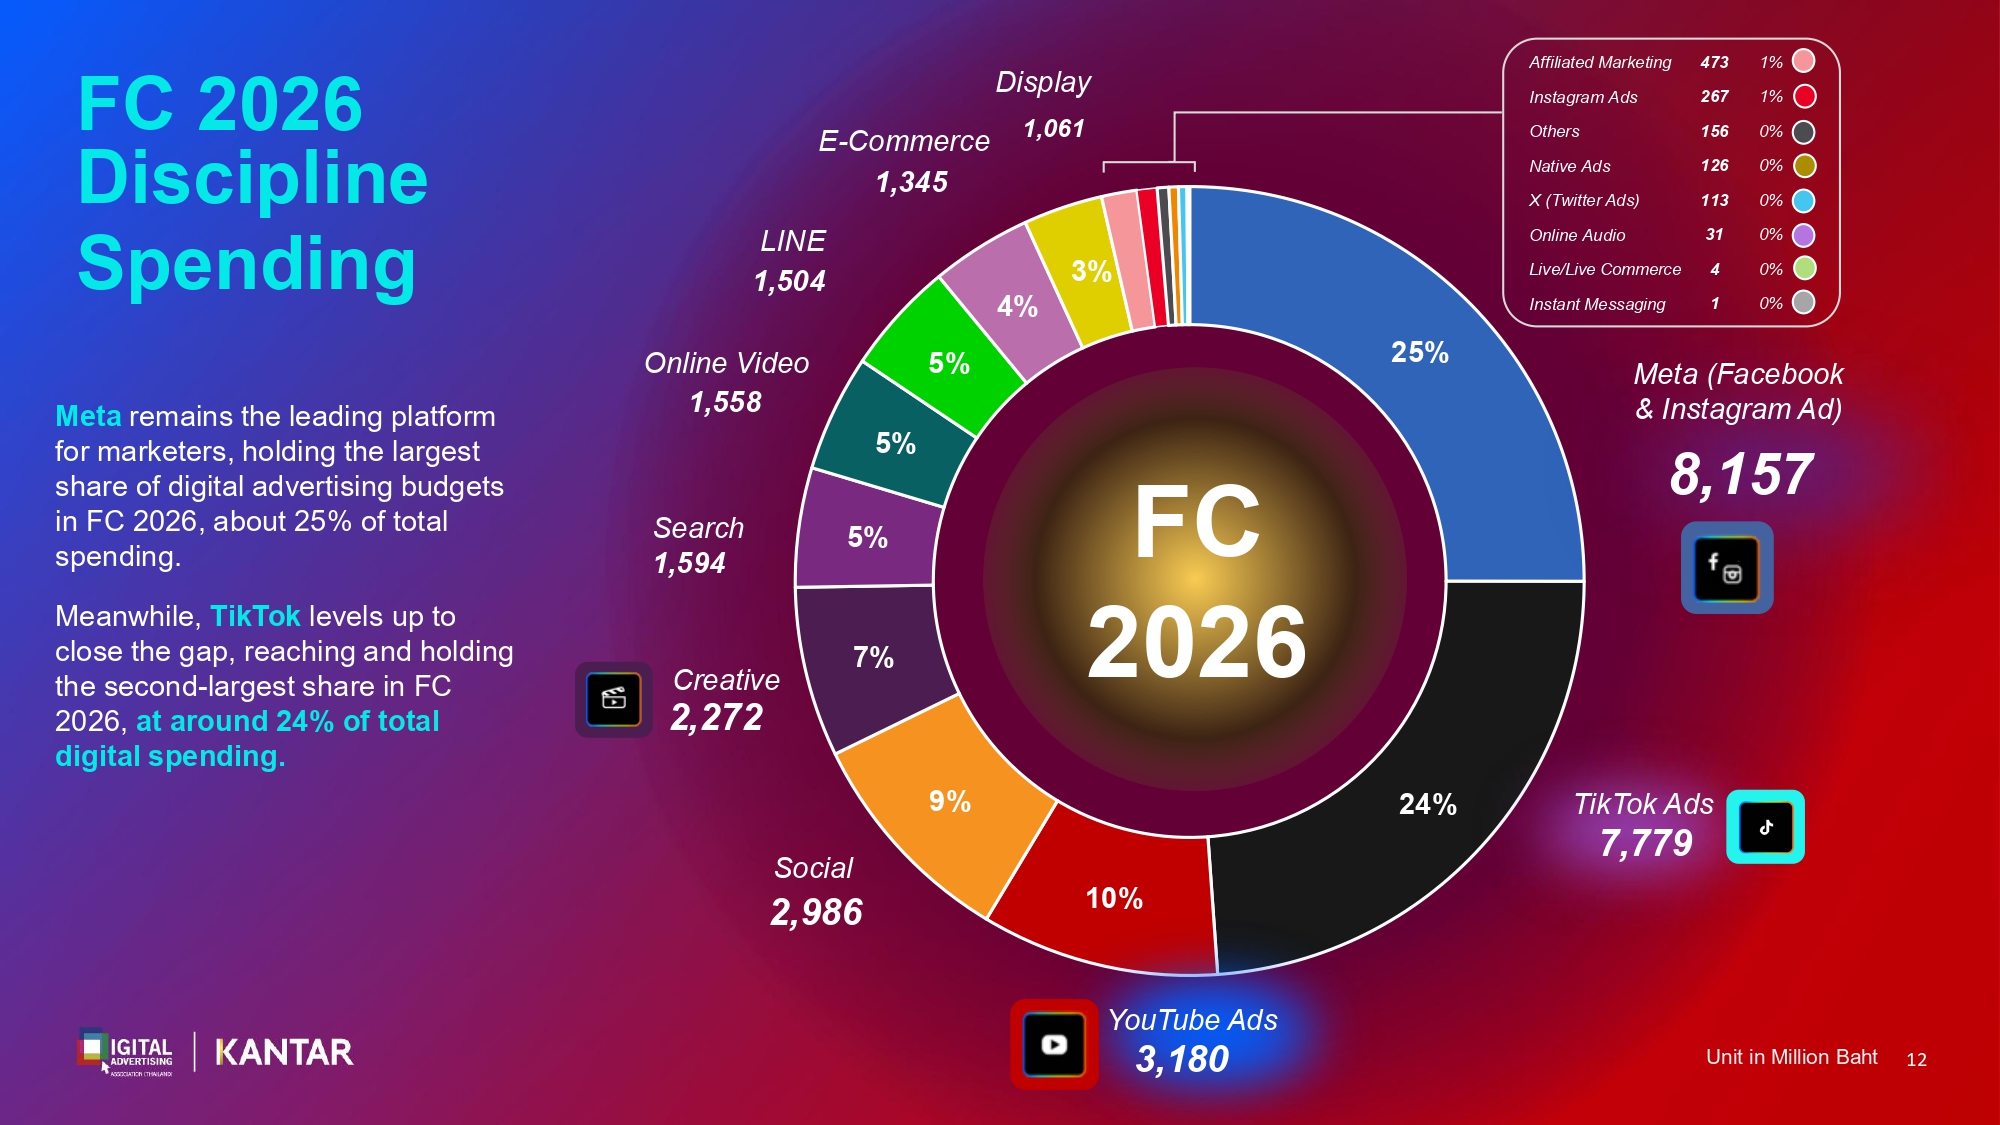
เงินจึงไหลไปหาแพลตฟอร์มที่ตอบโจทย์ Mid และ Lower Funnel ตัวเลขสะท้อนชัด Meta ยังสูงที่สุดที่ 8,157 ล้านบาท ราว 25% ของตลาด แต่ลดลง 4% ขณะที่ TikTok โต 16% เป็น 7,779 ล้านบาท ราว 24% ทั้งสองห่างกันเพียง 378 ล้านบาท Social โต 29% และ E-commerce โต 28% ส่วน YouTube ลด 15%, Online Video ลด 17%, LINE ลด 15% และ Display ลด 24%
ราชศักดิ์ชี้ว่าบทสนทนาในวงการก็เปลี่ยน จากเดิมคุยเรื่อง Share of Voice และ Top of Mind กลายเป็นว่าจะใช้เงินอย่างไรให้ได้ Lead หรือคนที่สนใจแบรนด์จริง ๆ และคำถามที่ตามมาคือ “รู้จักแล้ว แต่มี Demand ที่จะซื้อจริงหรือไม่”
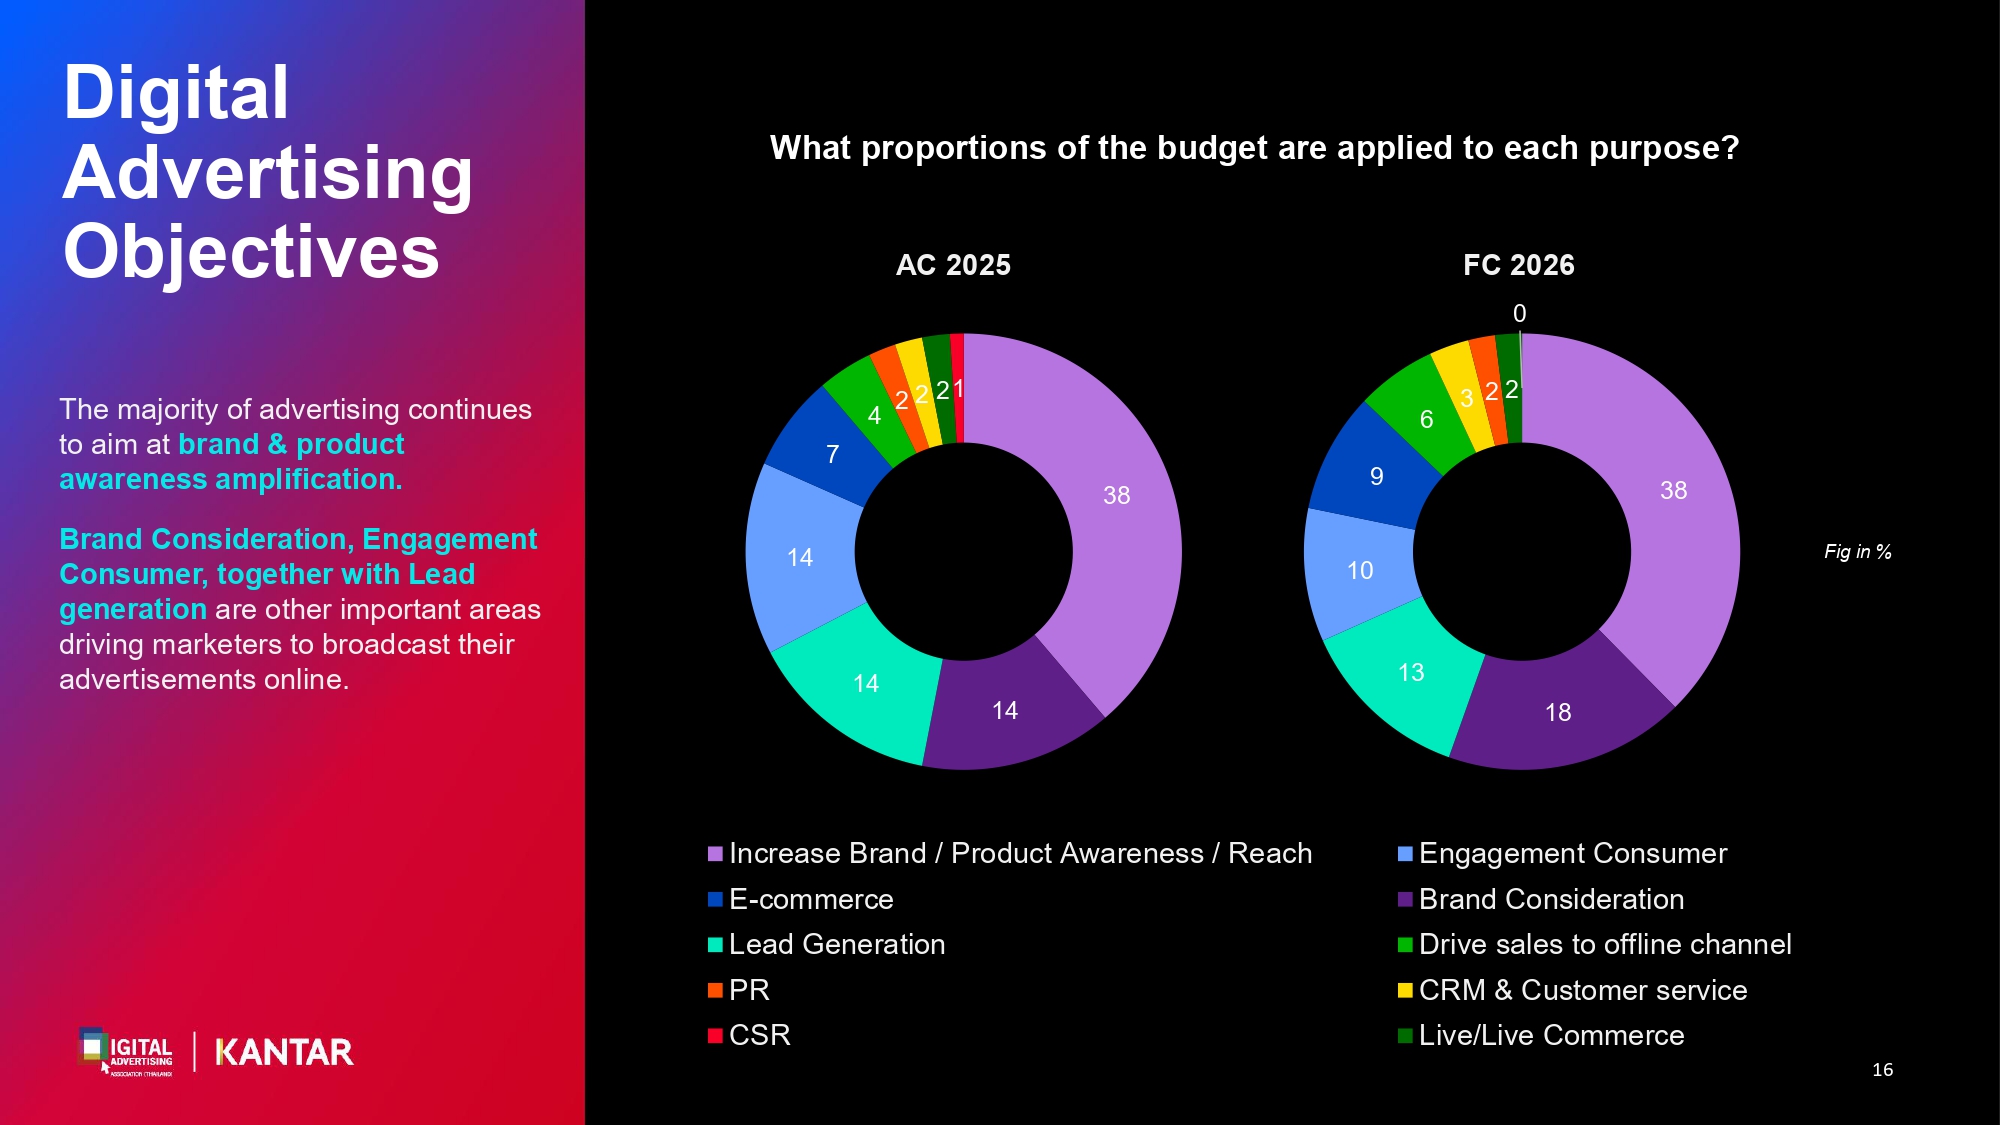
กานนท์ วัฒนะพยุงกุล General Manager - Business Development จาก i-dac Bangkok เรียกสิ่งนี้ว่า “Reallocation” มากกว่า “ชะลองบ” Awareness ยังเป็น Objective ที่ใหญ่ที่สุดที่ราว 38% ของงบ แต่ช่วงกลาง Funnel ขยับ Engagement ลดลง ขณะที่ Conversion และ Online Sale เพิ่มขึ้น แบรนด์ FMCG เริ่มเห็น E-commerce มากขึ้น ส่วนแบรนด์ High Involvement ให้ความสำคัญกับ Quality Lead เพราะอยากรู้ว่าเงินที่ใช้ไปสร้างผลลัพธ์อะไรกลับมา
ความงามคือหมวดที่ลากตัวเลขทั้งตลาด
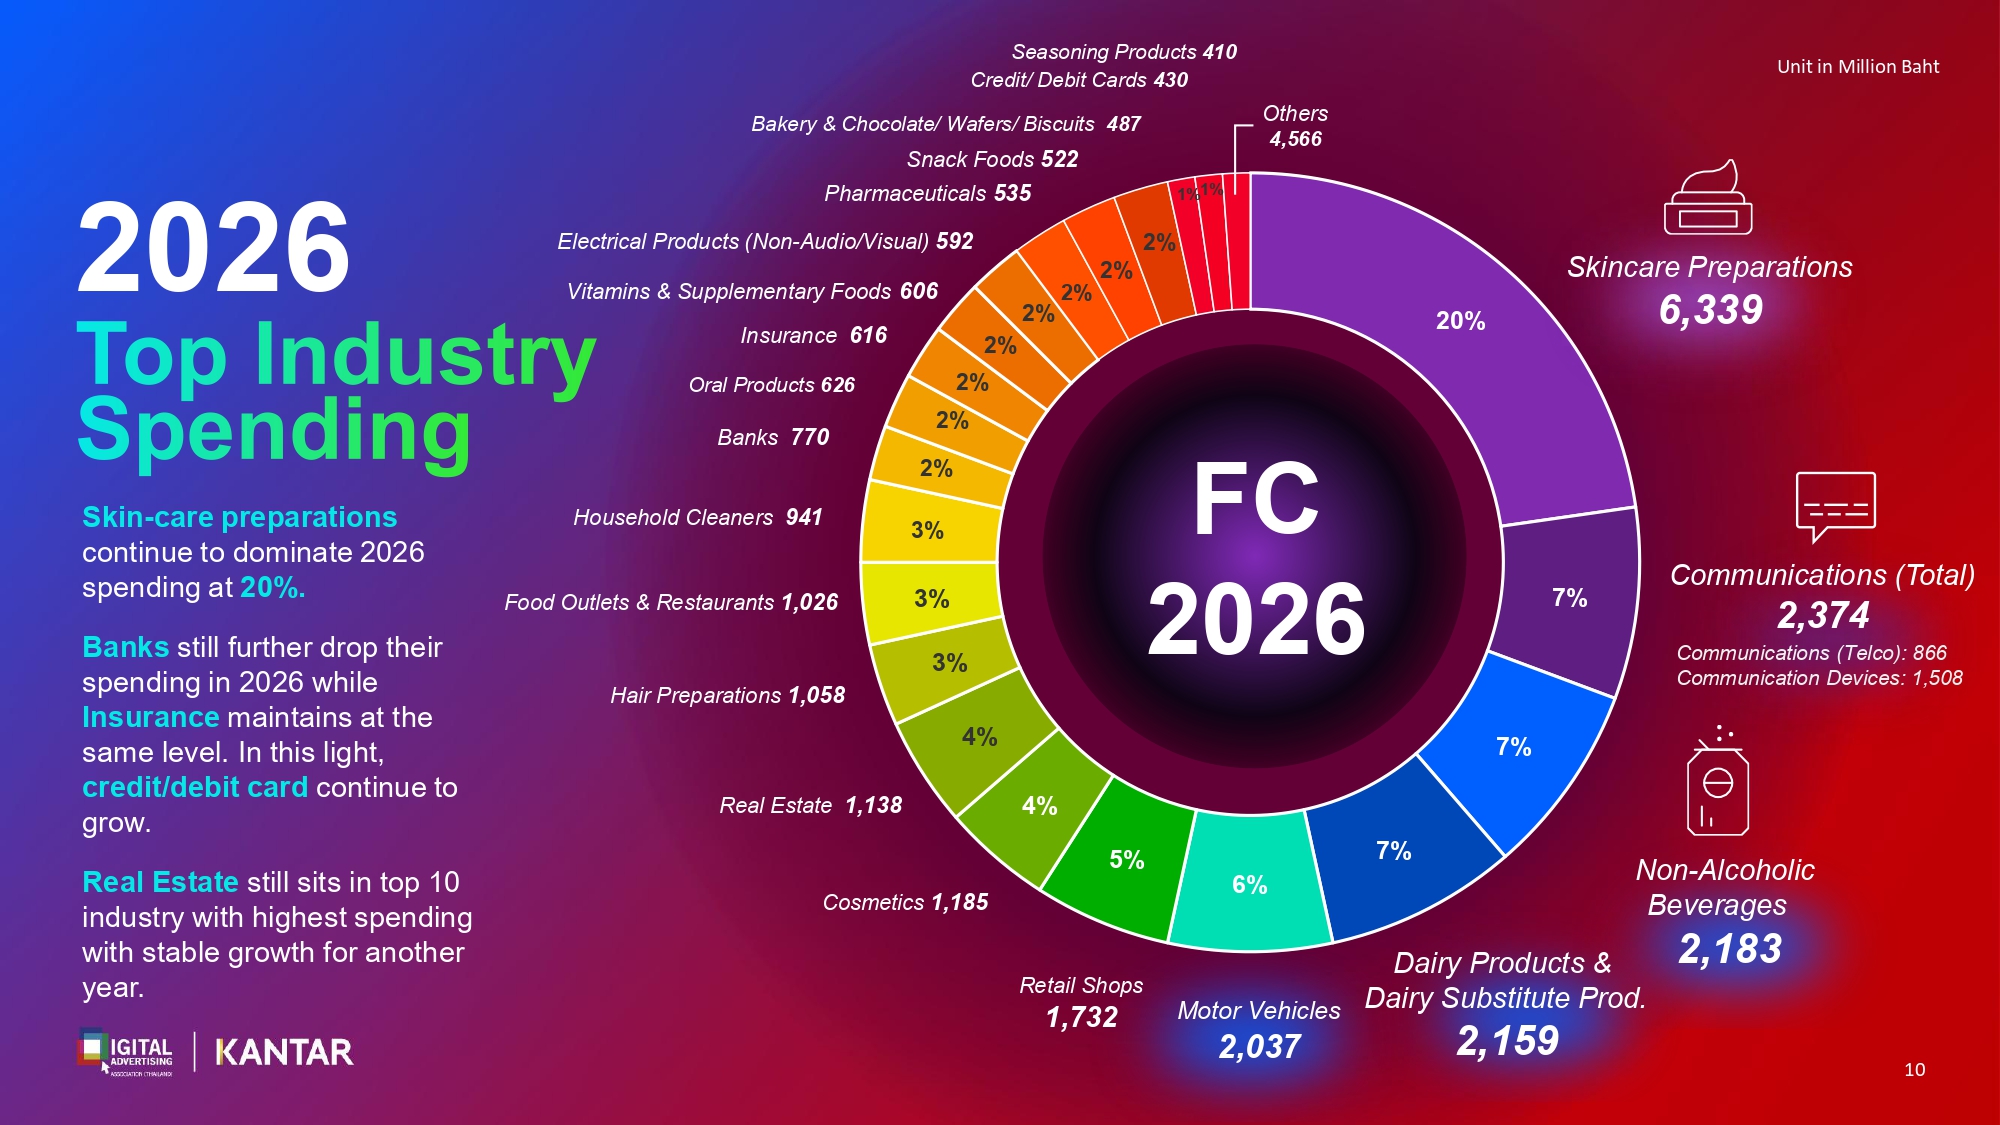
ถ้าอยากเห็นว่าเงินย้ายไปไหน หมวดความงามคือคำตอบที่ชัดที่สุด Skincare เป็นหมวดที่ใช้เงินสูงสุดเป็นปีที่สี่ เพิ่มจาก 5,325 ล้านบาทเป็น 6,339 ล้านบาท โต 19% โดยราว 2,718 ล้านบาท หรือ 43% อยู่บน TikTok ส่วน Hair โต 39% จาก 759 ล้านบาทเป็น 1,058 ล้านบาท
ขณะที่ตลาดรวมเพิ่มเพียง 92 ล้านบาท การเติบโตจึงถูกดึงโดยบางอุตสาหกรรม ส่วนอีกหลายหมวดลดงบ เช่น Motor Vehicles ลด 21% จาก 2,567 เหลือ 2,037 ล้านบาท Communications ลด 9% Banks ลด 20% และ Real Estate ลดลงราว 3% จาก 1,177 เหลือ 1,138 ล้านบาท แต่ยังอยู่ใน 10 อันดับอุตสาหกรรมที่ใช้เงินสูงสุด
จิดานันท์ ตันพิทักษ์สิทธิ์ Beauty & Wellbeing Marketing Demand Creation Lead จาก Unilever (Thailand) อธิบายว่าคนไทยมี Usage Sophistication สูง ตัวอย่างคือตลาด Treatment บำรุงผมที่ Penetration ใกล้เคียงญี่ปุ่น ทั้งที่อุตสาหกรรมผมของญี่ปุ่นใหญ่กว่าไทยหลายเท่า คำตอบของแบรนด์จึงเป็นการซอย Segment ให้ละเอียดขึ้นและจัด Portfolio ให้เหมาะกับแต่ละร้านค้าปลีก ซึ่งแต่ละร้านต้อง Drive Demand เข้าร้านตัวเอง ทำให้ต้องซื้อ Digital Media แยกกัน
ปีนี้ Unilever ยังขยายไปยัง Segment ใหม่ เช่น ผมร่วง Skin Longevity และ Sun Care ที่ขยายจากใบหน้าไปสู่ผิวกายและเส้นผม เมื่อผู้เล่นจำนวนมากกระโดดเข้า Segment ใหม่พร้อมกัน เม็ดเงินของอุตสาหกรรมความงามจึงขยับตาม
อสังหาฯ กับคำถามใหม่ที่ไม่ใช่เรื่อง Lead
อสังหาริมทรัพย์สะท้อนการเปลี่ยนโครงสร้างได้ชัด แม้เม็ดเงินรวมจะลดลงราว 3% จาก 1,177 ล้านบาทเหลือ 1,138 ล้านบาท กิตติเชษฐ์ สถิตย์นพชัย จาก AP (Thailand) เล่าว่า 3-4 ปีที่ผ่านมาธุรกิจนี้เน้น Performance ตั้งแต่ Conversion, Lead ไปจนถึง Quality Lead แต่ปีนี้ AP กลับมาทบทวนว่า ไม่ใช่ “How can we generate more leads” แต่เป็น “How can we create reasons for people to choose us”
เหตุผลคือลูกค้าอสังหาฯ ไม่ได้เห็นโฆษณาแล้วซื้อทันที หลายคนเห็นเป็นเดือนหรือเป็นปีกว่าจะ Convert Lead จึงเป็นเพียงปลายทางของ Decision Journey จากเดิมที่บีบเงินไปที่ปลาย Funnel ปีนี้จึง Optimize ทั้ง Journey ตั้งแต่สร้างเหตุผลให้เลือกแบรนด์ ไปจนถึงการพิจารณาและ Conversion ในเวลาที่เหมาะสม กิตติเชษฐ์จึงขยับการลงทุนขึ้นมาที่ Top และ Mid Funnel มากขึ้น
วางงบตามแพลตฟอร์ม หรือตามเส้นทางของลูกค้า
เมื่อ Meta ยังใหญ่ TikTok กำลังไล่จี้ และหลายแพลตฟอร์มกำลังลดลง คำถามจึงไม่ใช่ว่าแพลตฟอร์มไหนโต แต่คือจะวางงบอย่างไรให้ตอบ Business Objective
ราชศักดิ์มองว่ารายงานจัดตามแพลตฟอร์ม (Platform First) แต่หลักคิดของ Marketer และ Media Agency ควรเป็น Consumer Journey First คือดูว่าลูกค้าอยู่ Stage ไหน ถ้าอยู่ Mid Funnel ก็อาจเริ่มจาก Creator หรือ Content ก่อน แล้วค่อยเลือกแพลตฟอร์ม เพราะ Content คือสารตั้งต้นของการเลือกเครื่องมือ ไม่ว่าจะ Long Form, Short Form, Vertical, Blog หรือ Podcast สินค้าซับซ้อนอย่างอสังหาฯ การเงิน หรืออิเล็กทรอนิกส์ยังเหมาะกับ Long Content บน YouTube ที่พาคนไปสู่จุดขายออฟไลน์ ขณะที่ Content บน TikTok, Facebook หรือ IG Story พาคนไปที่ร้านและทำหน้าที่ใน Mid และ Lower Funnel ได้
เขายังเสนอให้มองบทบาทแต่ละ Channel ผ่าน Customer Journey ไม่ใช่ Last Click เพราะการดูเฉพาะ Conversion สุดท้ายทำให้แพลตฟอร์มหนึ่งดูเหมือนสร้างผลลัพธ์ทั้งหมด ทั้งที่ Journey ประกอบด้วยหลาย Touchpoint
AI เปลี่ยนทั้งคนค้นหา และคนวัดผล
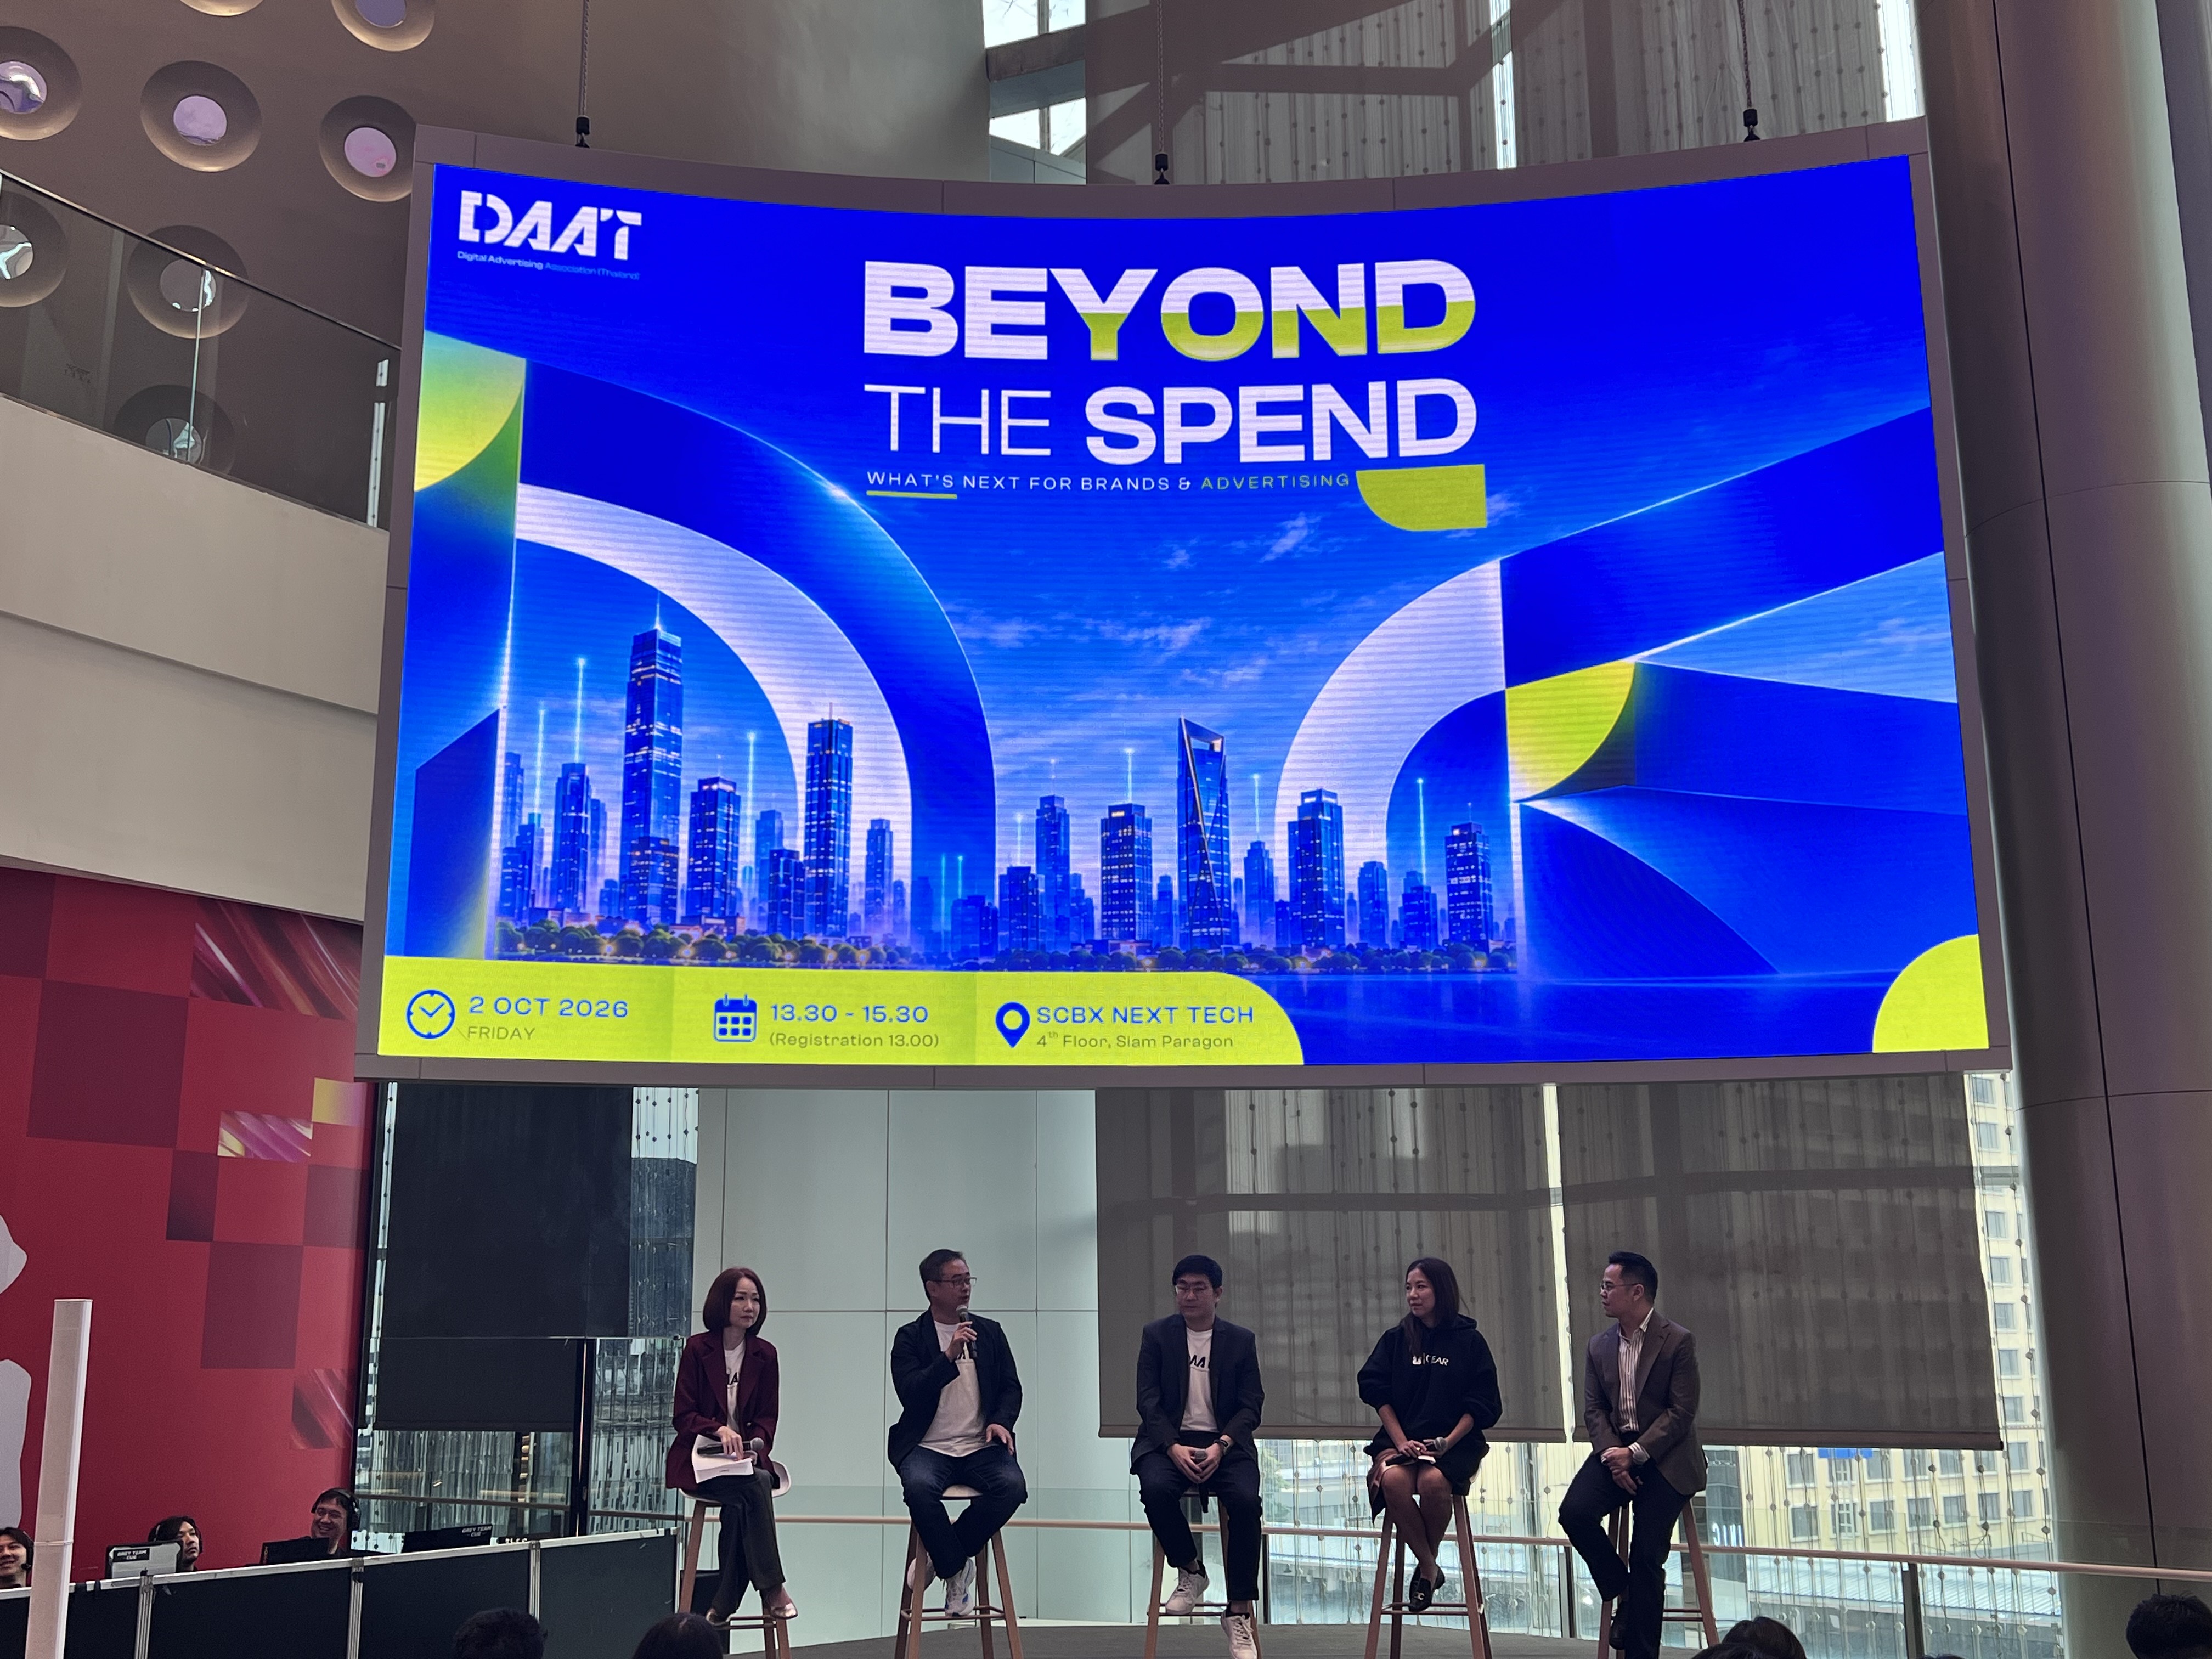
AI ปรากฏในแทบทุกช่วงของงาน แต่ตัวเลข 2026 ยังแทบไม่สะท้อนผลกระทบ ราชศักดิ์บอกว่า AI ยังไม่ได้ “Reflect” ในตัวเลขตลาด แต่เห็นแนวโน้มว่าคำตอบจาก AI กำลังลดการคลิกเข้าเว็บไซต์ ขณะที่ Conversion, Creator Economy และ Content Economy อาจมีบทบาทมากขึ้น ในโลกที่คนค้นหาผ่าน AI การทำให้แบรนด์ถูก AI แนะนำจึงเป็นโจทย์ใหม่ ชุมชน Creator และ Data จึงเป็นส่วนหนึ่งของการสร้าง Visibility ให้แบรนด์
วตสิทธิ์ จินดากวี Data Transformation Lead จาก Google Thailand มองว่า AI เป็นแค่เครื่องมือ ผลลัพธ์ขึ้นกับคุณภาพและปริมาณของข้อมูลที่ป้อนเข้าไป เขาแบ่งการวัดผลเป็นสามช่วง คือ Short Term ที่เป็น Conversion ทันทีและวัดด้วย Attribution ได้ Medium Term ที่เป็นการทำ Experiment เทียบว่ามีหรือไม่มีโฆษณา Conversion ต่างกันอย่างไร และ Long Term คือ Marketing Mix Modeling (MMM)
ริญอร วิเทศพงษ์ Head of Agency จาก Meta Thailand มองว่า AI กำลังเปลี่ยนจากเครื่องมือช่วยงานไปสู่สิ่งที่เปลี่ยนวิธีทำงานของนักการตลาด เธอยกแนวคิด Personal Super Intelligence ของ Meta ตัวอย่างอย่าง Muse ซึ่งเป็น AI Agent และแว่น Meta ที่ทำงานร่วมกับ AI สำหรับงานโฆษณา โจทย์ไม่ใช่แค่ซื้อสื่อเพื่อเข้าถึงคน แต่คือการเข้าไปอยู่ในบทสนทนาที่ผู้บริโภคกำลังค้นหาหรือพิจารณาสินค้า เธอยกตัวเลขว่า 58% ของคนไทยซื้อของผ่าน Chat สูงกว่าค่าเฉลี่ยโลกที่ 45% และมากกว่า 60% คุยกับร้านค้าผ่าน Chat ก่อนตัดสินใจ จึงสรุปว่า AI ไม่ได้มาถึงไทยช้า แต่กำลังเข้ามาเร็ว และเป็นโอกาสให้แบรนด์ไทยกำหนดวิธีทำตลาดยุคใหม่
วตสิทธิ์ปิดว่า คนที่ได้เปรียบไม่ใช่คนที่ใช้ AI เฉย ๆ แต่คือคนที่ใช้อย่างฉลาด ป้อนข้อมูลและ Prompt ที่เหมาะสม และเชื่อมไปถึงการตัดสินใจทางธุรกิจ ไม่ใช่แค่งาน Media และ Measurement
ไตรมาสสี่ น้ำท่วม และครึ่งปีแรกของปีหน้า
คำถามใหญ่ตอนนี้คือเงินที่ถูกเลื่อนไปปลายปีจะกลับมาแค่ไหน ในเมื่อไตรมาสสี่ต้องเจอทั้งน้ำท่วม เศรษฐกิจ และความไม่แน่นอนด้านนโยบาย ราชศักดิ์บอกว่า Spending ครึ่งปีแรกดูน้อยกว่าที่คาด แต่หวังว่าครึ่งปีหลังจะดีขึ้นตามนโยบายรัฐบาล ตลาดจึงอยู่ในภาวะ “ไม่ดาวน์แต่ขึ้นก็ไม่ยอมจะขึ้น ลงก็ไม่ยอมจะลง” กิตติเชษฐ์เสริมว่าฝั่งแบรนด์ยังไม่ได้หยุดใช้เงิน แต่ “เลื่อน” และงบที่เลื่อนอาจกลับมาช่วง Festive ปลายปี ทั้งนี้ตัวเลข 2026 ที่นำเสนอเกิดขึ้นก่อนน้ำท่วม ผลกระทบจึงยังไม่อยู่ใน Forecast ชุดนี้
สำหรับปี 2027 ราชศักดิ์มองว่า Creator Economy, Content Economy และ Mid Funnel ยังมีโอกาสโต แต่ตลาดจะกลับมาโตหรือไม่ขึ้นกับ Branding ถ้าแบรนด์ Launch สินค้าใหม่มากขึ้นก็สร้างเม็ดเงินใหม่ได้ และ AI Tools ในแพลตฟอร์มที่ช่วยให้ Creative ง่ายขึ้นและปรับตาม Journey ได้แบบ Dynamic อาจหนุนการใช้จ่ายในอนาคต
เมื่อถูกถามว่าทำไม TikTok โตเร็ว คำตอบคือ TikTok เป็น Full Funnel ตั้งแต่ Awareness ถึง Creator Content และ Commerce จบ Journey ในแพลตฟอร์มเดียวผ่าน TikTok Shop แม้ Meta, Google และ LINE จะปรับตัวตามเช่นกัน ขณะที่ราชศักดิ์ชี้ว่า Short-form Video กำลังโตหลายแพลตฟอร์ม ทั้ง Shorts, Reels และ Stories
อีกคำถามมาจากบริบทของไทยโดยตรง เพราะสัมปทานทีวีดิจิทัลยังไม่แน่นอน สื่อจึงถามว่าถ้าไม่มีทีวีดิจิทัล วงการโฆษณาจะเป็นอย่างไร ตัวแทนฝั่งสื่อคนหนึ่งมองว่า Content และ Platform จะอยู่ยากขึ้นพร้อมกัน เพราะ Total Impression ลดลง คนเห็นแต่ Content เดิม ๆ เงินที่ใช้อาจเท่าเดิมแต่ Cost Per Impression และ Cost Per View จะแพงขึ้นทั้งระบบ กลายเป็นเงินเฟ้อของค่าสื่อ และเขาไม่อยากให้เกิดสถานการณ์นั้น อีกเสียงมองไปทางเดียวกันแต่เปิดทางออกไว้ว่า ธุรกิจอาจย้ายไปปล่อย Content บน Platform อื่นที่เป็น Premium และเงินก็อาจ Shift ไปสู่ Digital มากขึ้น
Influencer ไม่ได้หาย แต่โครงสร้างกำลังเปลี่ยน
นงนุชชี้ว่าแบรนด์เคยใช้ Mega Influencer เป็นหลัก ตอนนี้เริ่มใช้ Nano Influencer มากขึ้นเพื่อสร้าง Proof และสะท้อน Real Consumer Voice เหตุผลไม่ใช่แค่ Reach แต่คือการเข้าถึงผู้บริโภคที่มีพฤติกรรมหลากหลายขึ้น แม้จะมี Influencer เป็นตัวกลาง แนวคิดหลักยังอยู่ที่แบรนด์ และผู้ดูแล Investment ของ Media ยังต้องรับผิดชอบว่า Content จะไปถึง Right Target และ Right Timing ได้อย่างไร
สิ่งที่ยังต้องรอดู
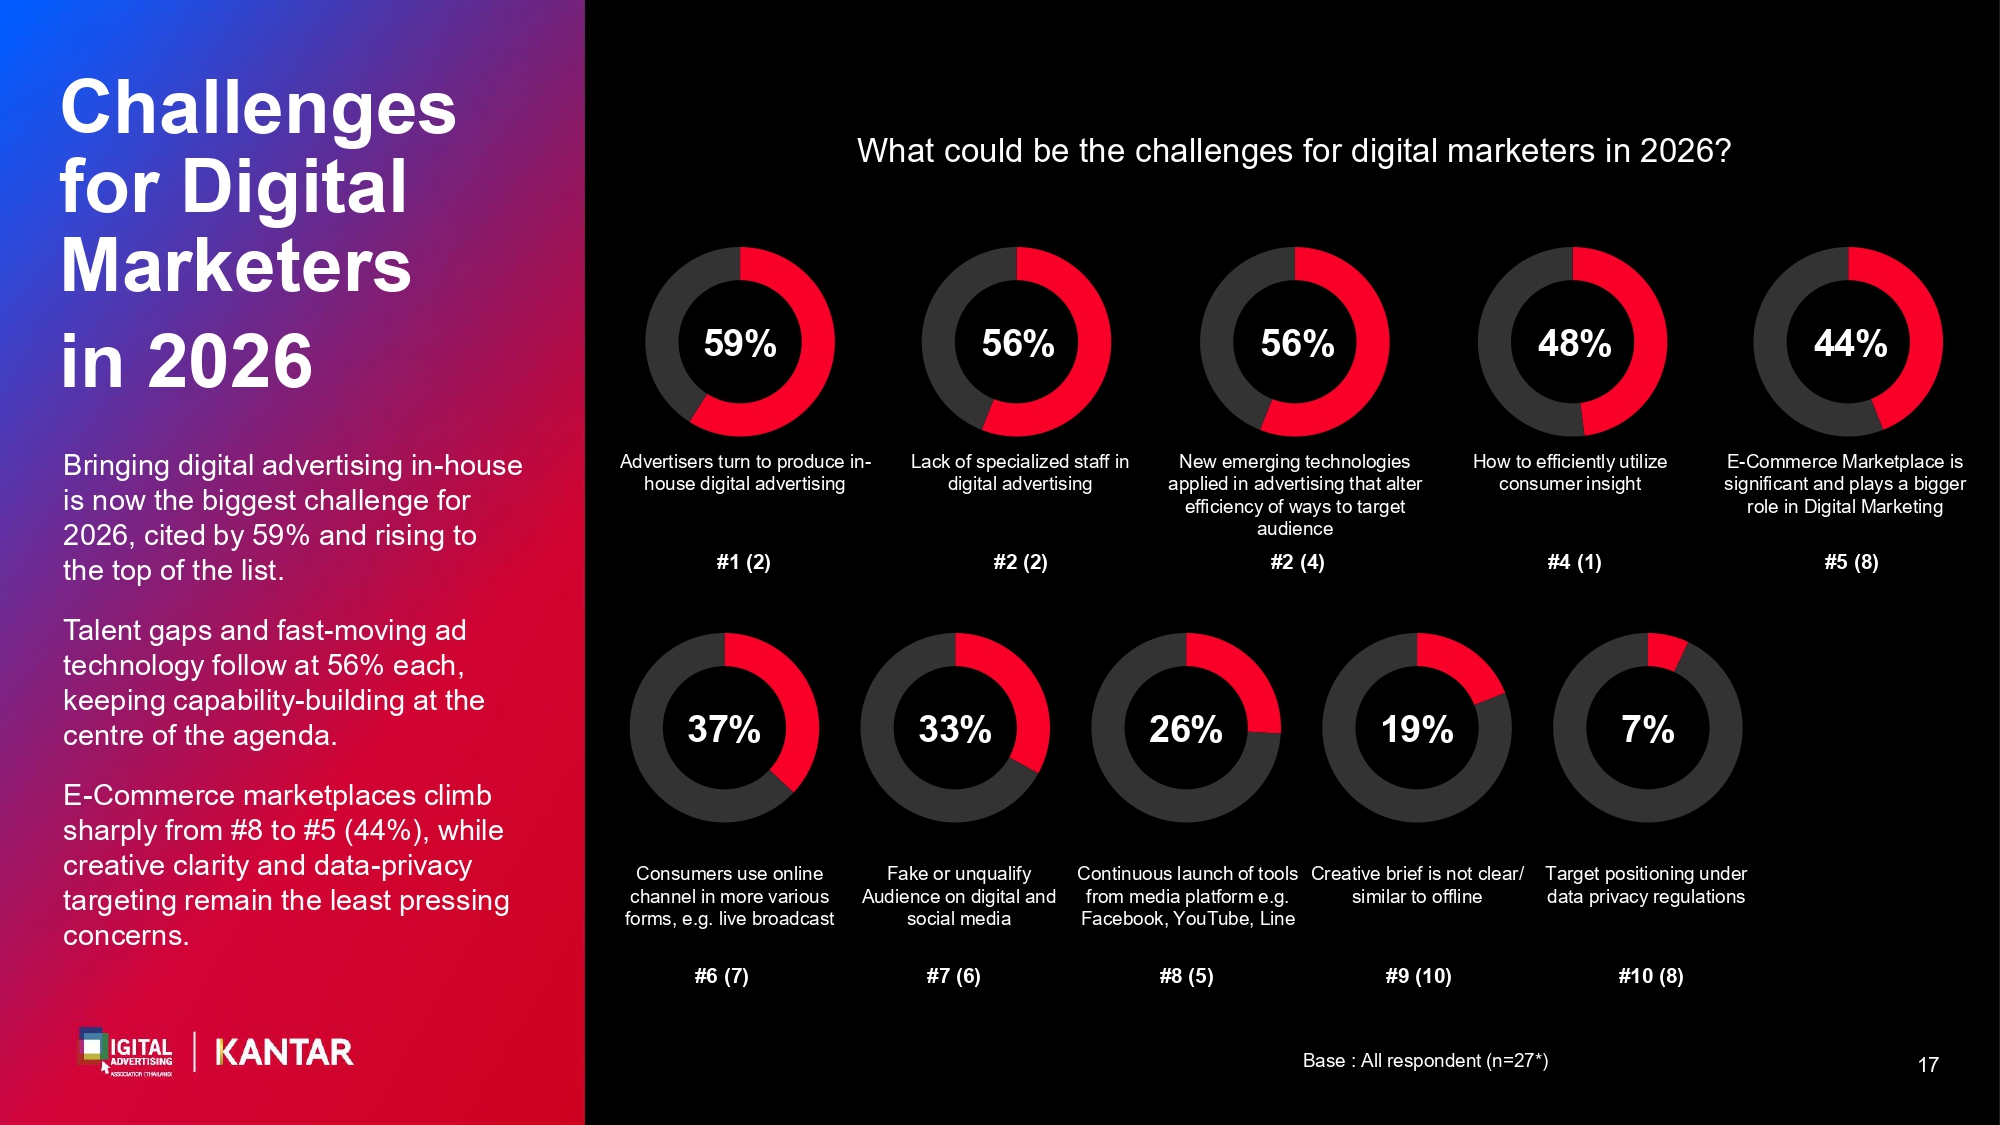
ตัวเลขในงานบอกว่าเงินไหลไปทางไหน แต่ยังไม่ตอบว่าเงินที่ย้ายไปสร้างผลลัพธ์กลับมาเท่าไร ราชศักดิ์มองว่าคำถามหลังจากนี้คือ งบที่ย้ายไป Mid และ Lower Funnel จะ “Reflect” เป็นยอดขายจริงหรือไม่ ถ้าไม่ส่งถึง Sales ปีหน้า แบรนด์ก็อาจต้องจัดสรรงบกันใหม่ ขณะที่ผลจาก AI ที่ทำให้คนคลิกน้อยลงยังไม่ปรากฏในตัวเลขชุดนี้ และวงการยังมีอีกสองโจทย์ คือคนทำงานจะปรับตัวทัน AI หรือไม่ และแบรนด์ที่ดึงงาน Digital Advertising กลับไปทำ In-house มากขึ้น
เมื่อถามว่าปี 2026 นักการตลาดควรใส่ใจอะไรที่สุด ราชศักดิ์ตอบว่า “Understanding People” เพราะลูกค้าคนเดิมอาจไม่ใช่ลูกค้าคนเดิมอีกต่อไป เมื่อพฤติกรรมเปลี่ยน วิธีทำงานก็ต้องเปลี่ยน และต้องมี Experimental Mindset จิดานันท์จาก Unilever เสริมว่าแบรนด์ต้อง “แยกให้ออกระหว่างการทำ Branding กับการทำ Marketing” แบรนด์ที่อยู่ในตลาดมานานมีหน้าที่สร้างความไว้วางใจอย่างต่อเนื่อง ส่วน Funnel และ Marketing Plan ต้องปรับตามบทบาทของแต่ละแบรนด์ ราชศักดิ์เห็นว่าตลาดยังมี Demand สิ่งที่ต้องทำคือหา Trigger ให้ถูกจุด และมอง AI กับ Data เป็น Opportunity ไม่ใช่ Barrier ส่วนวตสิทธิ์ย้ำให้สร้าง Foundation ด้าน Data ให้แข็งแรงก่อนจะรีบใช้ AI
ท้ายที่สุด สิ่งที่ตัวเลขปี 2026 สะท้อนอาจไม่ใช่เรื่อง “โตหรือไม่โต” เพราะแม้จะโตเพียง 0.3% ต่ำที่สุดในรอบ 14 ปี ภายในตัวเลขนั้นกำลังเกิดการย้ายข้างครั้งสำคัญ จากการซื้อ Media ไปสู่ระบบที่รวม Media, Content, Creator, Commerce, Data และ Technology เข้าด้วยกัน
เงินไม่ได้หายไปจากตลาด เพียงแต่คำถามต่อจากนี้คือ การย้ายข้างครั้งนี้จะสร้างยอดขายและการเติบโตได้จริงแค่ไหน