
ตลาดออฟฟิศ กทม. ยังเผชิญแรงกดดันจากภาวะพื้นที่เช่าล้นตลาด เมื่อองค์กรทยอยลดขนาดพื้นที่สำนักงานและย้ายไปสู่อาคารที่ตอบโจทย์การใช้งานมากขึ้น ทำให้ความต้องการเช่าพื้นที่สุทธิที่ลดลง
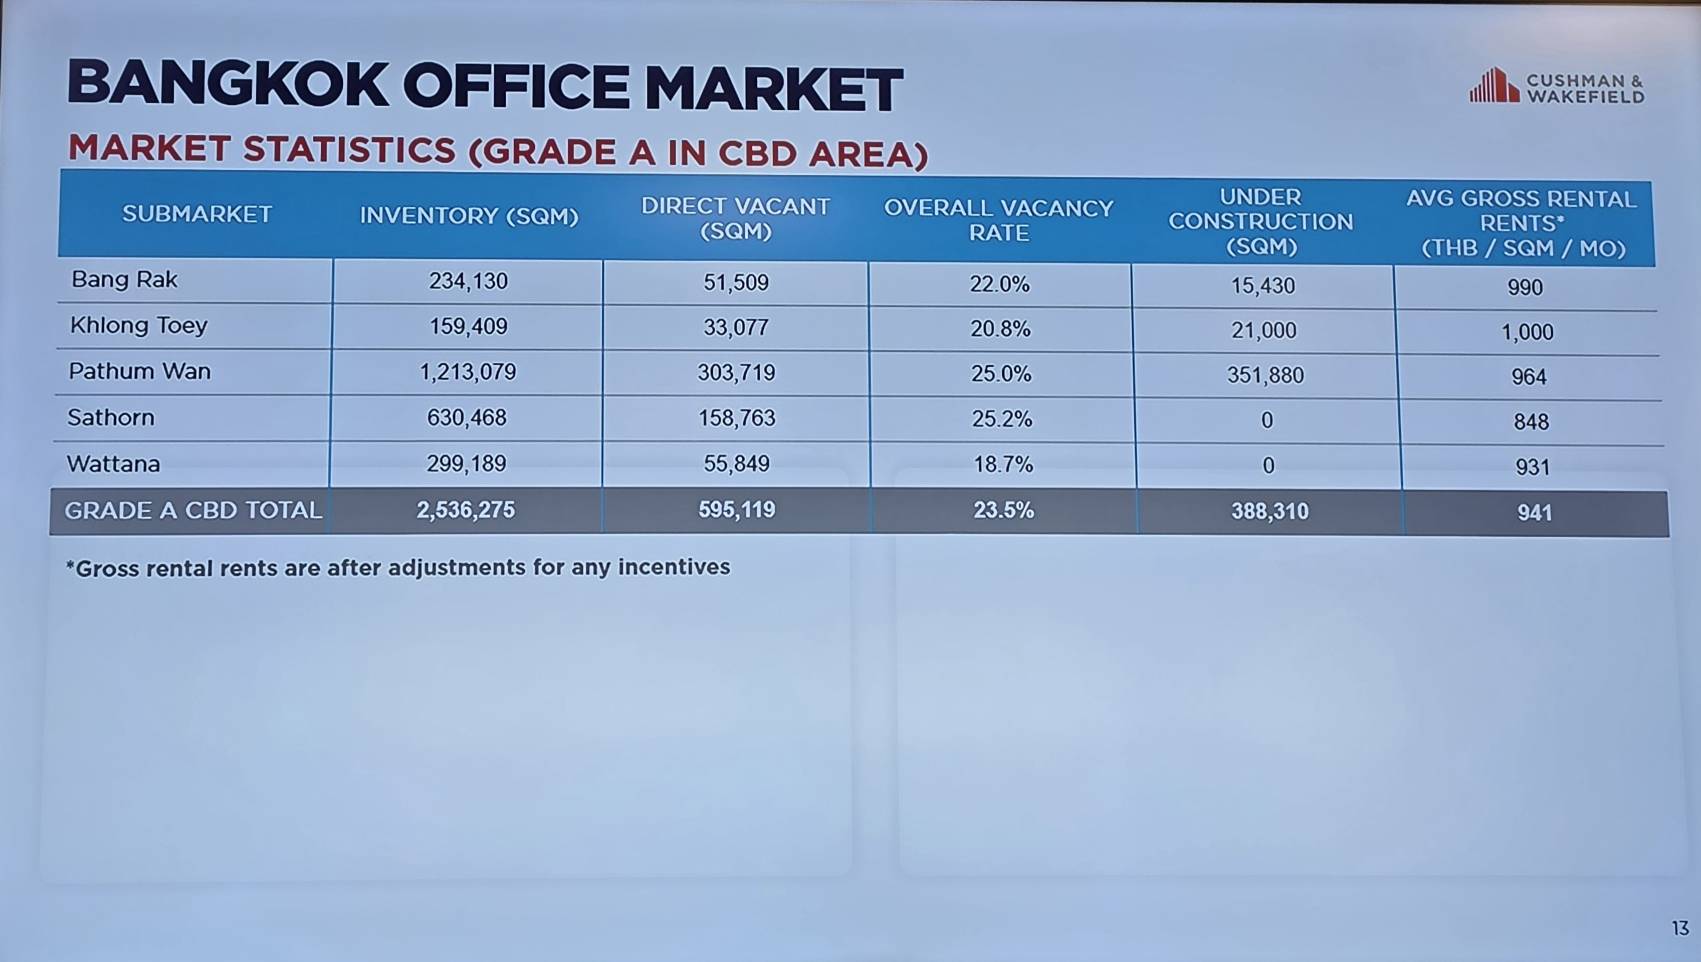
อุกฤษฏ์ พรพัฒนไพโรจน์ หัวหน้าฝ่ายพื้นที่สำนักงานให้เช่า คุชแมน แอนด์ เวคฟีลด์ ประเทศไทย กล่าวว่า ไตรมาส 3 ปี 2569 กทม. มีพื้นที่ออฟฟิศให้เช่าในย่าน CBD อยู่ที่ 4.83 ล้านตารางเมตร
ในจำนวนนี้เป็นออฟฟิศเกรด A ประมาณ 2.53 ล้านตารางเมตร โดยมีอัตราพื้นที่ว่างเฉลี่ย 23.5% เพิ่มขึ้นจาก 22.8% ในไตรมาส 2 แม้ไม่มีอาคารใหม่เข้าสู่ตลาดก็ตาม สาเหตุสำคัญมาจากองค์กรที่ต่อสัญญาเช่าหรือย้ายสำนักงานภายในย่านเดิม แต่เลือกใช้พื้นที่น้อยลงกว่าที่เคยเช่า
ขณะที่ค่าเช่าออฟฟิศเกรด A ปรับลดลงเล็กน้อยจาก 943 บาทต่อตารางเมตรต่อเดือน ในไตรมาส 2 มาอยู่ที่ 941 บาทต่อตารางเมตรต่อเดือนในไตรมาส 3
“รัชดา-พระรามเก้า” หั่นราคาสู้ อัตราเช่าเหลือ 30-40% ฟาก "บางนา" น่าห่วง
หนึ่งในทำเลที่เผชิญแรงกดดันด้านการแข่งขันคือ ย่านรัชดา-พระรามเก้า ซึ่งมีการทยอยย้ายออกของผู้เช่าบางส่วน ขณะที่อาคารสำนักงานต้องแข่งขันกันด้วยราคาและเงื่อนไขการเช่าที่จูงใจมากขึ้น
"ออฟฟิศทำเลรัชดา-พระรามเก้า มีอัตราการเช่าเพียง 30-40% และมีการปรับลดค่าเช่าลงประมาณ 30-50%"
สำหรับระดับค่าเช่าในย่านรัชดาฯ
-ออฟฟิศเกรด C ค่าเช่าลงมาอยู่ที่ประมาณ 300-350 บาทต่อตารางเมตรต่อเดือน
-ออฟฟิศเกรด A เกรดเออยู่ที่ราว 600 บาทต่อตารางเมตรต่อเดือน
สะท้อนความแตกต่างของราคาและคุณภาพอาคาร รวมถึงแรงกดดันที่เจ้าของอาคารต้องเผชิญเพื่อรักษาฐานผู้เช่า
"รัชดา-พระรามเก้า ที่ Occupancy น้อยลง มาจากการย้ายออกของผู้เช่าเดิม ประกอบกับความไม่มั่นใจทำเลจากผลพวงของกรณี Skyy9 ของกลุ่มประกันสังคมด้วย"
อย่างไรก็ตาม การแข่งขันในย่านนี้ยังไม่ถึงขั้นน่ากังวลทั้งหมด แต่มีแนวโน้มที่ผู้ประกอบการต้องเร่งปรับตัว โดยเฉพาะอาคารที่ต้องการยกระดับความสามารถในการแข่งขัน เช่น อาคารจูบิลี่ที่มีแผนรีโนเวตและคาดว่าจะแล้วเสร็จในปีหน้า เพื่อเพิ่มความน่าสนใจในตลาดเช่า
ส่วนอีกทำเลที่น่าห่วง คือ "บางนา" ที่ซัพพลายค่อนข้างน้อย เพราะไม่ค่อยเป็นที่นิยม เพราะไกลจากในเมือง ซึ่งโดยปกติบริษัทที่จะย้ายออฟฟิศมักจะย้ายตึกในรัศมีไม่เกิน 5 กม. เพื่อไม่ให้กระทบพนักงาน
ทำให้ออฟฟิศให้เช่าที่ขึ้นใหม่ในบางนาได้รับผลกระทบจากปัจจัยดังกล่าว โดยมีอัตราค่าเช่าต่ำประมาณ 300 บาท/ตร.ม./เดือน สำหรับออฟฟิศเกรด C และ 600-700 บาท/ตร.ม./เดือน สำหรับออฟฟิศเกรด A โดยปัจจุบันมีอัตราครอบครองพื้นที่ (Occupancy Rate) 70%
ผู้ประกอบปรับโมเดล "ออฟฟิศพร้อมเฟอร์นิเจอร์แต่งครบพร้อมย้าย" เรียกค่าเช่าเพิ่ม 300 บาท/ตร.ม./เดือน กดดันกลุ่ม Co-Working Space
อีกหนึ่งปัจจัยที่เปลี่ยนโครงสร้างตลาดคือแนวโน้ม Flight-to-Quality หรือการย้ายสำนักงานไปสู่อาคารที่มีคุณภาพสูงกว่า ผู้เช่าไม่ได้มองเพียงค่าเช่าต่อตารางเมตร แต่ให้ความสำคัญกับประสิทธิภาพการใช้พื้นที่ การออกแบบอาคาร และความสอดคล้องกับนโยบายด้านสิ่งแวดล้อมและความยั่งยืนขององค์กร
อาคารรุ่นใหม่ที่ออกแบบให้มีพื้นที่ใช้สอยยืดหยุ่นและลดข้อจำกัดจากเสาอาคาร ช่วยให้ผู้เช่าจัดสรรพื้นที่ทำงานได้มีประสิทธิภาพมากขึ้น จึงอาจไม่จำเป็นต้องเช่าพื้นที่ขนาดใหญ่เท่าเดิม
"ออฟฟิศระดับพรีเมียม เช่น วัน แบงค็อก และดุสิต เซ็นทรัล พาร์ค มีระดับค่าเช่าสูงกว่า 1,000 บาทต่อตารางเมตรต่อเดือน ทำให้ตลาดแบ่งชัดเจนขึ้นระหว่างอาคารที่แข่งขันด้วยคุณภาพและบริการ กับอาคารที่ต้องใช้ราคาเป็นเครื่องมือดึงดูดผู้เช่า"
ขณะเดียวกัน ออฟฟิศเก่าและใหม่ เริ่มหันมาตกแต่งพร้อมเข้าใช้งานเพิ่ม ซึ่งยังมีโอกาสเรียกค่าเช่าสูงกว่าค่าเฉลี่ยเดิมได้ประมาณ 200-300 บาทต่อตารางเมตรต่อเดือน
"จากการทำออฟฟิศพร้อมเข้าอยู่ อีกทางหนึ่งก็กดดันตลาดโคเวิร์กกิงสเปซให้แข่งขันกันสูงขึ้น ท่ามกลางความต้องการพื้นที่ทำงานที่ยืดหยุ่นและการบริหารต้นทุนขององค์กร"

ซัพพลายใหม่ยังทยอยมา ตลาดต้องแข่งกันอีกหลายปี
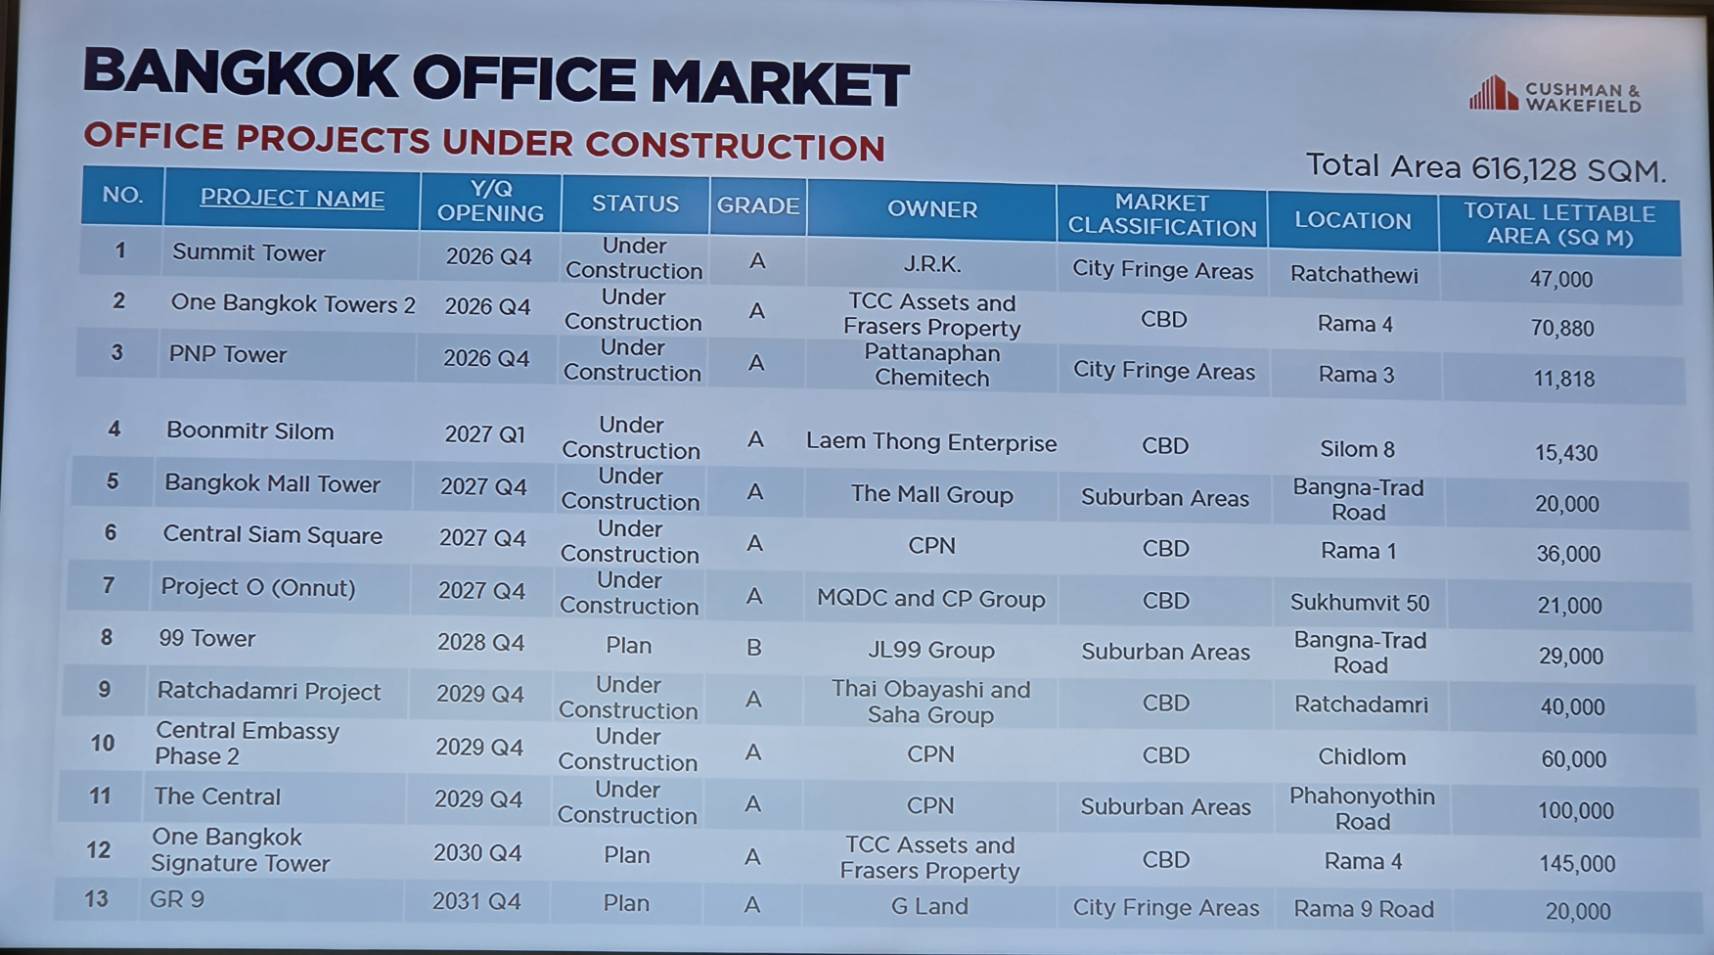
แม้การชะลอเปิดอาคารใหม่ในระยะสั้นจะช่วยลดแรงกดดันตลาด แต่ออฟฟิศ กทม. ยังมีพื้นที่ใหม่รอเข้าสู่ตลาดอีกมาก
โดยในช่วงปี 2569-2574 คาดว่าจะมีซัพพลายใหม่รวม 616,128 ตารางเมตร ในจำนวนนี้เป็นสำนักงานเกรดเอในย่าน CBD ถึง 338,310 ตารางเมตร หรือคิดเป็น 55% ของอุปทานใหม่ทั้งหมด
ขณะเดียวกัน ข้อมูลตลาดยังระบุถึงโครงการสำนักงานใหม่ที่จะทยอยเข้ามาในช่วงปีต่อ ๆ ไป รวมถึงการกลับมาของเดอะปาร์คตามแผนงานเดิม และโครงการ CR9 ที่มีแผนเริ่มก่อสร้างในปีหน้า คาดว่าจะแล้วเสร็จในช่วงปี 2572-2573 พร้อมพื้นที่รีเทลเพิ่มเติม
ภาพดังกล่าวทำให้เจ้าของอาคารต้องวางกลยุทธ์มากกว่าการลดค่าเช่าเพียงอย่างเดียว ทั้งการปรับปรุงอาคาร การเพิ่มความพร้อมเข้าใช้งาน และการให้สิทธิประโยชน์แก่ผู้เช่า เช่น ระยะเวลาปลอดค่าเช่า (Rent-Free Period) และเงินสนับสนุนค่าตกแต่งสำนักงาน (Fit-out Allowance) เพื่อปิดดีลเช่า
ในระยะต่อไป ตลาดสำนักงานจึงไม่ได้แข่งขันกันแค่จำนวนตารางเมตร แต่เป็นการแข่งขันเพื่อดึงดูดผู้เช่าที่มีคุณภาพ ท่ามกลางพฤติกรรมองค์กรที่ใช้พื้นที่น้อยลง และความต้องการอาคารที่ตอบโจทย์ทั้งประสิทธิภาพการทำงานและเป้าหมาย ESG มากขึ้น