
ศูนย์วิจัยกสิกรไทย เปิดเผยรายงานสถานการณ์หนี้ครัวเรือนไทย โดยคาดว่าสัดส่วนหนี้ครัวเรือนต่อ GDP ณ สิ้นปี 2569 จะชะลอตัวลงมาอยู่ที่ 84.0% ลดลงจากระดับ 86.8% ในปี 2568
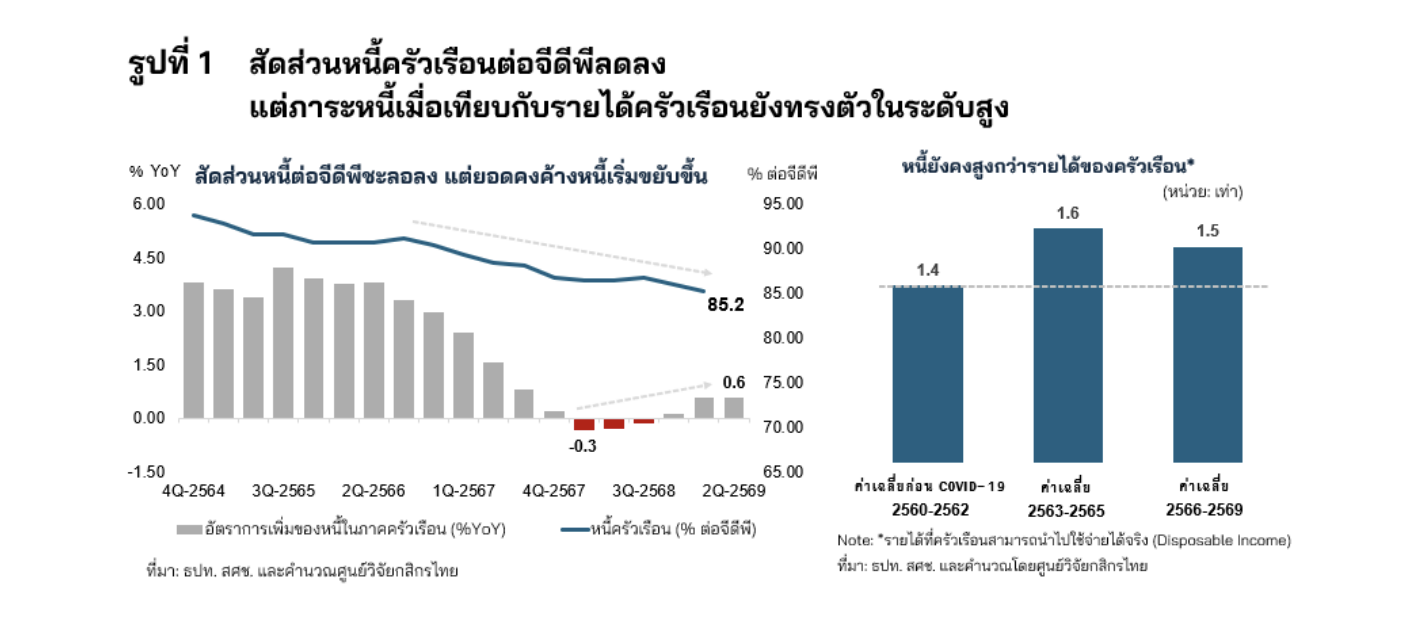
ขณะที่ยอดคงค้างหนี้รวมในไตรมาส 2 ปี 2569 อยู่ที่ประมาณ 16.4 ล้านล้านบาท หรือเติบโตขึ้นเพียง 0.6% เมื่อเทียบกับช่วงเดียวกันของปีก่อน (YoY)
สัดส่วนหนี้ยังสูงกว่ารายได้
แม้สัดส่วนหนี้ครัวเรือนต่อ GDP ณ สิ้นปี 2569 จะชะลอลงมาอยู่ที่ประมาณ 84.0% ลดลงจาก 86.8% ในปี 2568
อย่างไรก็ดี การลดลงนี้เกิดจากข้อจำกัดในการก่อหนี้ใหม่ท่ามกลางกำลังซื้อที่ซบเซา มากกว่าการที่ประชาชนมีฐานะทางการเงินดีขึ้นอย่างแท้จริง
เมื่อเปรียบเทียบยอดหนี้กับรายได้ที่นำไปใช้จ่ายได้จริง (Disposable Income) พบว่า "หนี้ครัวเรือนไทยยังคงสูงถึง 1.5 เท่าของรายได้" ซึ่งสูงกว่าระดับก่อนเกิดวิกฤตโควิด-19 สะท้อนว่าความสามารถในการรองรับภาระทางการเงินของครัวเรือนยังปรับตัวดีขึ้นได้ช้ามาก
กลุ่มรายได้ไม่เกิน 1.5 หมื่นบาท แบกภาระหนักสุด
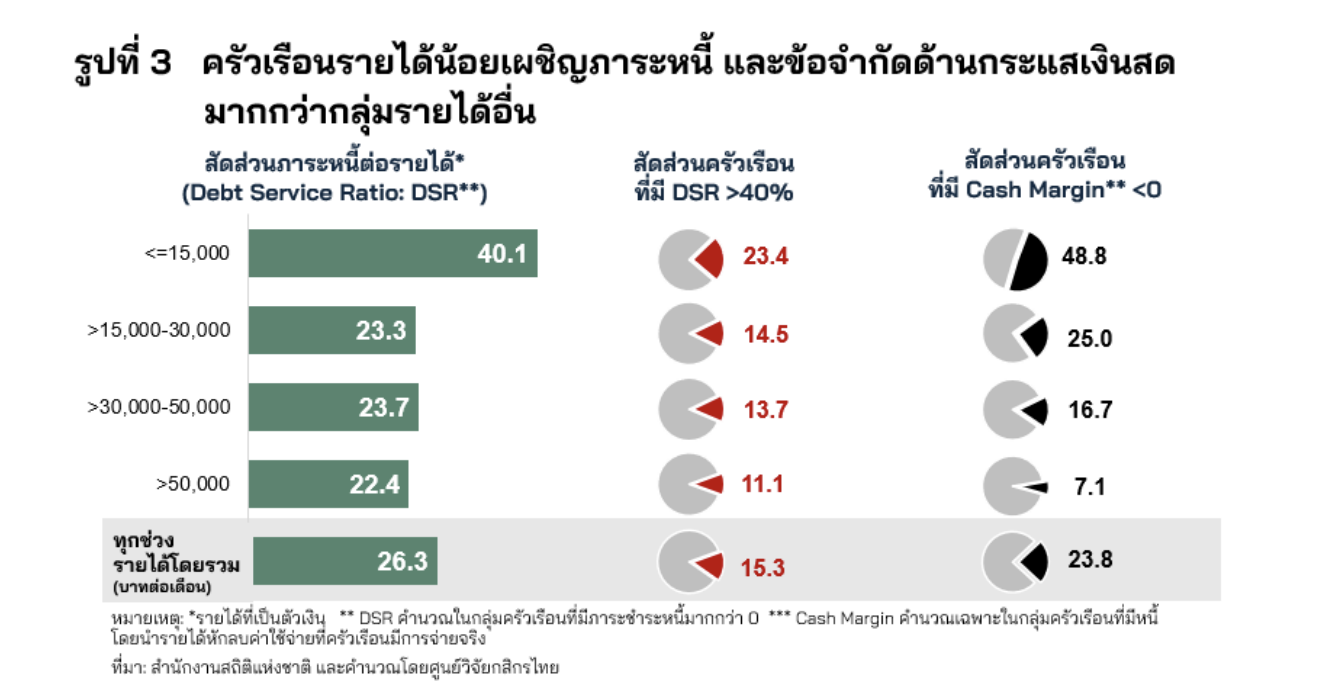
ปัจจุบันภาระจ่ายหนี้สูงลิ่ว ครัวเรือนไทยที่มีหนี้ มีสัดส่วนภาระการชำระหนี้ต่อรายได้ (DSR) เฉลี่ยอยู่ที่ 26.3%
ทั้งนี้ กลุ่มที่มีรายได้ไม่เกิน 15,000 บาทต่อเดือน มี DSR เฉลี่ยสูงถึง 40.1% หมายความว่ารายได้เกือบครึ่งหนึ่งต้องนำไปจ่ายหนี้ในแต่ละเดือน
ในภาพรวมมีครัวเรือนที่มีหนี้ถึง 23.8% ที่ประสบปัญหาเงินสดติดลบ (Cash Margin) หรือมีรายจ่ายมากกว่ารายได้ทำให้เงินสดตึงมือ แต่ในกลุ่มรายได้ไม่เกิน 15,000 บาท สัดส่วนนี้พุ่งสูงถึง 48.8% หรือเกือบครึ่งหนึ่งของกลุ่มเลยทีเดียว
เสี่ยงลามถึงชนชั้นกลาง หากเจอเหตุไม่คาดคิด
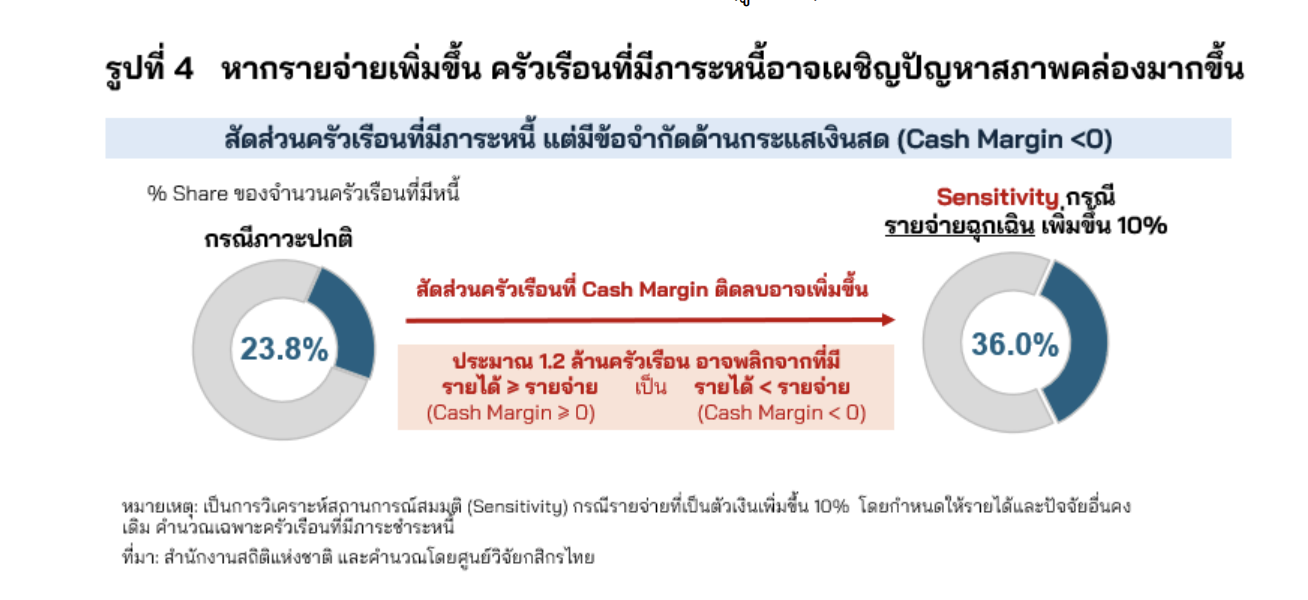
รายงานยังระบุถึงผลการวิเคราะห์ความอ่อนไหว (Sensitivity Analysis) ว่า หากเกิดเหตุการณ์ไม่คาดคิดที่ทำให้รายจ่ายจำเป็นของครัวเรือนเพิ่มขึ้นเพียง 10% เช่น ปัญหาน้ำท่วม หรือค่าครองชีพผันผวน จะส่งผลให้สัดส่วนครัวเรือนที่มี Cash Margin ติดลบพุ่งจาก 23.8% เป็น 36.0%
นั่นหมายความว่าจะมี ครัวเรือนอีกราว 1.2 ล้านครัวเรือน ที่ต้องพลิกสถานะจากเงินพอใช้กลายเป็นรายได้ไม่พอจ่าย
ที่น่าสนใจคือ กว่า 73% ของกลุ่มนี้ (ประมาณ 8.8 แสนครัวเรือน) เป็นกลุ่มรายได้ปานกลางช่วง 15,000 - 50,000 บาทต่อเดือน สะท้อนว่าชนชั้นกลางเองก็มีความเปราะบางต่อภาระค่าใช้จ่ายที่เพิ่มขึ้นเช่นกัน
ศูนย์วิจัยกสิกรไทย ทิ้งท้ายว่า การแก้ไขปัญหาหนี้ครัวเรือนอย่างยั่งยืน ไม่อาจดูแค่ตัวเลขหนี้ต่อ GDP ที่ลดลงเพียงอย่างเดียว แต่ต้องมุ่งเน้นไปที่การสร้างภูมิคุ้มกันทางการเงิน (Financial Resilience) และการฟื้นตัวของรายได้ประชาชน
เพราะหากหนี้ชะลอลงเพราะกู้เพิ่มไม่ได้ ในขณะที่รายได้และกระแสเงินสดของประชาชนยังคงตึงตัว ปัญหาหนี้เดิมก็จะกลายเป็นปัจจัยฉุดรั้งกำลังซื้อและการบริโภคในภาพรวมของเศรษฐกิจไทยต่อไป