
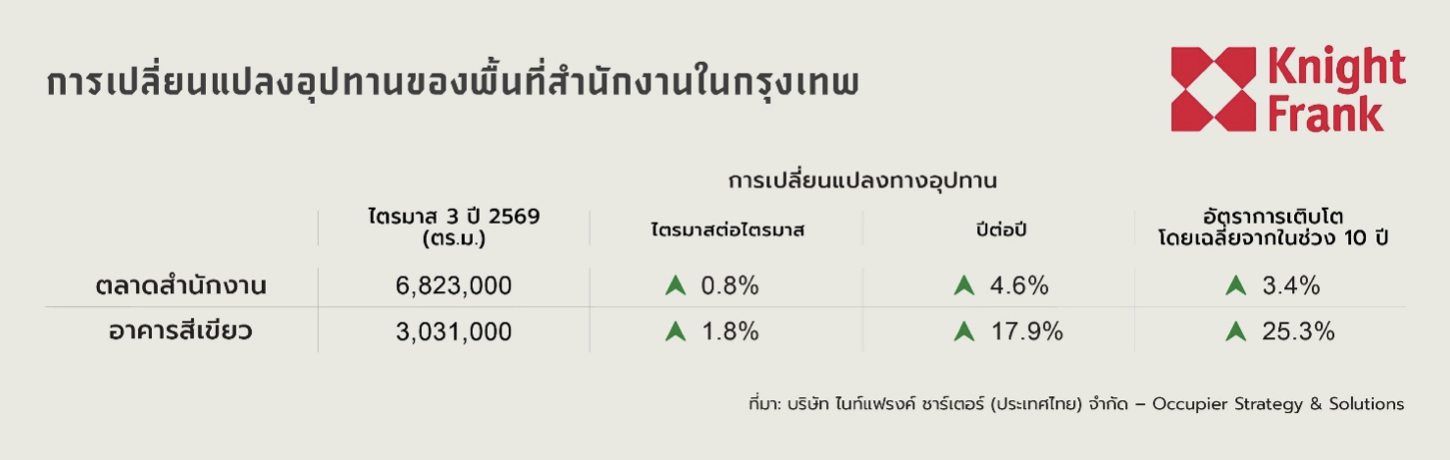
ปัญญา เจนกิจวัฒนาเลิศ หุ้นส่วน - หัวหน้าฝ่ายที่ปรึกษาด้านสำนักงานไนท์แฟรงค์ ระบุว่า ออฟฟิศ กทม. ไตรมาส 3 ปี 2569 มีอุปทานพื้นที่รวมอยู่ที่ 6.82 ล้านตารางเมตร เพิ่มขึ้น 0.8% จากไตรมาสก่อนหน้า (QoQ) หลังอาคาร AIA Connect พื้นที่ 53,500 ตารางเมตร ก่อสร้างแล้วเสร็จ
ในจำนวนนี้มีอุปทานพื้นที่สำนักงานที่ได้รับการรับรองมาตรฐานด้านสิ่งแวดล้อมเพิ่มขึ้น 1.8% มาอยู่ที่ 3.03 ล้านตารางเมตร หรือคิดเป็น 44% ของตลาด
ตลาดเริ่มทรงตัว แต่พื้นที่ว่างยังสูง 1.6 ล้านตร.ม. อัตราเช่าต่ำค่าเฉลี่ย
ด้านความต้องการเช่า ปริมาณการเช่าพื้นที่รวม (Take-up) อยู่ที่ประมาณ 109,000 ตารางเมตร ขณะที่พื้นที่สำนักงานที่ผู้เช่าย้ายออกอยู่ที่ 59,000 ตารางเมตร ทำให้เกิดการดูดซับพื้นที่สุทธิ (Net Absorption) ประมาณ 51,000 ตารางเมตร ลดลงจาก 69,000 ตารางเมตรในไตรมาส 2
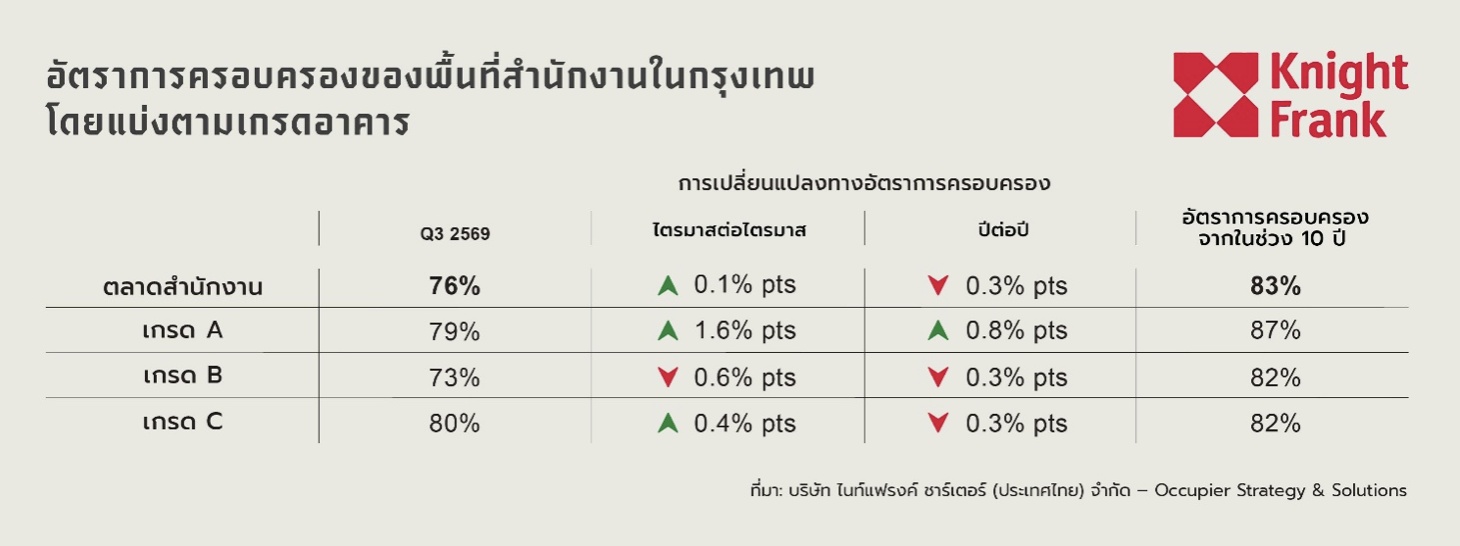
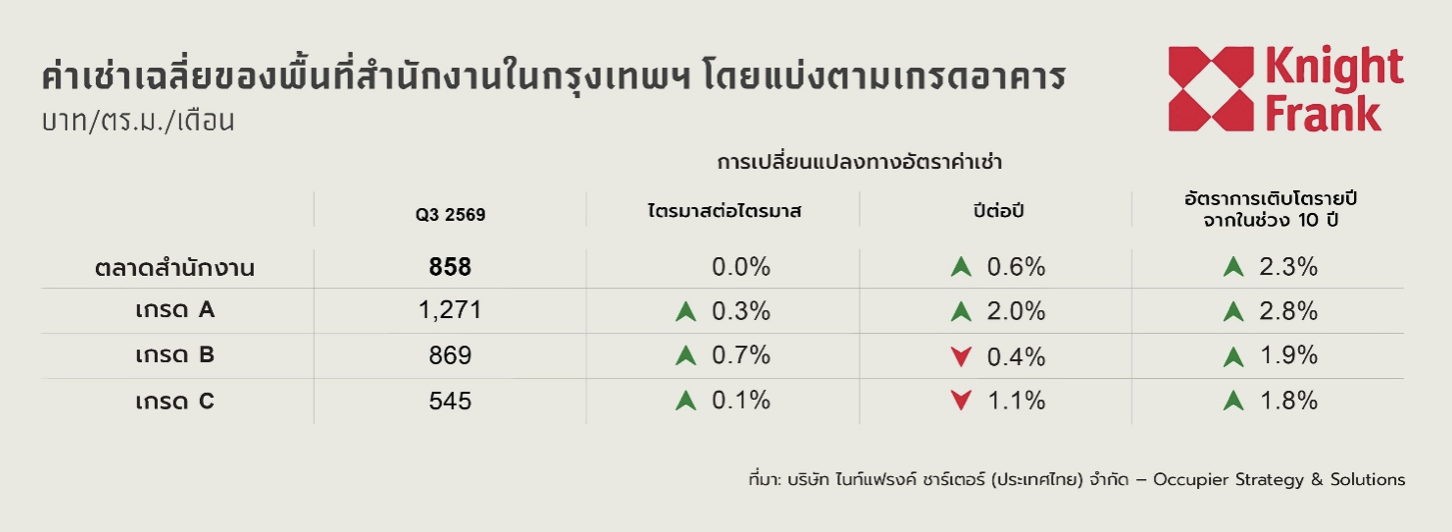
อัตราการเช่าพื้นที่รวม (Occupancy Rate) ปรับเพิ่มขึ้นเล็กน้อย 0.1 จุดเปอร์เซ็นต์ มาอยู่ที่ 76.4% ขณะที่ค่าเช่าเสนอเฉลี่ย (Average Asking Rent) ทรงตัวที่ 858 บาทต่อตารางเมตรต่อเดือน
อย่างไรก็ตาม อัตราการเช่าพื้นที่ยังต่ำกว่าค่าเฉลี่ย 10 ปีที่ 83% ราว 7 จุดเปอร์เซ็นต์ และมีพื้นที่สำนักงานว่างในตลาดประมาณ 1.6 ล้านตารางเมตร สะท้อนว่าตลาดยังมีโจทย์สำคัญในการเติมพื้นที่ว่าง ท่ามกลางการแข่งขันจากโครงการใหม่
ดีมานด์กระจุกตัวอาคารใหม่-อาคารสีเขียว
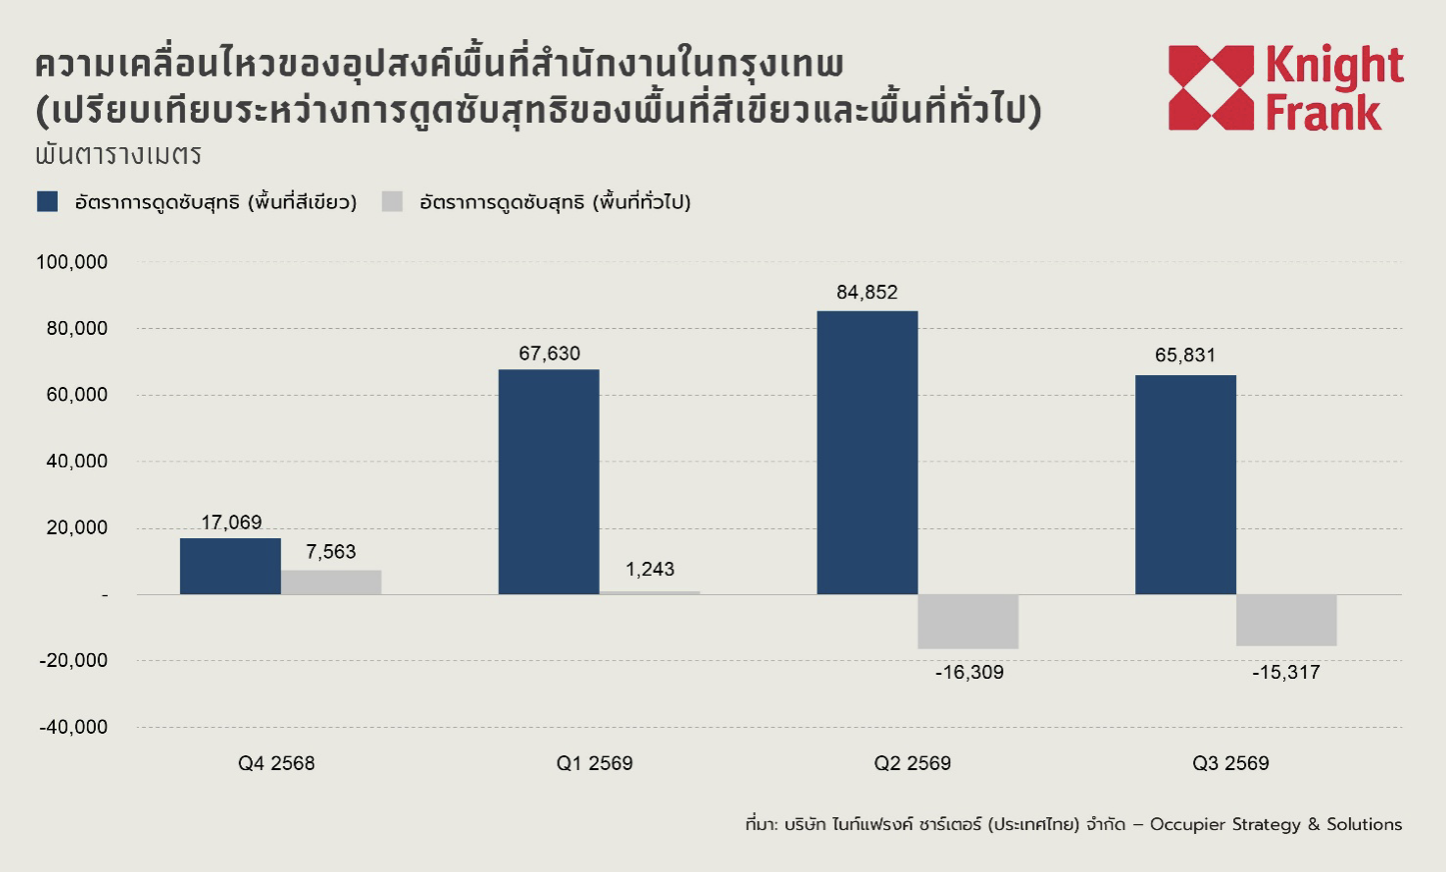
แม้ตลาดมีการเช่าพื้นที่สุทธิเป็นบวก แต่แรงขับเคลื่อนหลักกลับมาจากอาคารสำนักงานที่เพิ่งก่อสร้างแล้วเสร็จ ได้แก่ BTS Visionary Park, Cloud 11, One Origin และ AIA Connect ซึ่งมีพื้นที่เช่าเพิ่มขึ้นรวมประมาณ 66,000 ตารางเมตร
ในทางกลับกัน อาคารสำนักงานส่วนที่เหลือของตลาดมีพื้นที่เช่าสุทธิลดลงประมาณ 16,000 ตารางเมตร สะท้อนว่าการมีดีมานด์ในภาพรวมไม่ได้หมายความว่าอาคารทุกแห่งจะได้รับประโยชน์เท่ากัน
เมื่อจำแนกตามประเภทอาคาร พบว่า
-อาคารสีเขียว (Green-Certified Buildings) มีการดูดซับพื้นที่สุทธิประมาณ 66,000 ตารางเมตร
-อาคารทั่วไป มีการดูดซับพื้นที่สุทธิติดลบประมาณ 15,000 ตารางเมตร เป็นการหดตัวต่อเนื่องเป็นไตรมาสที่สอง
ทิศทางดังกล่าวสะท้อนการเปลี่ยนแปลงของเกณฑ์เลือกสำนักงาน ผู้เช่าให้ความสำคัญกับอาคารทันสมัยและมาตรฐานสิ่งแวดล้อมมากขึ้น
แต่การมีจุดขายด้านคุณภาพก็ไม่ได้หมายถึงการขึ้นราคาได้ทันที เพราะอาคารใหม่ยังต้องแข่งขันกันดึงดูดผู้เช่าเช่นกัน โดยค่าเช่าเสนอเฉลี่ยของอาคารสีเขียวปรับลดลง 0.3% จากไตรมาสก่อนหน้า
ออฟฟิศเกรด A ฟื้นตัว เกรด B ยังเผชิญแรงกดดัน
หากมองตามระดับอาคาร สถานการณ์เริ่มแยกชัดระหว่างกลุ่มที่รักษาความสามารถในการดึงดูดผู้เช่า กับกลุ่มที่ยังต้องรับแรงกดดันจากการแข่งขัน
1.อาคารเกรด A มีอัตราการเช่าเพิ่มขึ้น 1.6 จุดเปอร์เซ็นต์ มาอยู่ที่ 79%
2.อาคารเกรด B มีอัตราการเช่าลดลง 0.6 จุดเปอร์เซ็นต์ มาอยู่ที่ 73%
3.อาคารเกรด C มีอัตราการเช่าเพิ่มขึ้น 0.4 จุดเปอร์เซ็นต์ มาอยู่ที่ 80%
ด้านค่าเช่าเสนอเฉลี่ย อาคารเกรด A อยู่ที่ 1,271 บาทต่อตารางเมตรต่อเดือน เพิ่มขึ้น 0.3% เกรด B อยู่ที่ 869 บาท เพิ่มขึ้น 0.7% และเกรด C อยู่ที่ 545 บาท เพิ่มขึ้น 0.1%
แม้ค่าเช่าของทุกระดับอาคารจะขยับขึ้นเล็กน้อย แต่ภาพรวมตลาดยังอยู่ในภาวะที่ผู้เช่ามีอำนาจต่อรองสูง จากพื้นที่ว่างที่ยังมีอยู่มากและอุปทานใหม่ที่กำลังทยอยเข้าสู่ตลาด เจ้าของอาคารจึงยังเน้นรักษาและเพิ่มอัตราการเช่า มากกว่าผลักดันค่าเช่า โดยยังพบการเสนอสิทธิประโยชน์ เงื่อนไขจูงใจ และการสนับสนุนค่าใช้จ่ายตกแต่งสำนักงาน (Fit-out Support) ในการเจรจาสัญญาเช่า
Non-CBD มาแรง รับแรงส่งจากอาคารใหม่
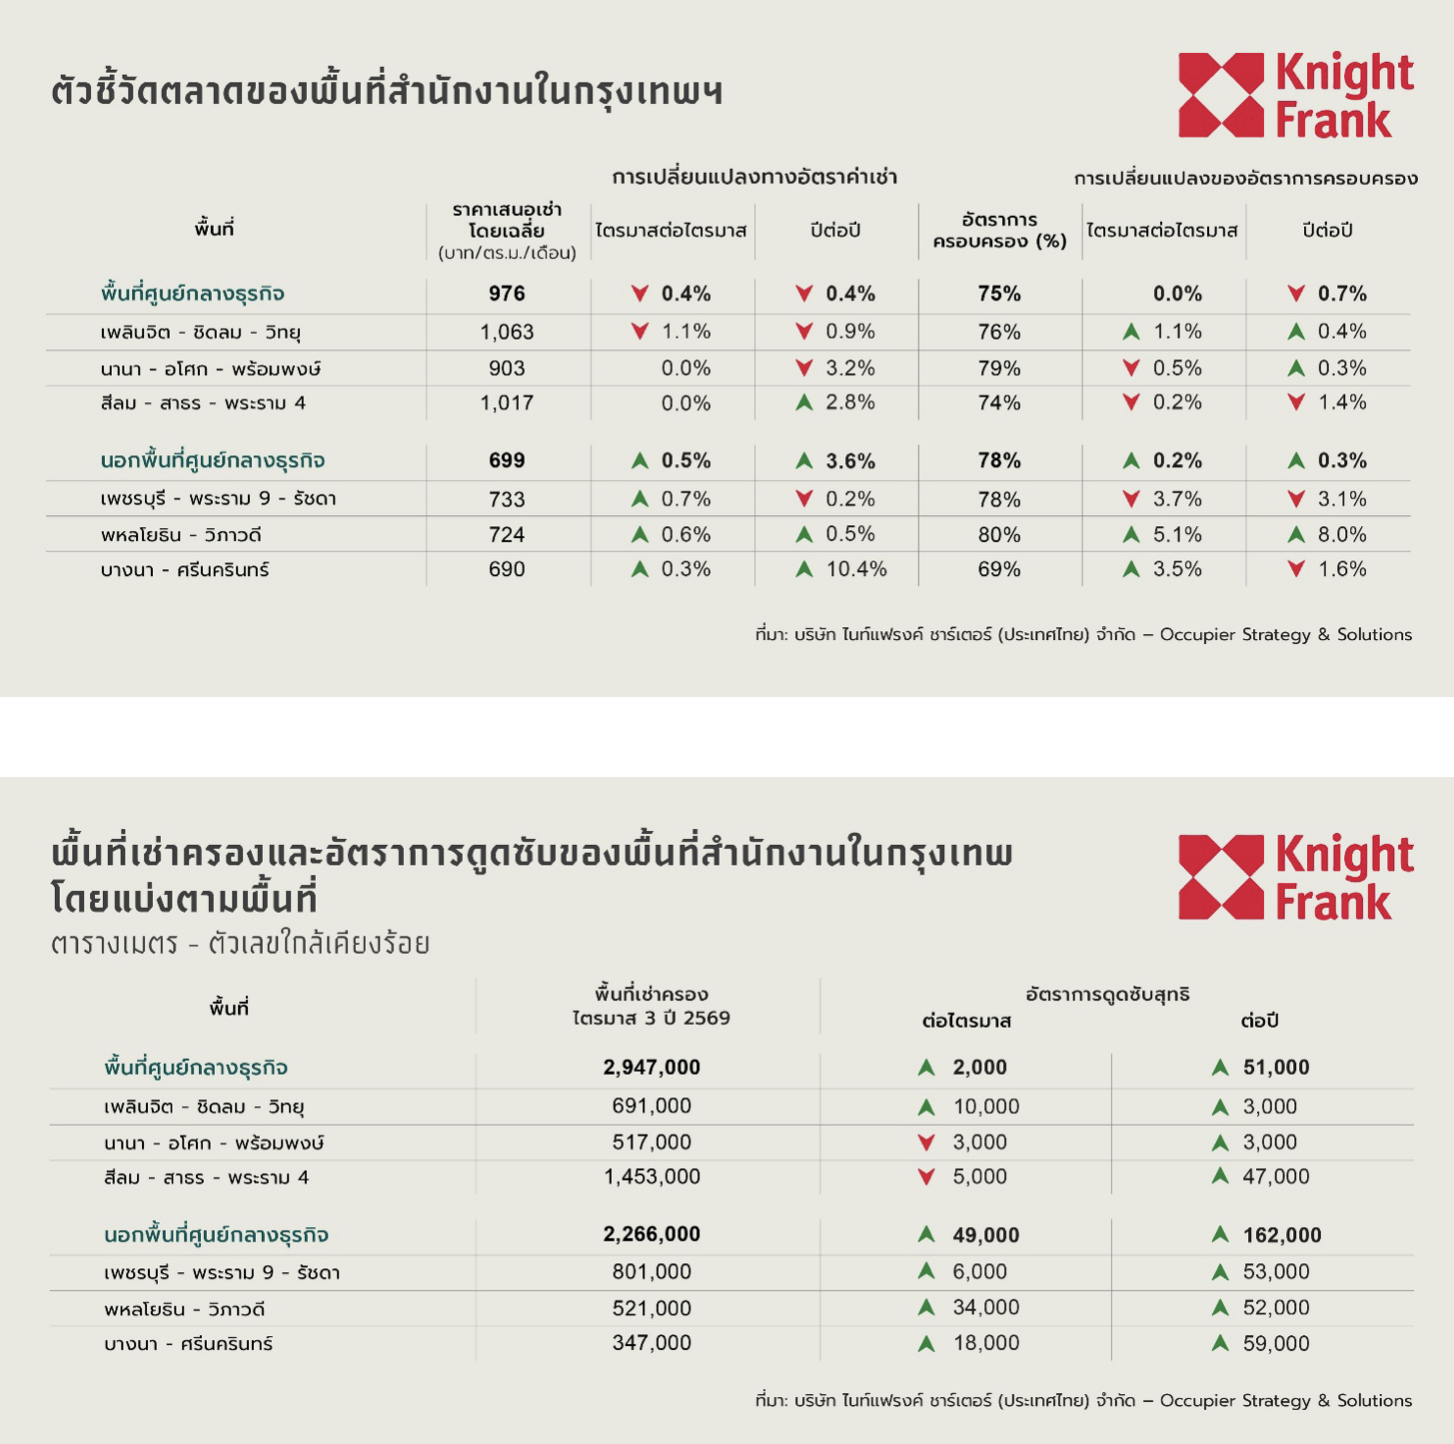
ในเชิงทำเล ตลาดสำนักงานนอกย่านศูนย์กลางธุรกิจ (Non-CBD) มีการดูดซับพื้นที่สุทธิประมาณ 49,000 ตารางเมตร ขณะที่ CBD มีการดูดซับพื้นที่สุทธิเพิ่มขึ้นเพียงประมาณ 2,000 ตารางเมตร
อัตราการเช่าพื้นที่ Non-CBD เพิ่มขึ้น 0.2 จุดเปอร์เซ็นต์ มาอยู่ที่ 78% ส่วนค่าเช่าเสนอเฉลี่ยเพิ่มขึ้น 0.5% มาอยู่ที่ 699 บาทต่อตารางเมตรต่อเดือน
ขณะที่ออฟฟิศพื้นที่ CBD มีอัตราการเช่าพื้นที่ทรงตัวที่ประมาณ 75% และค่าเช่าเสนอเฉลี่ยลดลง 0.4% มาอยู่ที่ 976 บาทต่อตารางเมตรต่อเดือน
อย่างไรก็ตาม การเติบโตของ Non-CBD ส่วนหนึ่งมาจากการทยอยเปิดและเติมผู้เช่าในอาคารใหม่
1.ทำเลพหลโยธิน-วิภาวดี มีอัตราการเช่าเพิ่มขึ้น 5.1 จุดเปอร์เซ็นต์ มาอยู่ที่ 80% และบางนา-ศรีนครินทร์ เพิ่มขึ้น 3.5 จุดเปอร์เซ็นต์ มาอยู่ที่ 69%
2.ทำเลเพชรบุรี-พระราม 9-รัชดา ซึ่งมี AIA Connect เข้าสู่ตลาด อัตราการเช่าลดลง 3.7 จุดเปอร์เซ็นต์ มาอยู่ที่ 78% โดยอาคารดังกล่าวมีอัตราการเช่าเริ่มต้นที่ 30%
ภาพนี้ชี้ว่า แม้ Non-CBD จะเป็นแรงขับเคลื่อนสำคัญของตลาด แต่การแข่งขันในแต่ละทำเลยังแตกต่างกันตามจังหวะการเปิดอาคารใหม่และความสามารถในการดึงดูดผู้เช่า
อุปทานใหม่ชะลอ แต่การแข่งขันยังเดือด
สำหรับแนวโน้มอุปทาน พื้นที่สำนักงานที่คาดว่าจะเข้าสู่ตลาดจนถึงปี 2574 ปรับลดลงเหลือประมาณ 530,000 ตารางเมตร โดยราว 54% เป็นโครงการที่อยู่ระหว่างการก่อสร้าง
เฉพาะไตรมาส 4 ปี 2569 ยังมีพื้นที่สำนักงานใหม่ที่คาดว่าจะแล้วเสร็จประมาณ 119,000 ตารางเมตร จาก One Bangkok Tower 2 และ Summit Tower ขณะที่ Boonmitr Silom และ Project O เลื่อนกำหนดแล้วเสร็จออกไปเป็นปีถัด ๆ ไป
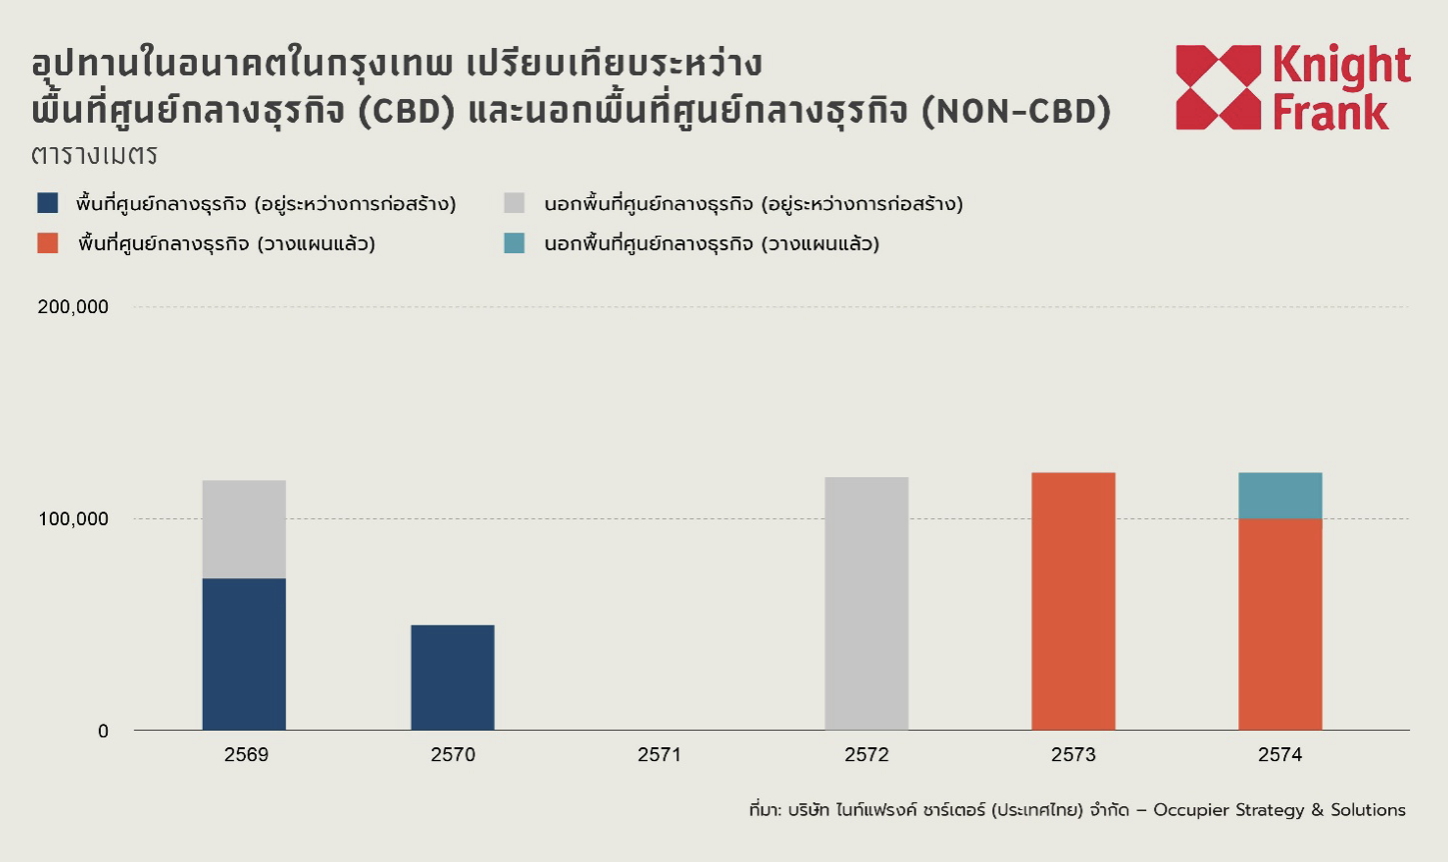
หลังปี 2569 คาดว่าจะมีอาคารสำนักงานใหม่ทยอยแล้วเสร็จเฉลี่ยประมาณ 82,000 ตารางเมตรต่อปี จนถึงปี 2574 ต่ำกว่าปริมาณอุปทานใหม่ที่เข้าสู่ตลาดในปี 2569 อย่างมีนัยสำคัญ
แม้อุปทานใหม่ในระยะข้างหน้าจะลดความร้อนแรงลง แต่การมีพื้นที่ว่างประมาณ 1.6 ล้านตารางเมตร ทำให้ตลาดยังต้องใช้เวลาในการดูดซับพื้นที่ส่วนเกิน โดยเฉพาะอาคารที่ไม่สามารถตอบโจทย์ความต้องการของผู้เช่าได้ตรงจุด