
เมื่อเกิดน้ำท่วม พายุ หรือภัยธรรมชาติ ความเสียหายที่มองเห็นได้อาจเป็นบ้าน รถ หรือทรัพย์สินที่ได้รับผลกระทบ แต่สิ่งที่ตามมาอย่างรวดเร็วไม่แพ้กันคือภาระค่าใช้จ่าย ตั้งแต่ค่าที่พักชั่วคราว ค่าเดินทาง ค่าทำความสะอาด ค่าซ่อมแซม ไปจนถึงค่ารักษาพยาบาล หลายครอบครัวจึงไม่ได้เผชิญเพียงความเสียหายจากเหตุการณ์ตรงหน้า แต่ยังต้องรับมือกับแรงกดดันทางการเงินในช่วงเวลาที่ไม่ทันตั้งตัว
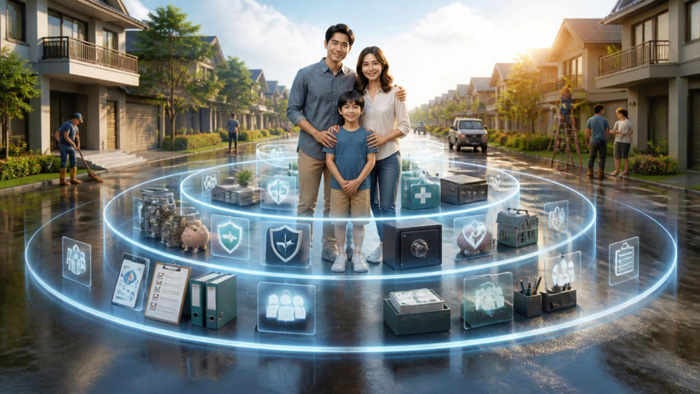
“เคทีซี” หรือ บริษัท บัตรกรุงไทย จำกัด (มหาชน) มองว่าภัยพิบัติในปัจจุบันไม่ได้สร้างผลกระทบเพียงต่อชีวิตและทรัพย์สิน แต่ยังกระทบต่อสภาพคล่องของครัวเรือนอย่างมีนัยสำคัญ หลายครอบครัวต้องเผชิญค่าใช้จ่ายฉุกเฉินในช่วงเวลาที่รายได้อาจหยุดชะงักหรือไม่แน่นอน การเตรียมพร้อมรับมือในมิติการเงินจึงไม่ควรเริ่มต้นหลังเกิดเหตุ แต่ควรวางแผนล่วงหน้าผ่าน 3 แนวทางสำคัญ ได้แก่ เงินพร้อม–ความคุ้มครองพร้อม–รู้วิธีใช้สิทธิ
ชั้นแรก “เงินพร้อม” สำหรับค่าใช้จ่ายที่รอไม่ได้
หลังเกิดเหตุ ค่าใช้จ่ายจำนวนมากมักเกิดขึ้นทันที ขณะที่เงินช่วยเหลือหรือค่าสินไหมอาจต้องใช้เวลาในการดำเนินการ เงินสำรองฉุกเฉินจึงเปรียบเสมือนแนวป้องกันด่านแรกที่ช่วยให้ครัวเรือนสามารถรับมือกับค่าใช้จ่ายจำเป็นได้โดยไม่ต้องกู้ยืมหรือตัดสินใจทางการเงินอย่างเร่งด่วน
สิ่งสำคัญจึงไม่ใช่เพียงการมีเงินเก็บ แต่ควรแยกเงินสำรองฉุกเฉินออกจากเงินออมเพื่อเป้าหมายอื่น และเก็บไว้ในรูปแบบที่เข้าถึงได้ง่ายเมื่อจำเป็น เพราะในสถานการณ์ฉุกเฉิน “เงินที่ใช้ได้ทันที” อาจมีคุณค่ามากกว่าเงินที่มีอยู่แต่ยังไม่สามารถนำออกมาใช้ได้
ชั้นที่สอง “ความคุ้มครองพร้อม” ช่วยลดแรงกระแทกจากความเสียหายก้อนใหญ่
แม้เงินสำรองจะช่วยดูแลค่าใช้จ่ายระยะสั้นได้ แต่เมื่อความเสียหายมีมูลค่าสูง ประกันภัยยังคงเป็นอีกกลไกสำคัญที่ช่วยแบ่งเบาภาระทางการเงินได้อย่างมีประสิทธิภาพ โดยเฉพาะในกรณีที่เกี่ยวข้องกับชีวิต สุขภาพ หรือที่อยู่อาศัย ตัวอย่างจากโครงการประกันภัยพิบัติเพื่อที่อยู่อาศัยและอุบัติเหตุ สะท้อนให้เห็นว่าความคุ้มครองสามารถเข้ามามีบทบาทในการบรรเทาผลกระทบทางการเงินจากภัยพิบัติได้ แม้อาจไม่สามารถชดเชยความเสียหายทั้งหมด แต่สามารถช่วยลดภาระและเพิ่มสภาพคล่องในช่วงเวลาที่ครอบครัวต้องเผชิญค่าใช้จ่ายหลายด้านพร้อมกัน
สาระสำคัญจึงไม่ได้อยู่ที่วงเงินคุ้มครองเพียงอย่างเดียว แต่อยู่ที่การกลับมาทบทวนว่า ปัจจุบันเรามีความคุ้มครองอะไรอยู่บ้าง ครอบคลุมความเสี่ยงที่เผชิญจริงหรือไม่ และมีคนในครอบครัวที่รับรู้ข้อมูลเหล่านี้หรือไม่ เพราะหลายครั้งกรมธรรม์หรือสิทธิประโยชน์ที่มีอยู่แล้วอาจถูกลืม จนไม่ได้ถูกนำมาใช้ในวันที่จำเป็นที่สุด
ชั้นที่สาม “รู้วิธีใช้สิทธิ” เพราะมีความคุ้มครองอย่างเดียว อาจยังไม่พอ
เมื่อสถานการณ์เริ่มคลี่คลาย สิ่งสำคัญไม่แพ้การฟื้นฟูความเสียหาย คือการตรวจสอบสิทธิที่ตนเองมีอยู่ และเตรียมหลักฐานที่เกี่ยวข้องให้ครบถ้วน ไม่ว่าจะเป็นภาพถ่ายความเสียหาย เอกสารสำคัญ หรือข้อมูลประกอบที่จำเป็นสำหรับการขอรับความช่วยเหลือและการเรียกร้องค่าสินไหม
ในทางปฏิบัติ เอกสาร ขั้นตอน และเงื่อนไขการพิจารณาจะแตกต่างกันไปตามประเภทความเสียหายและหลักเกณฑ์ของแต่ละโครงการ ผู้เอาประกันภัยหรือผู้มีสิทธิจึงควรศึกษารายละเอียดจากช่องทางทางการทุกครั้ง เพื่อให้ได้รับข้อมูลที่ถูกต้องและเป็นปัจจุบัน รวมถึงสามารถดำเนินการได้ทันตามระยะเวลาที่กำหนด
อีกเรื่องที่ไม่ควรมองข้ามหลังเกิดภัยพิบัติคือความเสี่ยงจากมิจฉาชีพ ซึ่งมักอาศัยช่วงเวลาที่ผู้ประสบภัยกำลังเร่งหาความช่วยเหลือ ส่งข้อความหรือลิงก์ปลอมเพื่อหลอกขอข้อมูลส่วนบุคคลหรือข้อมูลทางการเงิน การติดต่อหน่วยงานหรือส่งข้อมูลต่างๆ จึงควรทำผ่านช่องทางทางการที่เชื่อถือได้เท่านั้น
เคทีซีเชื่อว่า ความพร้อมรับมือภัยพิบัติทางการเงินไม่ได้หมายถึงการมีเงินมากที่สุด หรือซื้อประกันให้มากที่สุด แต่คือการเตรียมความพร้อมอย่างสมดุล ทั้งการมีเงินสำรองสำหรับสถานการณ์ฉุกเฉิน มีความคุ้มครองรองรับความเสียหายก้อนใหญ่ และรู้วิธีเข้าถึงสิทธิที่ตนเองมีอยู่ เพราะแม้ภัยพิบัติจะเป็นสิ่งที่หลีกเลี่ยงไม่ได้ แต่การวางแผนที่ดีจะช่วยลดผลกระทบทางการเงิน และทำให้การฟื้นตัวของครอบครัวเกิดขึ้นได้เร็วกว่าเดิม