
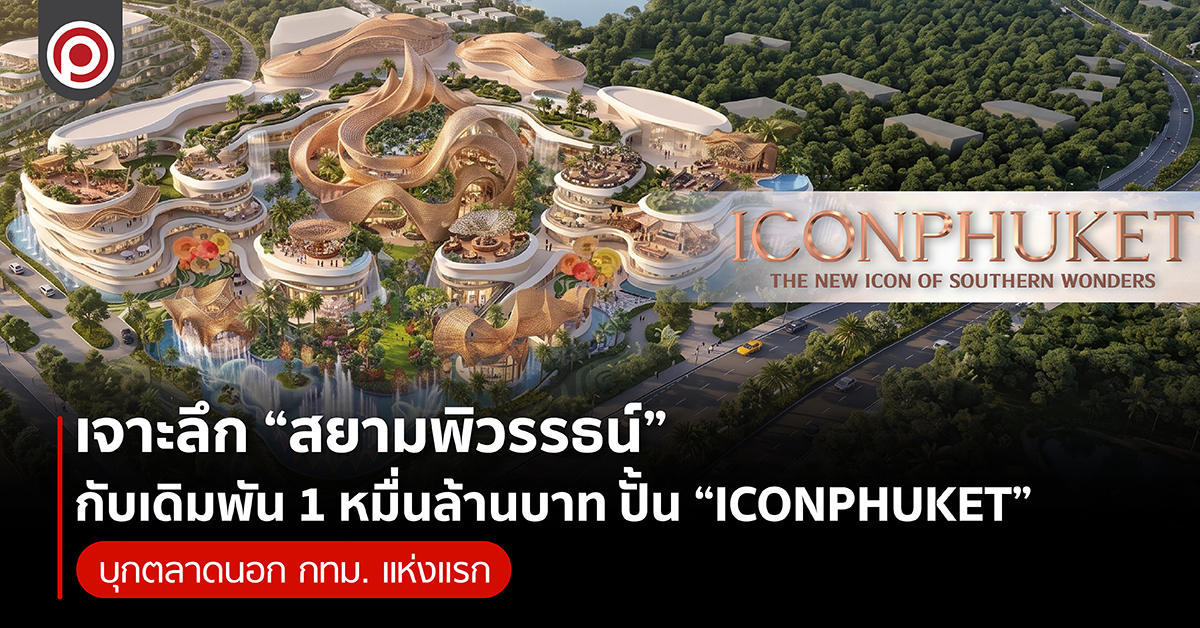
การเปิดตัว ICONPHUKET (ไอคอนภูเก็ต) ของกลุ่มสยามพิวรรธน์ ด้วยมูลค่าการลงทุนประมาณ 10,000 ล้านบาท ไม่ได้เป็นเพียงการเพิ่มศูนย์การค้าแห่งใหม่ให้กับภูเก็ต แต่กำลังส่งสัญญาณถึงการเปลี่ยนเกมของตลาดค้าปลีกภูเก็ต ในฐานะ Global Lifestyle Destination ที่มีทั้งการท่องเที่ยว การอยู่อาศัย การลงทุน และการใช้จ่ายของผู้คนจากทั่วโลก
แล้วภูเก็ตน่าสนใจอย่างไร "สยามพิวรรธน์" ยักษ์ใหญ่ที่เคยยึดมั่นกับทำเลไข่แดงใจกลางกรุงเทพฯ จึงเลือก "ภูเก็ต" เป็นปักหมุดศูนย์การค้านอกเมืองหลวงเป็นแห่งแรก
ซัพพลายศูนย์การค้าภูเก็ต เหลือว่างแค่ 7% ตลาดโต
ภัทรชัย ทวีวงศ์ ผู้อำนวยการอาวุโส แผนกวิจัยตลาดและประชาสัมพันธ์ ซาวิลล์ (ประเทศไทย) เปิดเผยว่า ปี 2568 ภูเก็ตมีอุปทานพื้นที่ค้าปลีกสะสมประมาณ 432,630 ตารางเมตร ในจำนวนนี้มีพื้นที่ถูกใช้งานแล้วประมาณ 400,345 ตารางเมตร หรือ 92.54% เหลือพื้นที่ว่างเพียงประมาณ 32,285 ตารางเมตร หรือ 7.46%
ตัวเลขนี้สะท้อนว่า แม้ตลาดจะมีโครงการใหม่ทยอยเข้ามา แต่ความต้องการพื้นที่ค้าปลีกยังอยู่ในระดับสูง และที่น่าสนใจกว่านั้นคือ ตลาดกำลังเข้าสู่รอบใหม่ของการขยายตัว
โครงสร้างค้าปลีกภูเก็ตวันนี้ไม่ได้มีเพียง Shopping Mall ขนาดใหญ่อีกต่อไป แต่กำลังแตกออกเป็นหลายรูปแบบ ตั้งแต่ Shopping Mall, Community Mall, Lifestyle Mall, Destination Retail ไปจนถึง Wholesale/Cash & Carry จากพื้นที่ค้าปลีกภูเก็ตประมาณ 432,580 ตารางเมตร แบ่งเป็น
1.Shopping Mall 221,265 ตารางเมตร หรือ 51.2%
2.Hypermarket 116,315 ตารางเมตร หรือ 26.9%
3.Community Mall 95,000 ตารางเมตร หรือ 22.0%
ภาพนี้สะท้อนว่าการเติบโตของค้าปลีกไม่ได้เกิดจากการสร้างศูนย์การค้าขนาดใหญ่เพียงอย่างเดียว แต่กำลังเกิดขึ้นพร้อมกันในหลายทำเลและหลายรูปแบบ เพื่อรองรับทั้งนักท่องเที่ยว คนท้องถิ่น และกลุ่มชาวต่างชาติที่เข้ามาพำนักระยะยาว
โดยเฉพาะ Community Mall ที่ขยายตัวโดดเด่นในช่วง 3 ปีที่ผ่านมา เพราะตอบโจทย์การใช้ชีวิตในแต่ละวันได้มากขึ้น ทั้งร้านอาหาร คาเฟ่ ซูเปอร์มาร์เก็ต ร้านค้า บริการ และพื้นที่พักผ่อน
ทำให้ค้าปลีกไม่ได้จำเป็นต้องอยู่ใน “ห้างใหญ่” เสมอไป แต่สามารถเข้าไปอยู่ใกล้กับบ้าน โรงแรม และแหล่งท่องเที่ยวได้
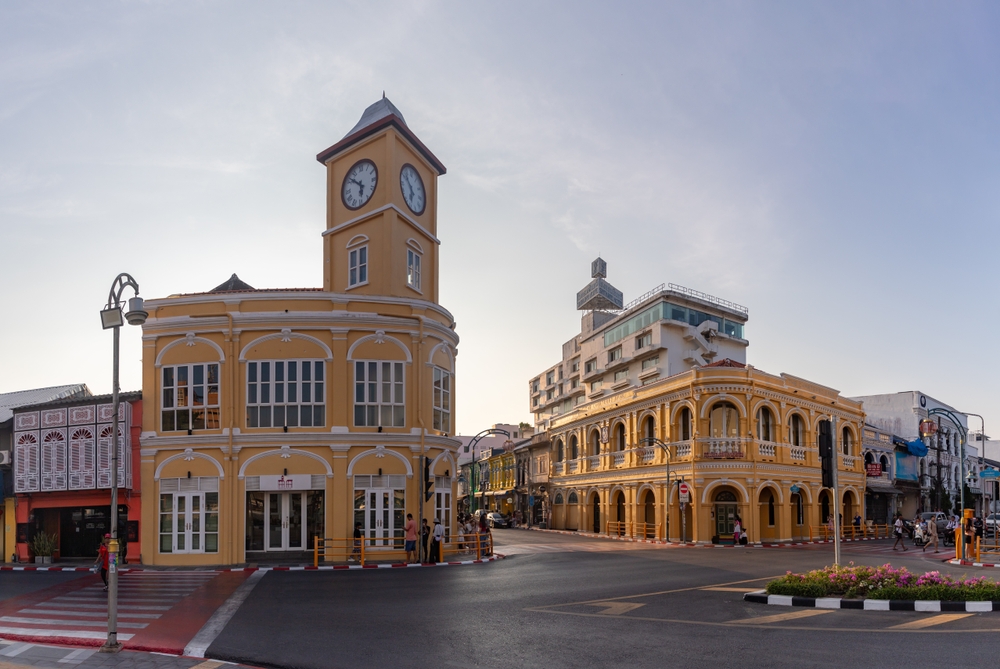
เดิมตลาดค้าปลีกภูเก็ตมีศูนย์กลางหลักอยู่ที่ เมืองภูเก็ต และ ป่าตอง แต่การเติบโตของตลาดอสังหาริมทรัพย์ระดับบน โรงแรม Luxury และกลุ่มผู้พำนักระยะยาว กำลังทำให้ศูนย์กลางค้าปลีกของภูเก็ตขยายตัวออกไปตาม New Residential and Tourism Hubs
ข้อมูลของซาวิลส์ระบุว่า ณ สิ้นปี 2568 อุปทานค้าปลีกกระจุกตัวอยู่ในทำเลหลัก ได้แก่
1.เมืองภูเก็ต มีประมาณ 163,630 ตารางเมตร หรือ 37.8%
2.ป่าตอง ประมาณ 104,000 ตารางเมตร หรือ 24.0%
3.เชิงทะเล ประมาณ 61,000 ตารางเมตร หรือ 14.1%
4.พื้นที่อื่น ๆ มีประมาณ 84,000 ตารางเมตร หรือ 19.4%
ส่วน ราไวย์ มี 9,000 ตร.ม. , ไม้ขาว มีซัพพลาย 6,000 ตร.ม. และในยาง มีประมาณ 5,000 ตร.ม.
"ตอนนี้เชิงทะเลกำลังกลายเป็นทำเลที่ต้องจับตา เพราะมีฐานลูกค้าจากโครงการที่อยู่อาศัยระดับบน โรงแรม Luxury และกลุ่มผู้พำนักระยะยาวที่มีกำลังซื้อสูง"
ภูเก็ตขยับสู่เมืองที่มี Retail Ecosystem รอบเกาะ
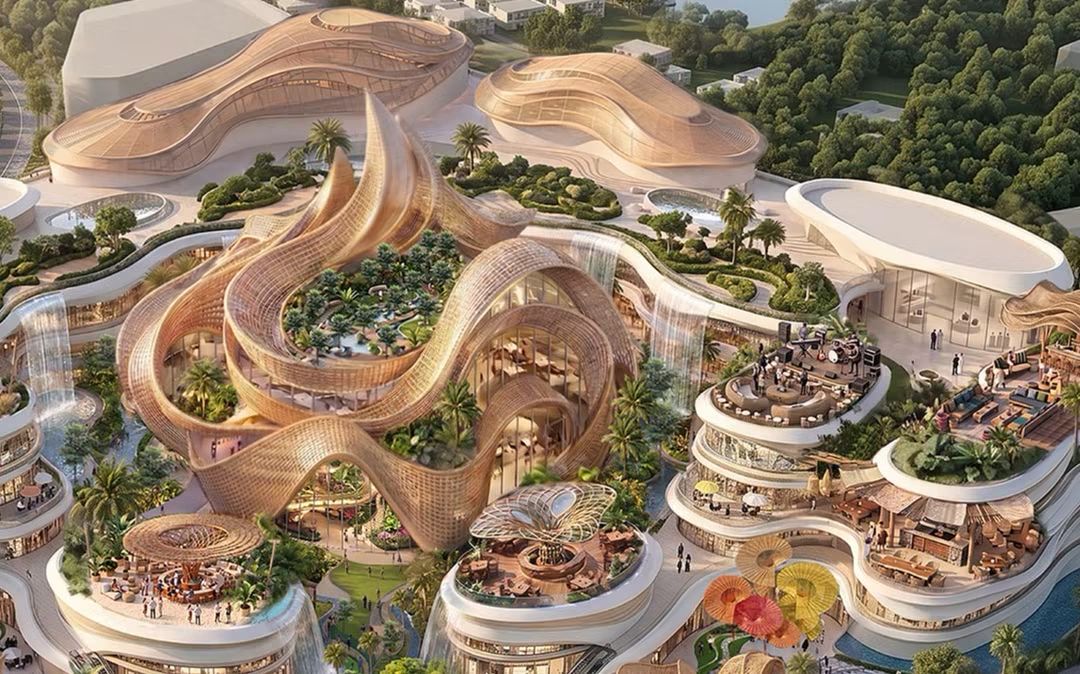
ภายใต้การลงทุนประมาณ 10,000 ล้านบาท ICONPHUKET วางตัวเองเป็น Hybrid Retail-Attraction & Entertainment Destination ที่ผสมทั้งค้าปลีก ความบันเทิง การท่องเที่ยว และ Lifestyle Experience เข้าด้วยกัน พร้อม 12 World-Class Attractions และมีกำหนดเปิดให้บริการในปี 2572
จุดสำคัญจึงไม่ได้อยู่ที่การเพิ่มพื้นที่ค้าปลีกอีกแห่ง แต่คือการสร้างเหตุผลใหม่ให้คน “เดินทางมา”
การแข่งขันในตลาดค้าปลีกภูเก็ตจึงมีแนวโน้มเปลี่ยนจากการวัดกันที่ จำนวนตารางเมตร ไปสู่การวัดว่าโครงการสามารถสร้างประสบการณ์อะไรให้ผู้บริโภค และสามารถดึงคนให้เข้ามาใช้เวลาและกลับมาใช้บริการซ้ำได้มากแค่ไหน
ขณะที่ Central Phuket ยังคงเป็นหนึ่งในศูนย์กลางค้าปลีกระดับบนที่สำคัญของเกาะ ด้วยพื้นที่โครงการรวมประมาณ 400,000 ตารางเมตร มีร้านค้ามากกว่า 700 ร้าน และพื้นที่ให้เช่ามากกว่า 185,000 ตารางเมตร โดยการขยาย Luxury Zone ในปี 2569 จะช่วยเสริมบทบาทของภูเก็ตในฐานะจุดหมายปลายทางของสินค้า Luxury และแบรนด์ระดับโลก
เมื่อประกอบกับ Community Mall ที่กำลังเกิดขึ้นจำนวนมากในพื้นที่ บางเทา, กมลา และรอบลากูน่า ภาพของภูเก็ตจึงกำลังเปลี่ยนจาก “มีห้าง” ไปสู่การมี Retail Ecosystem ที่ครอบคลุมทั้งเมือง
ซัพพลายใหม่กำลังมา +30% ในปี 72
หลังตลาดค้าปลีกชะลอตัวในช่วงปี 2563–2564 จาก COVID-19 ตลาดเริ่มกลับมาขยายตัวตั้งแต่ปี 2565 โดยมีโครงการใหม่เกิดขึ้นทั้ง Mixxmall Rawayana, GO Wholesale, Mingle Mall Naiyang และ My Front Yard
จากอุปทานสะสมประมาณ 241,365 ตารางเมตรก่อนปี 2558 ตลาดขยับขึ้นมาอยู่ที่ประมาณ 432,630 ตารางเมตรในปี 2568และในอีก 4 ปีข้างหน้า ซาวิลส์คาดว่าอุปทานจะเพิ่มขึ้นต่อเนื่องเป็น
-ปี 2569 ซัพพลายรีเทลใหม่ 464,630 ตารางเมตร
-ปี 2570 ซัพพลายรีเทลใหม่ 501,819 ตารางเมตร
-ปี 2572 ซัพพลายรีเทลใหม่แตะ 601,819 ตารางเมตร หรือเพิ่มขึ้นเกือบ 30% จากปี 2569
นั่นหมายความว่า ภูเก็ตกำลังเข้าสู่ช่วงที่มีทั้ง “เงินลงทุนใหม่” และ “พื้นที่ค้าปลีกใหม่” ไหลเข้าสู่ตลาดพร้อมกัน
อย่างไรก็ตาม ผู้พัฒนาจะไม่ใช่เพียงการสร้างพื้นที่เพิ่ม เพราะการแข่งขันจะสูงขึ้นในทำเลอย่าง เมืองภูเก็ต, บางเทา-เชิงทะเล, ถลาง, ป่าตอง และ ราไวย์
"โครงการที่จะอยู่รอดจึงต้องตอบให้ได้ว่า ทำไมคนต้องมาโครงการนี้ แทนที่จะไปโครงการอื่น"
รีเทลค่าเช่าสูงสุด 3,000 บาทต่อตารางเมตร ยังมีตลาดรองรับ
อีกหนึ่งตัวเลขที่สะท้อนกำลังของตลาดคือค่าเช่าพื้นที่ค้าปลีกในภูเก็ต ซึ่งโดยทั่วไปอยู่ที่ประมาณ 700-3,000 บาทต่อตารางเมตรต่อเดือน ขึ้นอยู่กับประเภทโครงการ ทำเล และศักยภาพในการดึงดูดผู้ใช้บริการ
สำหรับ Community Mall และทำเลศักยภาพ ค่าเช่าอยู่ที่ประมาณ 1,200-1,500 บาทต่อตารางเมตรต่อเดือน ขณะที่โครงการทำเลโดดเด่นหรือมีฐานลูกค้ากำลังซื้อสูง สามารถขึ้นไปถึง 2,000-2,500 บาทต่อตารางเมตรต่อเดือน และบางทำเลสูงถึง 2,000-3,000 บาทต่อตารางเมตรต่อเดือน
นอกจากนี้ บางโครงการยังใช้โมเดลเก็บค่าเช่าร่วมกับ Gross Profit (GP) ประมาณ 18-25% เพื่อให้สอดคล้องกับยอดขายของผู้เช่า
เมื่อประกอบกับอัตราการเช่าพื้นที่ถึง 92.54% ตลาดจึงยังมีแรงจูงใจให้ผู้ประกอบการเข้ามาลงทุน แม้จะต้องเผชิญกับซัพพลายใหม่ที่จะเพิ่มขึ้นในอีกไม่กี่ปีข้างหน้า
ภูเก็ต มีข้อได้เปรียบประชากรสูง
สุรเชษฐ กองชีพ หัวหน้าฝ่ายวิจัยและที่ปรึกษา คุชแมน แอนด์ เวคฟีลด์ ประเทศไทย ที่ปรึกษาด้านอสังหาริมทรัพย์ ให้ความเห็นว่า แม้ภูเก็ตจะมีประชากรตามทะเบียนราษฎรเพียง 432,464 คน แต่หากรวมคนที่เข้ามาอยู่อาศัยและทำงานจริง คาดว่ามีประชากรราว 1.25 ล้านคนหรือมากกว่านั้น
ในจำนวนนี้มีทั้งคนไทยและชาวต่างชาติ โดยเฉพาะชาวต่างชาติที่เข้ามาทำงานอย่างถูกต้องตามกฎหมาย 145,475 คน ณ สิ้นเดือนสิงหาคม 2569 เพิ่มจาก 105,773 คนในเดือนธันวาคม 2567 และยังมีชาวต่างชาติที่เลือกภูเก็ตเป็นสถานที่ทำงานหรือพำนักระยะยาวอีกราว 205,000 คน แล้วแต่ช่วงเวลา
จึงทำให้ภูเก็ตไม่ได้เป็นเพียงจังหวัดที่มีประชากรตามทะเบียน 4 แสนกว่าคน แต่กำลังกลายเป็น เมืองนานาชาติที่มีทั้งคนอยู่อาศัย ทำงาน และพักผ่อนจากทั่วโลก

นักท่องเที่ยวเติมกำลังซื้ออีกหลายล้านคนต่อปี โครงสร้างพื้นฐานใหม่กำลังมา
นอกจากคนที่อาศัยอยู่จริง ภูเก็ตยังมีฐานนักท่องเที่ยวขนาดใหญ่ โดยปี 2568 มีนักท่องเที่ยวเข้าพักโรงแรมกว่า 12.65 ล้านคน
สนามบินนานาชาติภูเก็ตยังเชื่อมต่อกว่า 70 จุดหมายปลายทางทั่วโลก ผ่านสายการบินมากกว่า 60-70 สายการบิน
ปี 2568 มีผู้โดยสารระหว่างประเทศผ่านสนามบินภูเก็ตกว่า 10.83 ล้านคน และหากรวมผู้โดยสารทั้งไทยและต่างชาติอยู่ที่ประมาณ 17.4 ล้านคน
ส่วน 8 เดือนแรกของปี 2569 มีนักท่องเที่ยวสะสมแล้วประมาณ 9.2 ล้านคน และคาดว่าทั้งปีจะอยู่ที่ประมาณ 14 ล้านคน

นี่จึงเป็นเหตุผลสำคัญว่า ทำไมตลาดภูเก็ตจึงไม่ได้วัดจากจำนวนประชากรเพียงอย่างเดียว แต่ต้องมองถึง จำนวนคนที่หมุนเวียนเข้ามาใช้จ่ายในเมืองด้วย
สะท้อนว่า ตลาดจริงของภูเก็ตไม่ได้ขับเคลื่อนด้วยคนท้องถิ่นเพียงอย่างเดียว แต่เกิดจากการรวมกันของ ประชากรแฝง ชาวต่างชาติ นักท่องเที่ยว และคนจากจังหวัดอื่นที่เดินทางเข้ามา
และภูเก็ตยังไม่ได้โตถึงจุดสูงสุด โครงสร้างพื้นฐานของภูเก็ตกำลังถูกขยายเพื่อรองรับการเติบโตในอนาคต ทั้งถนน ทางด่วน และสนามบิน
สนามบินนานาชาติภูเก็ตมีแผนขยายขีดความสามารถเพื่อรองรับผู้โดยสารได้ถึง 18 ล้านคนต่อปีภายในปี 2574 ขณะเดียวกันยังมีแผนพัฒนา สนามบินนานาชาติอันดามันในพังงา เพื่อรองรับการเติบโตของภูเก็ตและพังงาในอนาคต
เมื่อการเดินทางเชื่อมโยงดีขึ้น ภูเก็ตก็มีโอกาสขยายบทบาทจากเมืองท่องเที่ยวไปสู่ ฮับการท่องเที่ยวของภาคใต้ ที่เชื่อมต่อกับจังหวัดโดยรอบ
นี่จึงเป็นเหตุผลที่ภาคเอกชนยังเดินหน้าลงทุนต่อเนื่อง ทั้งโครงการที่อยู่อาศัย ศูนย์การค้า โรงแรม สวนสนุก และสวนน้ำ
เพราะสิ่งที่นักลงทุนกำลังมอง ไม่ใช่แค่ตลาดของภูเก็ตในวันนี้ แต่คือ ศักยภาพของเมืองที่จะรองรับคนและกำลังซื้อที่เพิ่มขึ้นในระยะยาว