
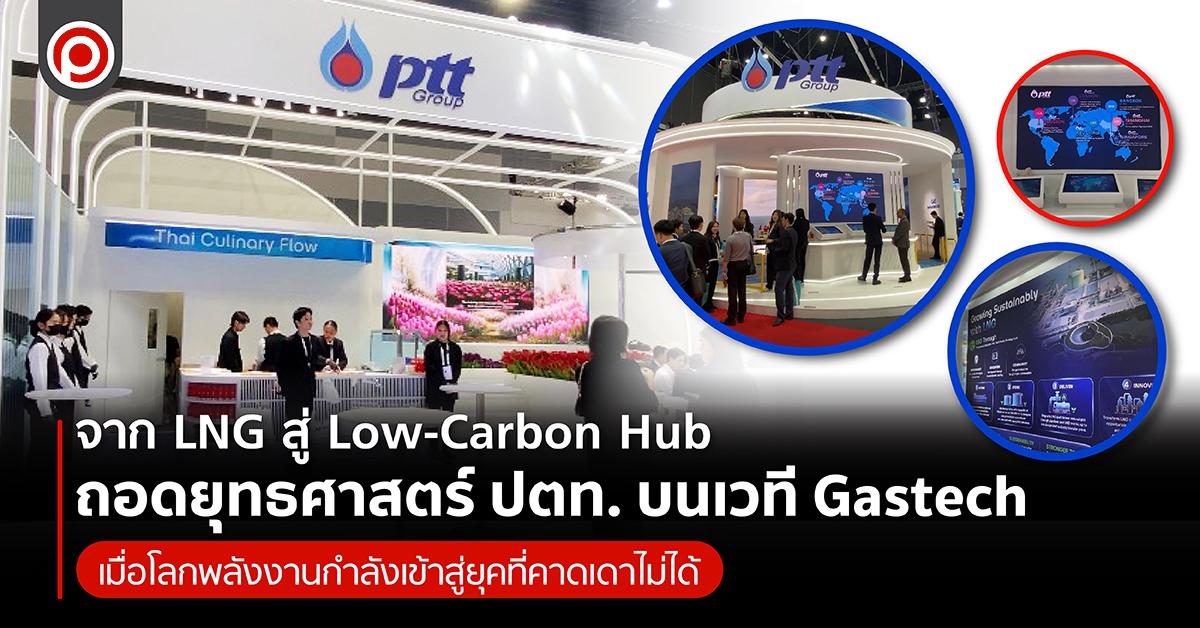
หากย้อนกลับไปเพียงไม่กี่ปีก่อน อุตสาหกรรมพลังงานโลกอาจมีโจทย์หลักอยู่เพียงข้อเดียว คือการจัดหาพลังงานให้เพียงพอในต้นทุนที่แข่งขันได้
แต่หลังจากโลกเผชิญทั้งการแพร่ระบาดของ COVID-19 สงครามรัสเซีย-ยูเครน ความตึงเครียดทางภูมิรัฐศาสตร์ และแรงกดดันจากการเปลี่ยนแปลงสภาพภูมิอากาศ คำถามของอุตสาหกรรมพลังงานก็เปลี่ยนไปอย่างสิ้นเชิง
วันนี้ โลกไม่ได้กังวลเพียงว่าพลังงานจะมีราคาถูกหรือไม่ แต่กำลังกังวลว่าพลังงานจะมาถึงหรือไม่ และจะลดการปล่อยคาร์บอนได้เร็วพอหรือเปล่า
คำถามนี้สะท้อนอยู่ตลอดงาน Gastech 2026 ที่จัดขึ้นในประเทศไทย ระหว่างวันที่ 14-17 กันยายน โดยมีผู้บริหาร ปตท. หลายคนขึ้นเวทีแลกเปลี่ยนมุมมองในประเด็นต่าง ๆ ตั้งแต่โครงสร้างพื้นฐาน LNG การบริหารความผันผวนของตลาดพลังงาน ไปจนถึงการพัฒนาอุตสาหกรรมคาร์บอนต่ำ
ที่สะท้อนภาพโลกพลังงานยุคใหม่ไม่สามารถพึ่งเชื้อเพลิงหรือเทคโนโลยีใดเพียงอย่างเดียวได้อีกต่อไป หากต้องสร้างสมดุลระหว่างความมั่นคง ความยืดหยุ่น และความยั่งยืนไปพร้อมกัน
โลกไม่ได้ขาดพลังงาน แต่กำลังขาดความแน่นอน
แม้โลกจะยังมีก๊าซธรรมชาติ น้ำมัน และพลังงานหมุนเวียนอยู่มาก แต่บทเรียนจากหลายปีที่ผ่านมาแสดงให้เห็นว่าการมีทรัพยากรไม่ได้หมายความว่าจะเข้าถึงทรัพยากรนั้นได้เสมอไป
สงครามรัสเซีย-ยูเครนทำให้ยุโรปต้องเร่งหา LNG ความตึงเครียดในตะวันออกกลางส่งผลต่อเส้นทางขนส่งพลังงาน ขณะที่ความผันผวนทางเศรษฐกิจและนโยบายพลังงานของแต่ละประเทศยังสร้างความไม่แน่นอนต่ออุปสงค์และอุปทานทั่วโลก
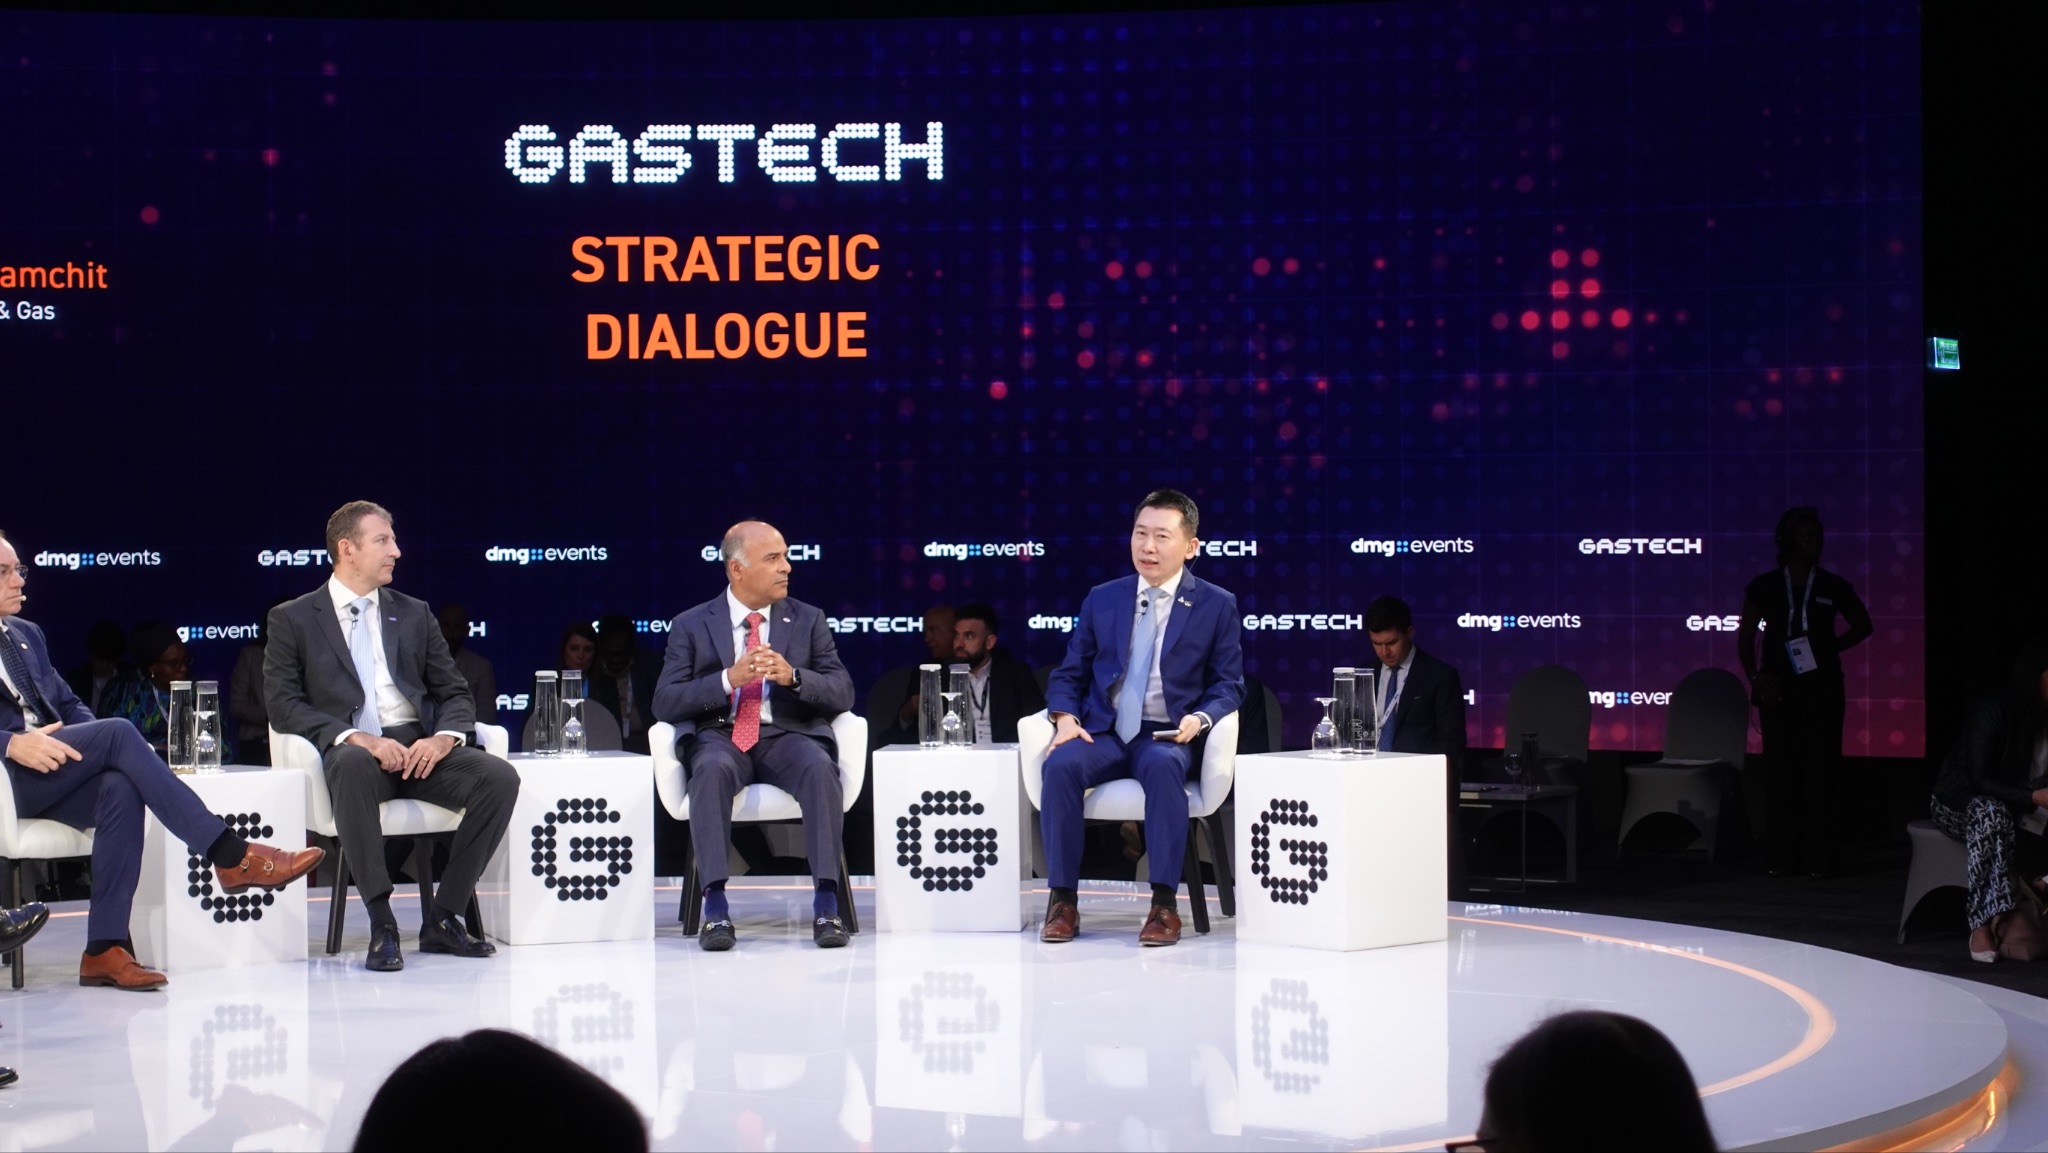
บนเวที “From Molecules to Markets: Building LNG Infrastructure to Connect Demand Centres in an Era of Supply Chain Disruption” คุณบัณฑิต ธรรมประจำจิต ประธานเจ้าหน้าที่ปฏิบัติการกลุ่มธุรกิจปิโตรเลียมขั้นต้นและก๊าซธรรมชาติ ปตท. ยืนยันว่า ก๊าซธรรมชาติยังมีบทบาทสำคัญทั้งในฐานะ Transition Fuel และ Destination Fuel โดยเฉพาะในเอเชียที่ความต้องการพลังงานยังเติบโตต่อเนื่องจากภาคไฟฟ้า ภาคอุตสาหกรรม รวมถึงธุรกิจใหม่อย่าง Data Center และ AI
แต่สิ่งที่เปลี่ยนไปคือความมั่นคงทางพลังงานในวันนี้ไม่ได้วัดจากปริมาณก๊าซที่มีอยู่เพียงอย่างเดียว หากวัดจากความสามารถในการจัดหาและส่งมอบได้อย่างต่อเนื่องเมื่อเกิดเหตุไม่คาดคิด
เขาชี้ว่ารูปแบบการจัดหา LNG กำลังเปลี่ยนจากระบบ Point-to-Point ไปสู่ “Connected Flexible Network” ที่เชื่อมแหล่งจัดหา เส้นทางขนส่ง โครงสร้างพื้นฐาน และตลาดปลายทางเข้าด้วยกัน ทำให้สามารถบริหาร LNG ได้ยืดหยุ่นมากขึ้นท่ามกลางโลกที่ผันผวน
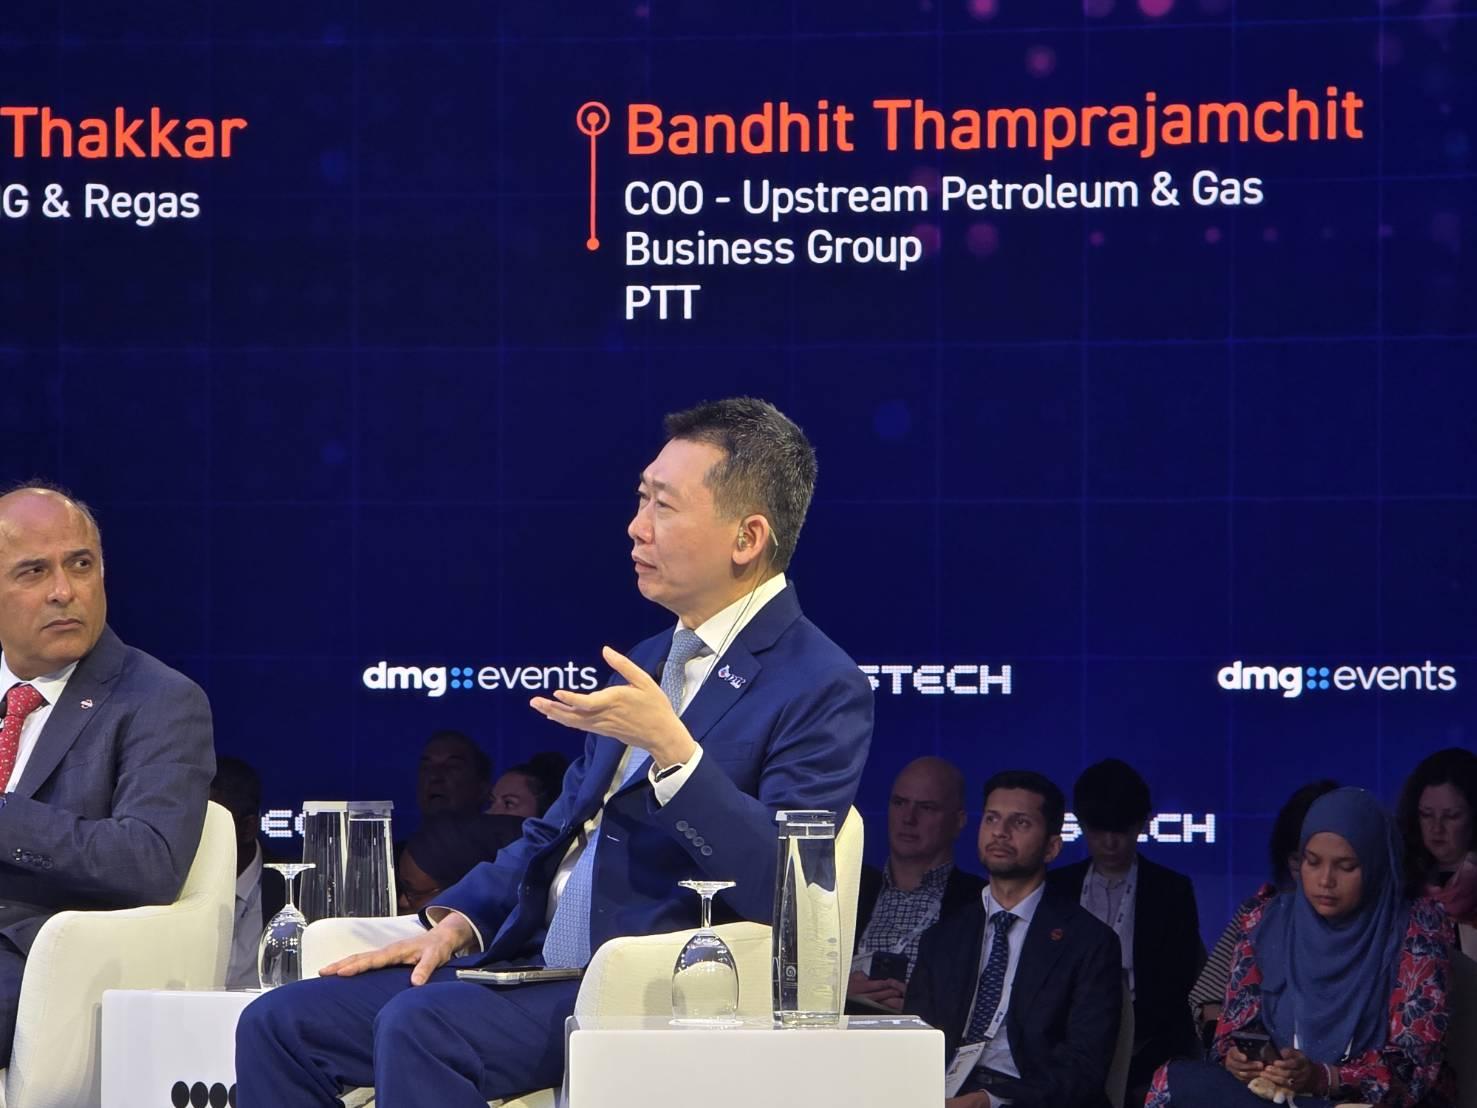
แนวคิดดังกล่าวสะท้อนการเปลี่ยนผ่านของอุตสาหกรรม LNG จากการมองโครงสร้างพื้นฐานเป็นเพียง "จุดรับก๊าซ" ไปสู่การเป็นเครือข่ายที่เชื่อมโยงทั้งต้นน้ำ กลางน้ำ และปลายน้ำเข้าด้วยกัน เพราะในโลกที่ซัพพลายเชนอาจสะดุดได้ทุกเมื่อ ความสามารถในการเปลี่ยนเส้นทาง จัดสรรปริมาณ หรือส่งมอบก๊าซไปยังตลาดที่ต้องการได้อย่างรวดเร็ว กลายเป็นปัจจัยสำคัญไม่แพ้ปริมาณก๊าซที่มีอยู่
คุณบัณฑิตยกตัวอย่างว่า โครงสร้างพื้นฐานยุคใหม่ต้องรองรับการดำเนินงานได้หลากหลายรูปแบบ ตั้งแต่การถ่าย LNG ระหว่างเรือกลางทะเล (Ship-to-Ship Transfer) การส่งออกซ้ำ (Reloading) การแบ่งบรรจุลงเรือขนาดเล็ก (Break-bulk) ไปจนถึงการบริหารปริมาณก๊าซผ่านระบบ Virtual Inventory ซึ่งช่วยเพิ่มความยืดหยุ่นในการจัดหาและส่งมอบในระดับภูมิภาค
โครงสร้างพื้นฐาน LNG ยุคใหม่จึงไม่ได้วัดกันที่ขนาดถังเก็บหรือกำลังรองรับเพียงอย่างเดียว แต่ต้องสามารถรับ ส่งต่อ และบริหาร LNG ได้หลากหลายรูปแบบ ตั้งแต่การส่งออกซ้ำ การถ่ายเรือกลางทาง การแบ่งบรรจุลงเรือขนาดเล็ก ไปจนถึงการบริหารสต็อกร่วมกัน
ขณะเดียวกัน อีกหัวใจสำคัญคือการกระจายพอร์ตจัดหา ทั้งแหล่งผลิต ผู้ขาย รูปแบบสัญญา และตลาดปลายทาง เพื่อลดความเสี่ยงจากการพึ่งพาแหล่งใดแหล่งหนึ่งมากเกินไป
แนวทางดังกล่าวไม่ใช่เพียงการกระจายความเสี่ยงทางธุรกิจ แต่ยังเป็นบทเรียนที่อุตสาหกรรมพลังงานทั่วโลกได้รับจากวิกฤตในช่วงหลายปีที่ผ่านมา เมื่อเหตุการณ์ทางภูมิรัฐศาสตร์เพียงจุดเดียวสามารถส่งผลกระทบต่อทั้งราคาและการไหลเวียนของพลังงานในหลายภูมิภาคพร้อมกัน
ปัจจุบัน ไทยมีทั้งสถานีรับ LNG มาบตาพุดแห่งที่ 1 สถานี Nong Fab และโครงสร้างพื้นฐาน LNG ที่กำลังพัฒนาร่วมกับพันธมิตร ซึ่งช่วยเพิ่มศักยภาพในการเชื่อมโยงการค้า LNG ของภูมิภาค เป้าหมายระยะยาวคือการต่อยอดศักยภาพของไทยสู่การเป็นศูนย์กลางการส่งมอบ LNG ของภูมิภาค ซึ่งในมุมของ ปตท. ความมั่นคงทางพลังงานไม่ได้เกิดจากการมี Capacity มากขึ้นเพียงอย่างเดียว แต่เกิดจากการมี “ทางเลือก” มากขึ้นด้วย
เมื่อคำถามไม่ใช่ “มีก๊าซพอไหม” แต่คือ “ซื้อไหวหรือเปล่า”
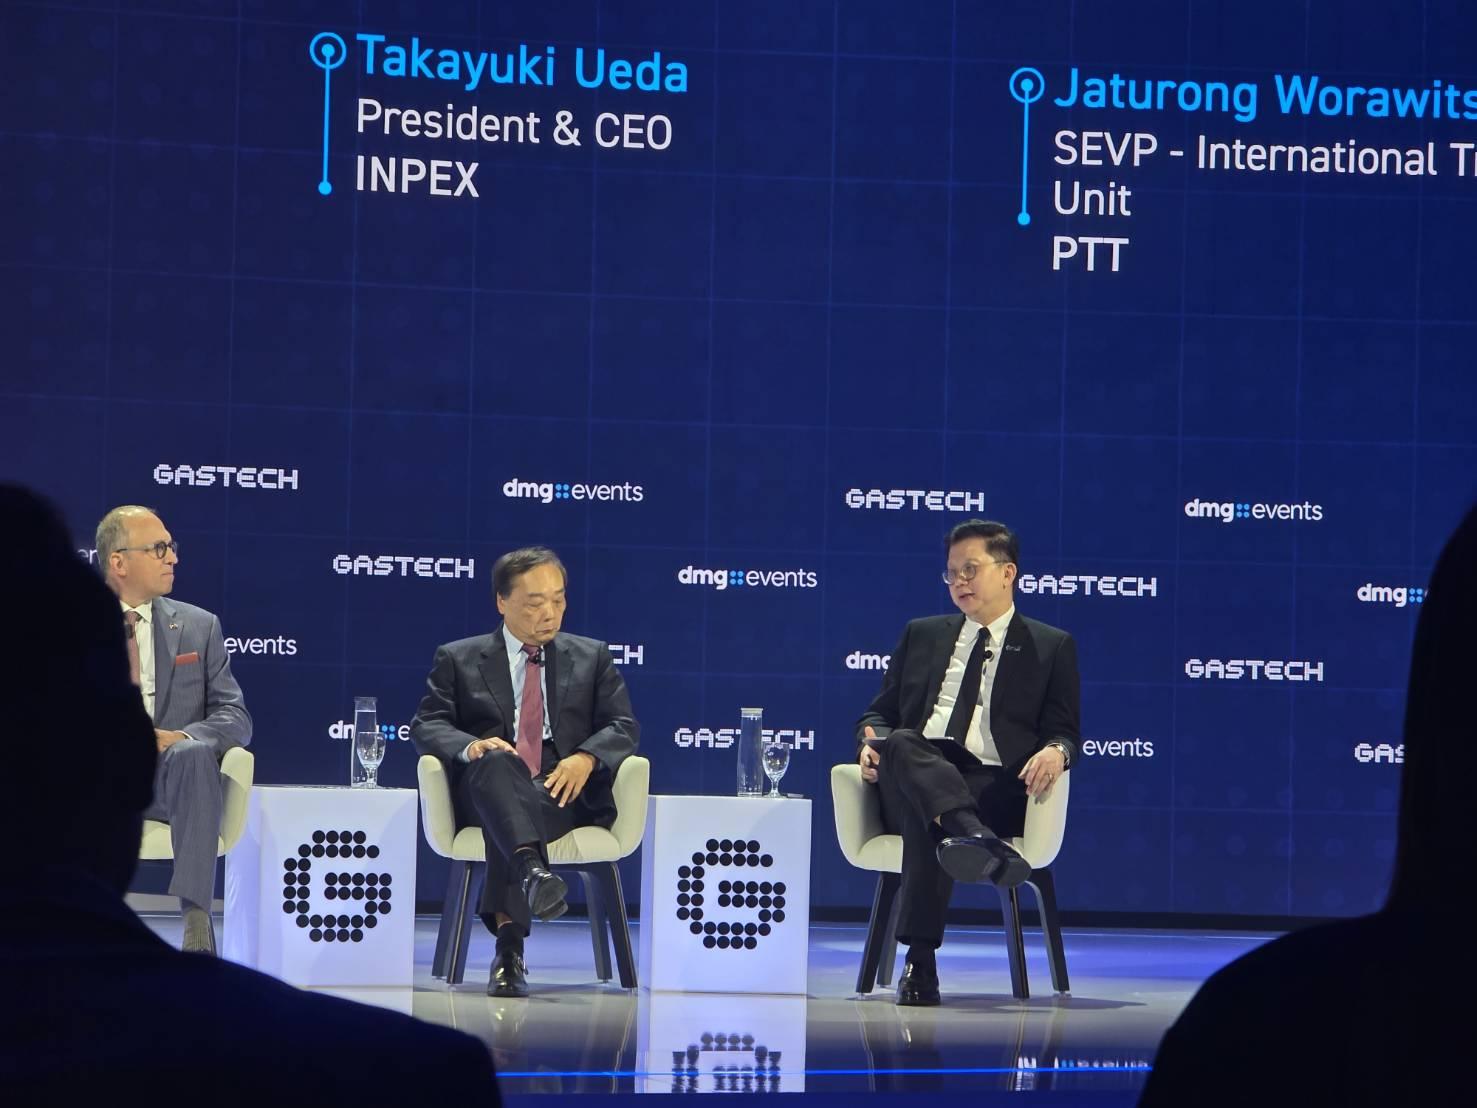
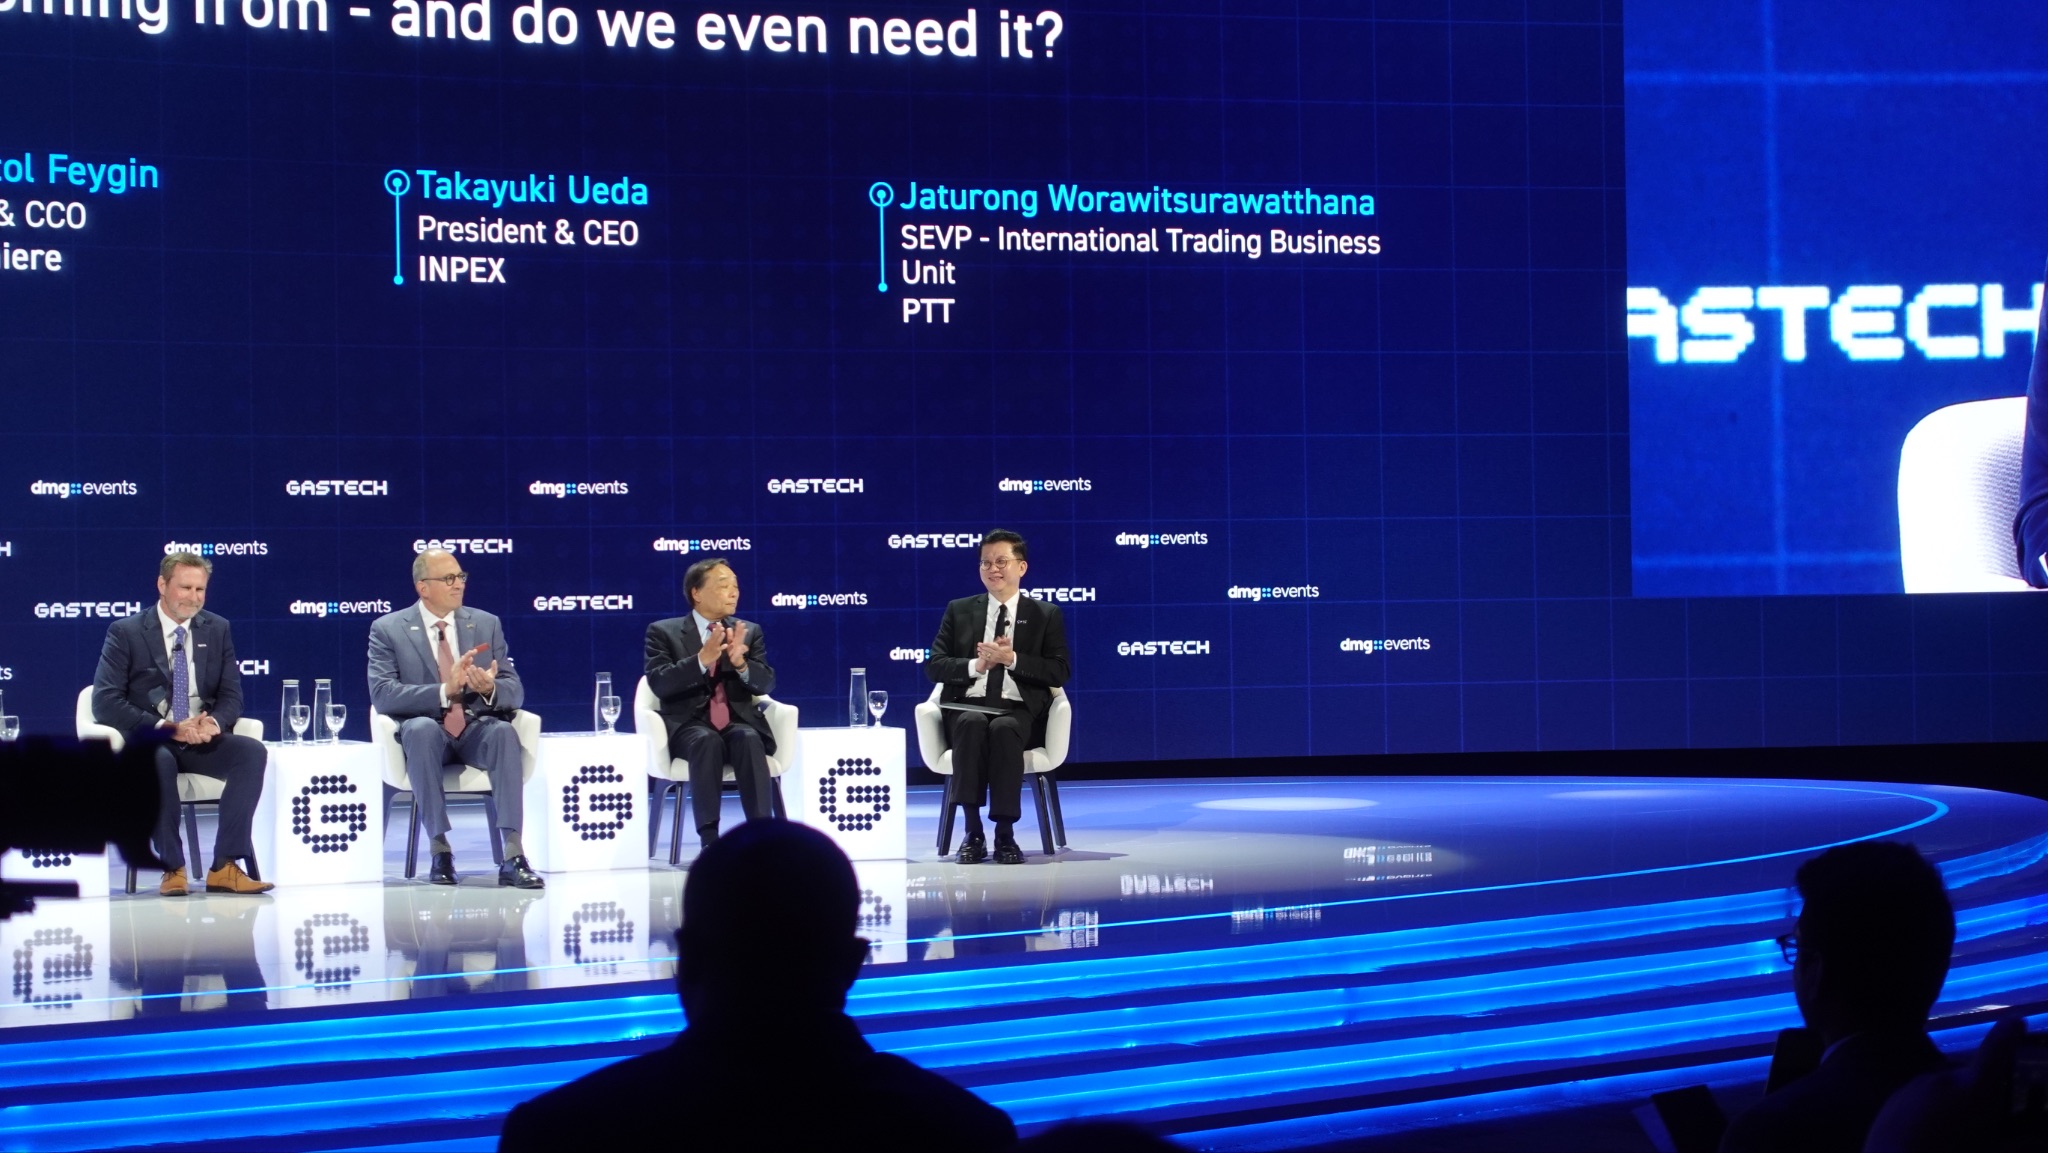
หากเวทีแรกพูดถึงการสร้างโครงสร้างพื้นฐานเพื่อรับมือความไม่แน่นอน เวทีของ คุณจตุรงค์ วรวิทย์สุรวัฒนา รองกรรมการผู้จัดการใหญ่หน่วยธุรกิจการค้าระหว่างประเทศ ปตท. พูดถึงอีกด้านของสมการ นั่นคือการบริหารความผันผวนในตลาด LNG โลก
หัวข้อของเวทีตั้งคำถามตรงไปตรงมาว่า ก๊าซล็อตใหม่จะมาจากไหน และโลกยังต้องการมันอยู่จริงหรือไม่
ในช่วงไม่กี่ปีข้างหน้า LNG ชุดใหม่จำนวนมากกำลังจะเข้าสู่ตลาด แต่คำถามสำคัญอาจไม่ใช่เรื่องปริมาณ หากเป็นเรื่องการเข้าถึงในราคาที่ประเทศผู้นำเข้ารับภาระได้
ในมุมของไทยและประเทศเศรษฐกิจเกิดใหม่ในเอเชีย ความมั่นคงทางพลังงานไม่ได้ขึ้นอยู่กับการมีอุปทานมากเพียงอย่างเดียว หากขึ้นอยู่กับการเข้าถึง LNG ในต้นทุนที่เหมาะสม โดยเฉพาะในช่วงวิกฤต
คุณจตุรงค์ชี้ว่า ช่วงวิกฤตราคาพลังงานในอดีตแสดงให้เห็นชัดว่า แม้ LNG จะมีอยู่ในตลาดเพียงพอ แต่หลายประเทศเผชิญข้อจำกัดในการเข้าถึง LNG เนื่องจากราคาพลังงานปรับตัวสูงขึ้นอย่างรวดเร็ว นั่นทำให้คำว่า Energy Security ในปัจจุบันไม่ได้หมายถึงเพียงการมีพลังงานใช้ แต่ต้องรวมถึงความสามารถในการจัดหาได้ในราคาที่เหมาะสมด้วย
สำหรับประเทศกำลังพัฒนาในเอเชีย ความท้าทายยิ่งซับซ้อนขึ้น เพราะต้องบริหารโจทย์สามด้านพร้อมกัน ทั้งความมั่นคงทางพลังงาน การรักษาต้นทุนไฟฟ้าให้อยู่ในระดับแข่งขันได้ และการลดการปล่อยคาร์บอน ซึ่งหลายครั้งเป้าหมายทั้งสามด้านอาจไม่ได้เดินไปในทิศทางเดียวกันเสมอ
คุณจตุรงค์ มองว่า LNG ยังคงมีบทบาทสำคัญในฐานะเชื้อเพลิงที่ช่วยรักษาเสถียรภาพของระบบไฟฟ้าและรองรับความผันผวนของพลังงานหมุนเวียน แต่ความไม่แน่นอนด้านเศรษฐกิจ นโยบายพลังงาน และทิศทางการเปลี่ยนผ่านพลังงาน ทำให้ผู้ซื้อจำเป็นต้องมีความยืดหยุ่นมากขึ้น
ทางออกที่เขาเสนอคือ “Flexible Long-term Contracts” แม้สัญญาระยะยาวยังจำเป็นต่อการรับประกันปริมาณก๊าซและสนับสนุนการลงทุนในโครงการใหม่ แต่เงื่อนไขต้องยืดหยุ่นมากขึ้น ทั้งด้านปริมาณ กำหนดส่งมอบ ตลาดปลายทาง และโครงสร้างราคา เพื่อให้สอดคล้องกับอุปสงค์ที่เปลี่ยนแปลงตลอดเวลา
ขณะเดียวกัน ความร่วมมือระหว่างประเทศก็มีบทบาทมากขึ้น ไม่ว่าจะเป็นการแลกเปลี่ยนเที่ยวเรือ (Cargo Swap) หรือการบริหารจัดการ LNG ร่วมกันในระดับภูมิภาค ซึ่งช่วยลดระยะทางการขนส่ง ลดต้นทุน และเพิ่มประสิทธิภาพในการส่งมอบก๊าซไปยังพื้นที่ที่มีความต้องการสูงในแต่ละช่วงเวลา
แนวคิดเดียวกันสะท้อนอยู่ในกลยุทธ์ขยายธุรกิจ LNG Trading ของ ปตท. ที่ตั้งเป้าเพิ่มพอร์ตการค้าระดับโลกจากปัจจุบันราว 3-4 ล้านตันต่อปี เป็น 10 ล้านตันในปี 2030 และ 15 ล้านตันในปี 2035 โดยแยกจากปริมาณ LNG ที่นำเข้าเพื่อความมั่นคงทางพลังงานของไทย
ในอดีต ความมั่นคงทางพลังงานอาจถูกวัดจากจำนวนคลังเก็บก๊าซหรือกำลังการนำเข้า แต่ในโลกปัจจุบัน ความสามารถในการบริหารทางเลือกและความยืดหยุ่นของพอร์ตพลังงานอาจมีความสำคัญไม่แพ้โครงสร้างพื้นฐานทางกายภาพ
เมื่อโจทย์ไม่ใช่แค่มีพลังงาน แต่ต้องใช้พลังงานอย่างยั่งยืน
อย่างไรก็ตาม ทั้งความมั่นคงและความยืดหยุ่นอาจยังไม่เพียงพอ เพราะในขณะที่ประเทศต่าง ๆ พยายามรักษาความมั่นคงทางพลังงาน พวกเขาก็ต้องลดการปล่อยก๊าซเรือนกระจกไปพร้อมกัน
นี่คือประเด็นที่ คุณรัฐกร กัมปนาทแสนยากร รองกรรมการผู้จัดการใหญ่ความยั่งยืนองค์กร ปตท. หยิบขึ้นมาพูดบนเวที “The Industrial Transition in Practice: Building Integrated Low-Carbon Energy Hubs”
เขาเริ่มต้นด้วยประโยคที่เรียบง่ายแต่ตรงประเด็น
“เราต้องเปลี่ยนเป้าหมายด้านสภาพอากาศที่ทะเยอทะยาน ให้กลายเป็นการลงมือทำจริง”
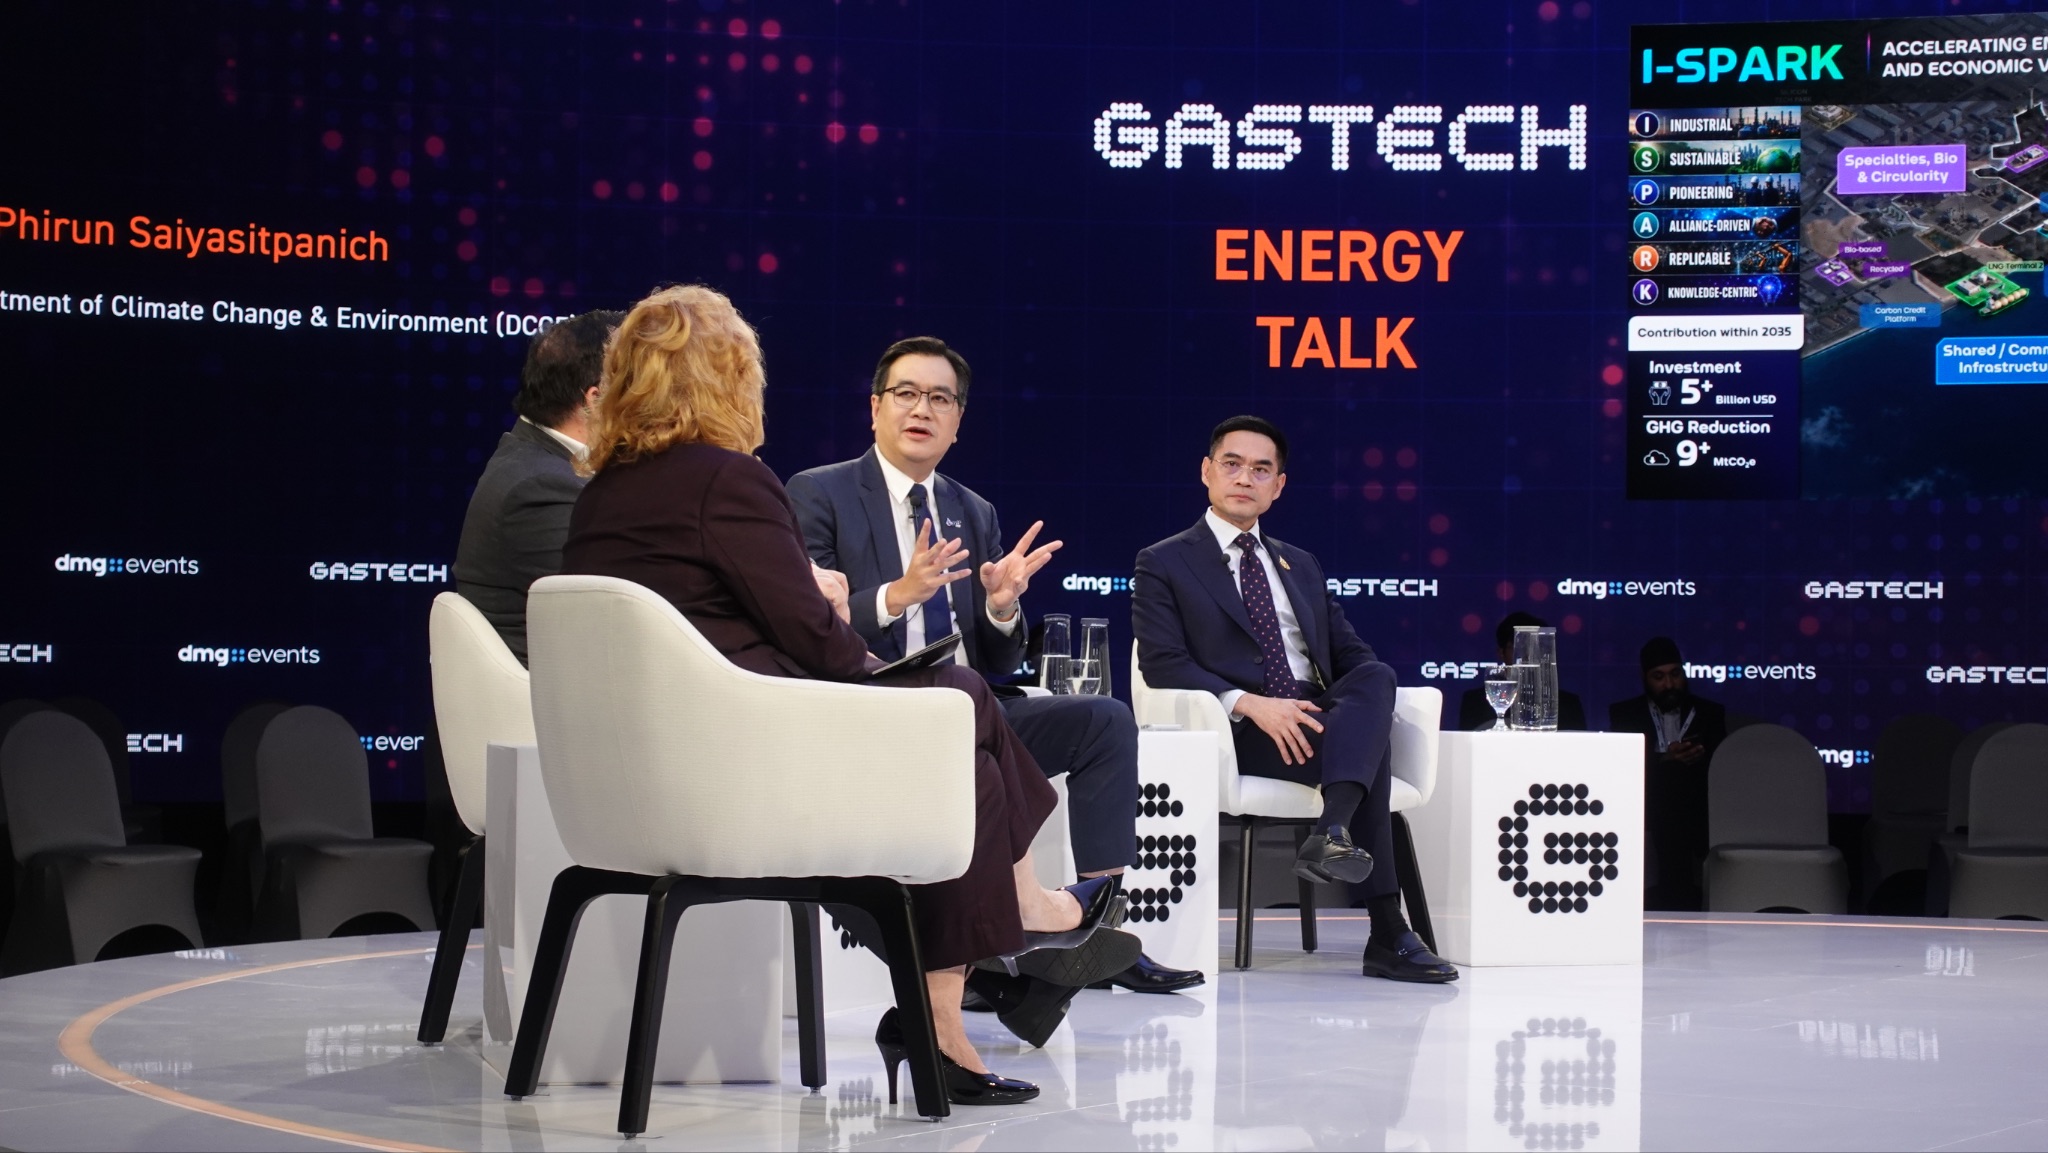
ตัวอย่างที่เขาหยิบขึ้นมาคือ I-SPARK โครงการพื้นที่ต้นแบบในมาบตาพุด จังหวัดระยอง ที่บูรณาการพลังงานสะอาด โครงสร้างพื้นฐาน และอุตสาหกรรมคาร์บอนต่ำเข้าไว้ในระบบนิเวศเดียวกัน แนวคิดนี้ตั้งอยู่บนการต่อยอดฐานอุตสาหกรรมเดิมของมาบตาพุด ซึ่งเป็นศูนย์กลางพลังงานและปิโตรเคมีสำคัญของประเทศ มากกว่าการเริ่มต้นจากศูนย์
ในมุมของคุณรัฐกร การเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำจะเกิดขึ้นได้ยาก หากแต่ละโรงงานต้องลงทุนระบบลดคาร์บอนด้วยตัวเองทั้งหมด เพราะการลงทุนในระบบดักจับ ขนส่ง และกักเก็บคาร์บอน จำเป็นต้องใช้โครงสร้างพื้นฐานขนาดใหญ่ การสร้างโครงสร้างพื้นฐานส่วนกลางที่ใช้ร่วมกันจึงเป็นแนวทางที่ช่วยลดต้นทุนและเพิ่มความเป็นไปได้ทางเศรษฐกิจของโครงการ
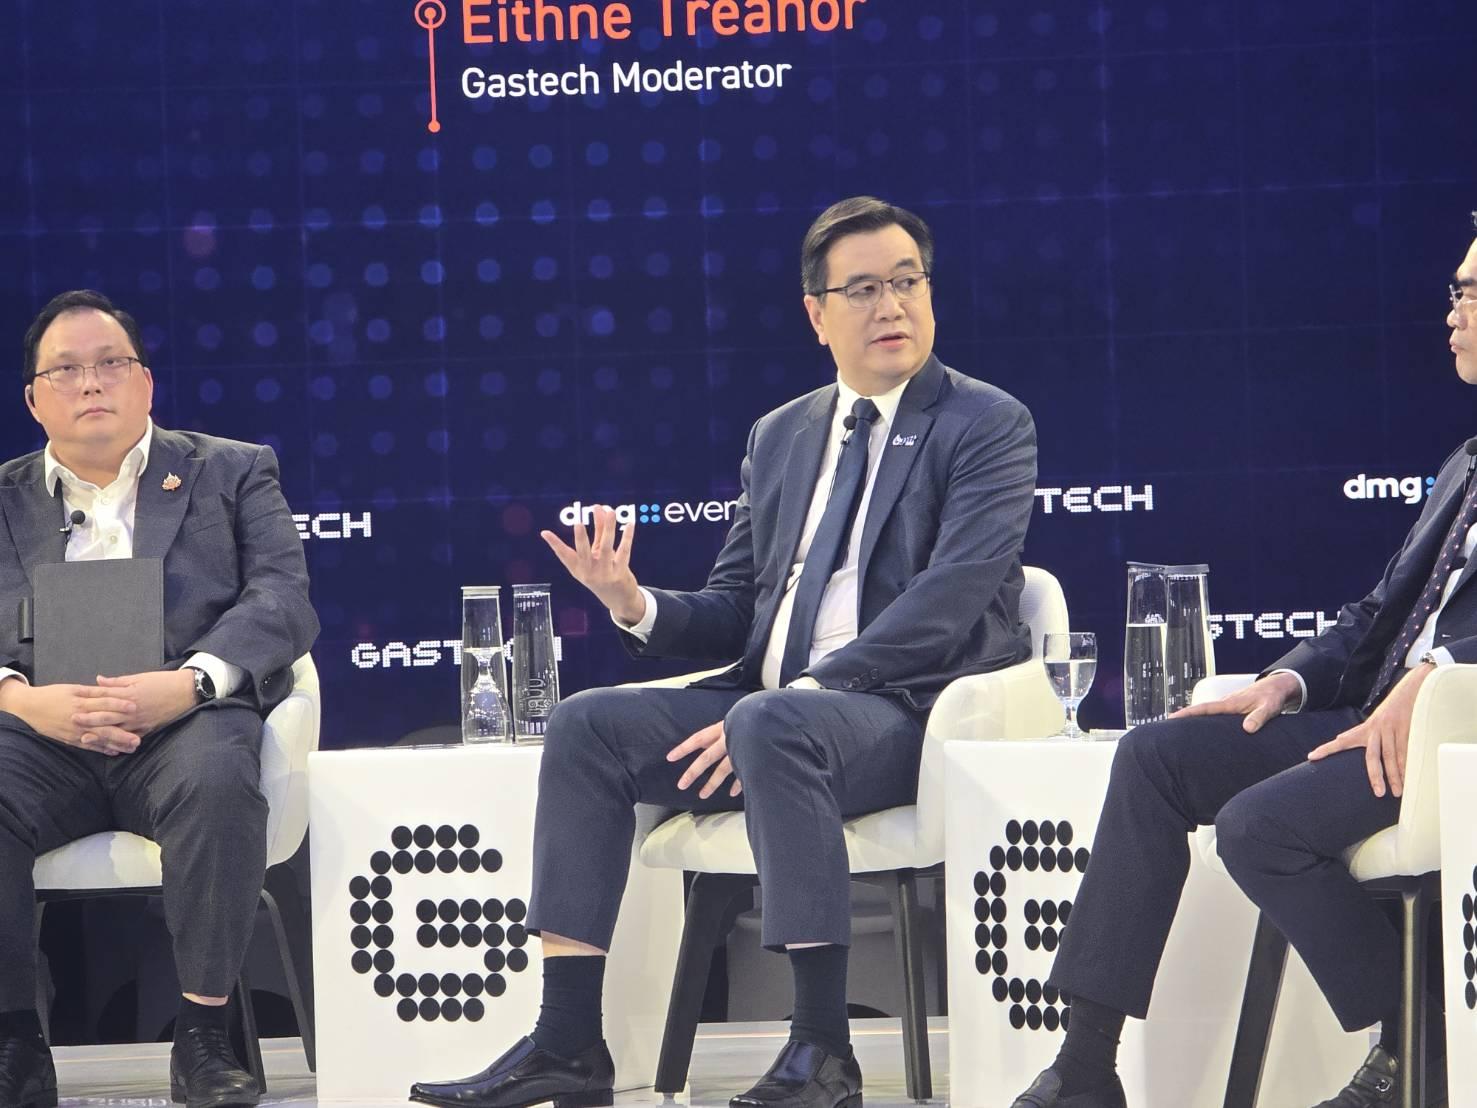
เขามองว่า การพัฒนา Low-Carbon Hub จึงไม่ใช่เพียงเรื่องสิ่งแวดล้อม แต่เป็นการสร้างเงื่อนไขให้การลงทุนใหม่สามารถเกิดขึ้นได้จริงในเชิงพาณิชย์ โดยเฉพาะในวันที่หลายประเทศเริ่มนำกลไกราคาคาร์บอน ภาษีคาร์บอน และมาตรการด้านสิ่งแวดล้อมมาใช้มากขึ้น
โครงการประกอบด้วย 3 ส่วนหลัก ได้แก่ การพัฒนาพลังงานและโซลูชันคาร์บอนต่ำ เช่น พลังงานหมุนเวียน CCS และแอมโมเนียคาร์บอนต่ำ การพัฒนาโครงสร้างพื้นฐานแบบใช้ร่วมกัน และการส่งเสริมอุตสาหกรรมมูลค่าสูงคาร์บอนต่ำและเศรษฐกิจหมุนเวียน เช่น ผลิตภัณฑ์ชีวภาพ ผลิตภัณฑ์รีไซเคิล และเชื้อเพลิงอากาศยานยั่งยืน (SAF)
ปตท. คาดว่า I-SPARK จะสามารถดึงดูดการลงทุนมากกว่า 5,000 ล้านดอลลาร์ สร้างมูลค่าทางเศรษฐกิจกว่า 3,000 ล้านดอลลาร์ สร้างงานใหม่มากกว่า 13,000 ตำแหน่ง และลดการปล่อยคาร์บอนไดออกไซด์ได้ราว 9 ล้านตันต่อปีภายในปี 2035
อย่างไรก็ตาม รัฐกรย้ำว่าโครงการลักษณะนี้จะเกิดขึ้นไม่ได้หากขาดความร่วมมือจากภาครัฐ ภาคอุตสาหกรรม และภาคพลังงาน รวมถึงกลไกสนับสนุนที่เหมาะสม เพื่อให้การลงทุนด้านคาร์บอนต่ำสามารถเกิดขึ้นได้จริงในเชิงพาณิชย์
จาก LNG สู่ Low-Carbon Hub
หากมองแยกกัน ทั้งสามเวทีอาจพูดถึงคนละเรื่อง ตั้งแต่โครงสร้างพื้นฐาน LNG การบริหารตลาด ไปจนถึงการพัฒนาอุตสาหกรรมคาร์บอนต่ำ
แต่เมื่อร้อยเรียงเข้าด้วยกัน สิ่งที่ ปตท. พยายามสื่อจึงไม่ใช่เพียงการรักษาความมั่นคงทางพลังงาน หากคือการเชื่อมโครงสร้างพื้นฐานเดิมของประเทศเข้ากับเศรษฐกิจคาร์บอนต่ำในอนาคต
LNG ทำหน้าที่เป็นฐานความมั่นคงของระบบพลังงาน การค้า LNG และสัญญาที่ยืดหยุ่นช่วยรับมือความผันผวนของตลาดโลก ขณะที่โครงการอย่าง I-SPARK คือความพยายามต่อยอดสินทรัพย์และโครงสร้างพื้นฐานที่มีอยู่ให้กลายเป็นแพลตฟอร์มรองรับอุตสาหกรรมยุคใหม่
กล่าวอีกนัยหนึ่ง หากอดีตของมาบตาพุดคือศูนย์กลางอุตสาหกรรมพลังงานของประเทศ โจทย์ในวันนี้คือการทำให้พื้นที่เดิมสามารถสร้างมูลค่าทางเศรษฐกิจชุดใหม่ได้ ภายใต้เงื่อนไขของโลกที่ต้องการทั้งความมั่นคงทางพลังงานและการลดคาร์บอนไปพร้อมกัน
ในมุมของ ปตท. ก๊าซธรรมชาติยังมีบทบาทสำคัญต่อระบบพลังงานในระยะยาว ขณะที่ Low-Carbon Hub คือกลไกในการต่อยอดโครงสร้างพื้นฐานเดิมสู่เศรษฐกิจคาร์บอนต่ำ
เพราะในโลกที่เต็มไปด้วยความไม่แน่นอน คำถามสำคัญอาจไม่ใช่ว่า LNG หรือพลังงานสะอาดจะเป็นผู้ชนะในท้ายที่สุด แต่คือใครจะสามารถผสานความมั่นคง ความยืดหยุ่น และความยั่งยืนเข้าด้วยกันได้อย่างมีประสิทธิภาพมากกว่า
และจากสิ่งที่ผู้บริหาร ปตท. สะท้อนบนเวที Gastech 2026 คำตอบอาจไม่ได้อยู่ที่การเลือกระหว่าง LNG หรือพลังงานสะอาด แต่อยู่ที่การเชื่อมทั้งสองเข้าด้วยกัน เพื่อสร้างระบบพลังงานและอุตสาหกรรมที่พร้อมรับมือกับอนาคต ไม่ว่าโลกจะเปลี่ยนแปลงไปในทิศทางใดก็ตาม