
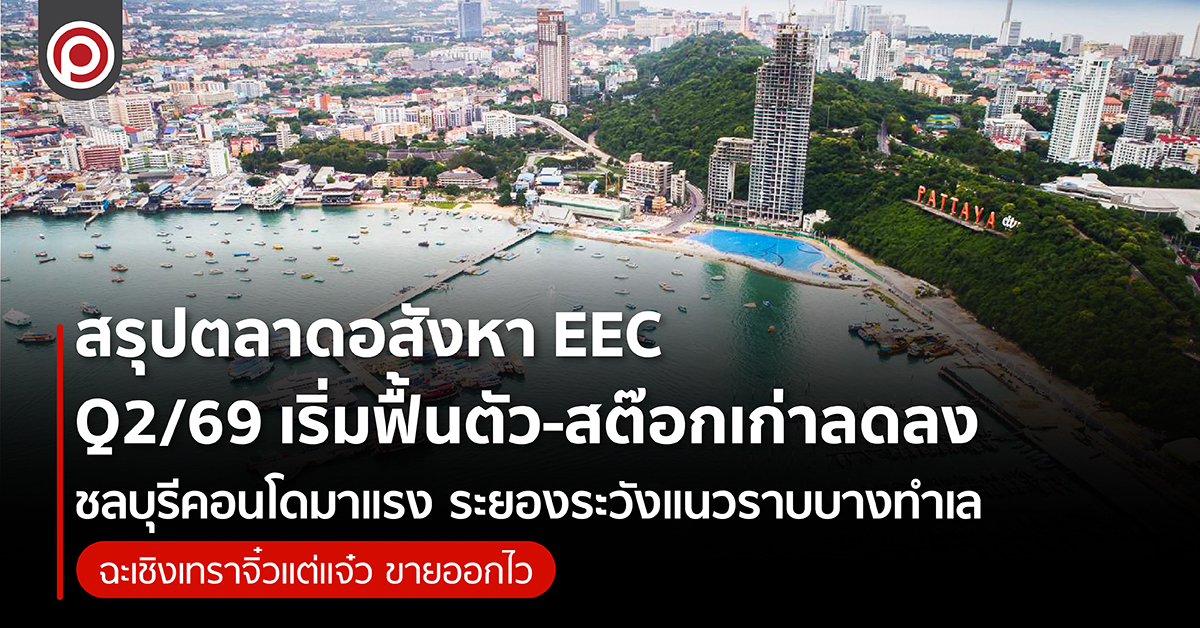
ดร.มานะ นิมิตรวานิช ผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) กล่าวว่า ปัจจุบัน EEC ซึ่งประกอบด้วย ชลบุรี ระยอง และฉะเชิงเทรา มีหน่วยเสนอขายรวม 65,908 หน่วย มูลค่า 276,193 ล้านบาท คิดเป็น 18.3% ของจำนวนหน่วย และ 13.7% ของมูลค่าตลาดที่อยู่อาศัยใน 27 จังหวัดที่ REIC สำรวจ
โดยไตรมาส 2 ปี 2569 REIC เริ่มเห็นสัญญาณฟื้นตัวของตลาดที่อยู่อาศัย EEC เพียงแต่การฟื้นตัวยังไม่กระจายทั่วพื้นที่ ดังนี้
-ยอดขายใหม่ (New Sale) อยู่ที่ 4,491 หน่วย เพิ่มขึ้น 23.2% YoY
-หน่วยเหลือขาย (Remaining Supply) อยู่ที่ 61,945 หน่วย ลดลง 5.3% YoY
-อัตราดูดซับ (Absorbtion Rate) อยู่ที่ 2.3% ต่อเดือน และยังต้องใช้เวลาประมาณ 41 เดือน หรือ 3 ปี 5 เดือน ในการระบายสต๊อกที่เหลือ หากไม่มีอุปทานใหม่เข้าสู่ตลาด
"ซัพพลายรวม (Total Supply) ใน EEC จะลดลง 3.8% YoY ขณะที่ New Sales เพิ่มขึ้น และ Remaining Supply ลดลง 5.3% สะท้อนว่าดีมานด์เริ่มกลับมา แต่ยังเป็นการฟื้นตัวแบบ “เลือกทำเล เลือกประเภท และเลือกระดับราคา” มากกว่าการฟื้นตัวพร้อมกันทั้งตลาด"
ชลบุรี คอนโดฯ มาแรง ยอดขายใหม่พุ่ง 74.5%
ชลบุรียังเป็นตลาดที่อยู่อาศัยขนาดใหญ่ที่สุดของ EEC โดยไตรมาส 2 ปี 2569 มีที่อยู่อาศัยเสนอขาย 43,591 หน่วย ลดลง 2.4%
ขณะที่การเปิดโครงการใหม่เพิ่มขึ้นถึง 112.9% และยอดขายใหม่เพิ่มขึ้น 39.1% ส่งผลให้หน่วยเหลือขายลดลง 4.6% เหลือ 40,502 หน่วย
อัตราดูดซับเพิ่มเป็น 2.4% ต่อเดือน และใช้เวลาระบายสต๊อกประมาณ 39 เดือน
แต่ตัวเลขที่โดดเด่นกว่าภาพรวม คือ ตลาดคอนโดมิเนียม โดยยอดขายใหม่เพิ่มขึ้นถึง 74.5% ขณะที่สต๊อกเหลือขายลดลง 3.5% เหลือ 19,932 หน่วย อัตราดูดซับอยู่ที่ 3.0% ต่อเดือน และใช้เวลาระบายสต๊อกประมาณ 31 เดือน
เมื่อเทียบกับบ้านจัดสรรที่ยอดขายใหม่เพิ่มขึ้นเพียง 2.7% สต๊อกลดลง 6.1% เหลือ 20,057 หน่วย และมีอัตราดูดซับ 1.8% ต่อเดือน ต้องใช้เวลาระบายสต๊อกถึง 54 เดือน จึงเห็นได้ชัดว่ารอบนี้ คอนโดมิเนียมเป็นตัวนำการฟื้นตัวของชลบุรี
ทำเลที่น่าสนใจในตลาดคอนโดฯ คือ
1.พัทยา-นาจอมเทียน ซึ่งมียอดขายใหม่เพิ่มขึ้น 54.6%
2.แหลมฉบัง-บางละมุง มีอัตราดูดซับสูงสุดที่ 5.2% สะท้อนตลาดที่เชื่อมโยงทั้งการท่องเที่ยว การจ้างงาน และนิคมอุตสาหกรรม
ส่วนตลาดบ้านจัดสรรยังต้องเลือกทำเล เพราะหลายทำเลใช้เวลาระบายสต๊อกนาน ดังนี้
1.นิคมฯ อมตะนคร-บายพาส มีสต๊อกเหลือขายเพิ่มขึ้น 22.7% อัตราดูดซับเพียง 1.3% และต้องใช้เวลาระบายสต๊อกประมาณ 74 เดือน
2.ห้วยใหญ่ ใช้เวลา 74 เดือน
3.ศรีราชา-หนองขาม กับโรงโป๊ะ-หนองปลาไหล ใช้เวลาประมาณ 66-67 เดือน
โซนเมืองระยอง ขึ้นแท่นทำเลต้องระวัง คาดใช้เวลาระบายหมด 7.3 ปี
ระยองมีที่อยู่อาศัยเสนอขาย 16,491 หน่วย ลดลง 4.1% ขณะที่การเปิดโครงการใหม่ลดลงถึง 45.9% และยอดขายใหม่ยังไม่ดีนัก
อย่างไรก็ตาม สต๊อกเหลือขายลดลง 3.8% เหลือ 15,524 หน่วย อัตราดูดซับ 2.0% ต่อเดือน และต้องใช้เวลาระบายประมาณ 48 เดือน
ตลาดระยองยังมี "ความแตกต่างกันสูงในด้านยอดขาย" อาทิ
1.ปลวกแดง ซึ่งเป็นตลาดบ้านจัดสรรขนาดใหญ่ มียอดขายใหม่ลดลง 30.4% อัตราดูดซับ 2.4% และใช้เวลาระบายสต๊อก 38 เดือน (ราว 3 ปี 2 เดือน)
2.นิคมพัฒนา มียอดขายใหม่เพิ่มขึ้น 56.7% อัตราดูดซับ 2.3% และใช้เวลาระบาย 40 เดือน (ราว 3 ปี 4 เดือน) สะท้อนว่าพื้นที่ที่เชื่อมโยงกับแหล่งงานยังมีแรงซื้ออยู่
3.เมืองระยอง 'เป็นทำเลที่ต้องระวังมากขึ้น' เพราะมีสต๊อกเหลือขาย 2,914 หน่วย แต่อัตราดูดซับเพียง 1.1% ทำให้ต้องใช้เวลาระบายสต๊อกถึง 88 เดือน (ราว 7 ปี 4 เดือน)
อีกตลาดที่มีสัญญาณดีคือคอนโดมิเนียมระยอง แม้มีขนาดตลาดเล็กกว่าบ้านจัดสรร แต่ยอดขายใหม่เพิ่มขึ้น 27.9% และสต๊อกลดลงถึง 25.5% อัตราดูดซับอยู่ที่ 3.4% และใช้เวลาระบายสต๊อกประมาณ 27 เดือน
ฉะเชิงเทรา ตลาดเล็ก แต่ขายออกไวบางทำเล แปลงยาวขายหมดในปีกว่า สวนทางพนมสารคามดูดซับต่ำใช้เวลาระบายนาน 13 ปี
ฉะเชิงเทรามีขนาดตลาดเล็กที่สุดใน 3 จังหวัด EEC โดยมีหน่วยเสนอขาย 6,354 หน่วย ลดลง 12.1% และไม่มีการเปิดโครงการใหม่ในช่วงสำรวจ ขณะที่ยอดขายใหม่เพิ่มขึ้น 17.3% สต๊อกเหลือขายลดลง 13.7% เหลือ 5,919 หน่วย
อัตราดูดซับอยู่ที่ 2.3% ต่อเดือน และใช้เวลาระบายสต๊อกประมาณ 41 เดือน (ราว 3 ปี 5 เดือน)
ตลาดบ้านจัดสรรยังเป็นตลาดหลัก โดยยอดขายใหม่เพิ่มขึ้น 14.1% และสต๊อกลดลง 12.6% อัตราดูดซับ 2.1% ต่อเดือน ใช้เวลาระบายประมาณ 44 เดือน (ราว 3 ปี 8 เดือน)
จุดที่โดดเด่นคือ ทำเล "แปลงยาว" ซึ่งยอดขายใหม่เพิ่มขึ้น 71.9% อัตราดูดซับ 4.5% และใช้เวลาระบายสต๊อกเพียง 19 เดือน (เพียง 1 ปี 7 เดือน)
แต่ภาพไม่ได้ดีทุกทำเล โดย "พนมสารคาม" มีอัตราดูดซับเพียง 0.6% และต้องใช้เวลาระบายสต๊อกถึง 163 เดือน (ราว 13 ปี 7 เดือน) ขณะที่โซน "โสธร" มีอัตราดูดซับ 1.0% และใช้เวลาระบายประมาณ 95 เดือน (ราว 7 ปี 11 เดือน)
ด้านคอนโดมิเนียม แม้ฐานตลาดฉะเชิงเทราจะเล็กมาก แต่สต๊อกลดลงเร็ว โดยยอดขายใหม่เพิ่มขึ้น 62.5% สต๊อกเหลือขายลดลง 60% อัตราดูดซับสูงถึง 13.1% และใช้เวลาระบายเพียงประมาณ 5 เดือน โดยเฉพาะ บางปะกง ที่มีอัตราดูดซับ 18.1%
อย่างไรก็ตาม ตัวเลขดังกล่าวต้องอ่านควบคู่กับขนาดตลาดที่มีฐานเล็ก จึงยังไม่ใช่สัญญาณให้เพิ่มอุปทานจำนวนมากในทันที
โดยสรุปภาพรวมตลาด EEC ไตรมาส 2 ปี 2569 จึงเป็นการฟื้นตัวที่เห็นชัดขึ้นจากยอดขายใหม่ที่เพิ่มและสต๊อกที่ลดลง และยังไม่ใช่การฟื้นตัวแบบทั้งภูมิภาค
โดย ชลบุรีมีคอนโดมิเนียมเป็นแรงขับเคลื่อนหลัก ระยองยังมีดีมานด์จากพื้นที่อุตสาหกรรมแต่ต้องระวังสต๊อกแนวราบบางทำเล ส่วนฉะเชิงเทราแม้ตลาดเล็ก แต่บางทำเลมีอัตราดูดซับโดดเด่น ทำให้การอ่านตลาด EEC ในระยะต่อไปต้องลงลึกถึงระดับจังหวัด ประเภทที่อยู่อาศัย และทำเลมากกว่ามองจากภาพรวมทั้งภูมิภาค