
ลูกค้าแต่ละธุรกิจมีเส้นทางก่อนตัดสินใจซื้อแตกต่างกัน บางคนเห็นสินค้าบนโซเชียลมีเดียแล้วสั่งซื้อผ่านแชท บางคนจองบริการผ่านเว็บไซต์ก่อนเข้ารับบริการที่หน้าร้าน ขณะที่บางคนต้องปรึกษารายละเอียดและเลือกวิธีชำระเงินก่อนตัดสินใจ
การเลือก Payment Gateway จึงควรเริ่มจากการทำความเข้าใจ Customer Journey หรือเส้นทางของลูกค้าตั้งแต่เริ่มสนใจจนถึงชำระเงิน เพื่อออกแบบขั้นตอนการจ่ายเงินให้สอดคล้องกับวิธีซื้อสินค้าและบริการของแต่ละธุรกิจ
Payment Gateway เกี่ยวข้องกับ Customer Journey อย่างไร?
Payment Gateway คือระบบตัวกลางที่ส่งข้อมูลการชำระเงินระหว่างลูกค้า ร้านค้า และผู้ให้บริการทางการเงิน เพื่อดำเนินการชำระเงินและแจ้งผลกลับมายังร้านค้า โดยอาจรองรับบัตรเครดิต บัตรเดบิต QR Payment พร้อมเพย์ และ e-Wallet ตามขอบเขตบริการของแต่ละราย
ในมุมของ Customer Journey การชำระเงินเป็นจุดเชื่อมระหว่างการตัดสินใจซื้อกับการได้รับสินค้าหรือบริการ หากลูกค้าต้องเปลี่ยนช่องทางหลายครั้ง กรอกข้อมูลซ้ำ หรือไม่พบวิธีจ่ายที่ต้องการ ก็อาจทำให้ขั้นตอนซื้อสะดุดได้
ธุรกิจจึงควรพิจารณาทั้ง Payment Gateway และบริการรับชำระเงินที่เกี่ยวข้อง เช่น Payment Link และเครื่องรูดบัตร EDC เพื่อให้ลูกค้าชำระเงินได้เหมาะกับแต่ละจุดของเส้นทางการซื้อ
ธุรกิจแต่ละแบบควรเลือกระบบรับชำระเงินอย่างไร?
1. ร้านค้าบนโซเชียลมีเดีย: จากการสอบถามผ่านแชทสู่การชำระเงิน
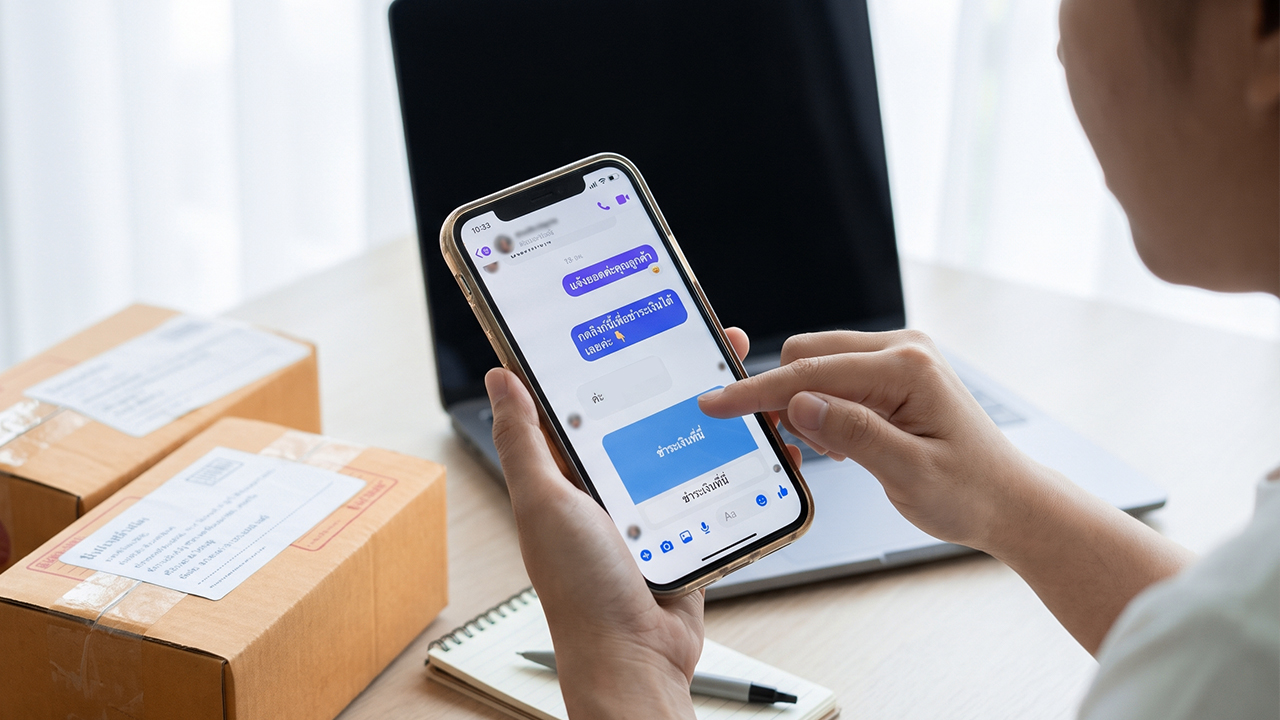
ลูกค้าของร้านค้าบน Facebook, LINE หรือ Instagram มักเริ่มจากการเห็นคอนเทนต์ แล้วทักมาถามรายละเอียดก่อนสั่งซื้อ การรับชำระเงินจึงควรต่อเนื่องจากบทสนทนาได้สะดวก
Payment Link เป็นรูปแบบที่เหมาะกับเส้นทางนี้ เพราะร้านค้าสามารถส่งลิงก์ให้ลูกค้าเปิดหน้าชำระเงินได้โดยไม่จำเป็นต้องมีเว็บไซต์ของตัวเอง พร้อมเลือกช่องทางจ่ายตามที่ผู้ให้บริการรองรับ
สิ่งที่ควรตรวจสอบเพิ่มเติมคือ อายุของลิงก์ วิธีแจ้งผลการชำระเงิน และข้อมูลอ้างอิงรายการ เพื่อให้ร้านค้าจับคู่ยอดชำระกับออร์เดอร์ได้สะดวก
2. ธุรกิจ E-commerce: จากการเลือกสินค้าในตะกร้าสู่การชำระเงินบนเว็บไซต์
สำหรับธุรกิจที่ขายผ่านเว็บไซต์หรือแอปพลิเคชัน ลูกค้ามักต้องการเลือกสินค้า ตรวจสอบยอด และชำระเงินต่อเนื่องกัน ระบบรับชำระเงินจึงควรเชื่อมกับขั้นตอน Checkout และส่งสถานะกลับมายังระบบร้านค้าได้
Payment Gateway ที่เชื่อมต่อผ่าน API หรือปลั๊กอินจึงเป็นตัวเลือกที่ควรพิจารณา โดยต้องตรวจสอบว่าใช้งานร่วมกับแพลตฟอร์มของธุรกิจได้หรือไม่ รองรับการแสดงผลบนมือถืออย่างไร และมีช่องทางชำระเงินตรงกับกลุ่มลูกค้าหรือไม่
นอกจากนี้ ควรพิจารณาขั้นตอนเมื่อชำระเงินไม่สำเร็จ การตรวจสอบสถานะ และการคืนเงิน เพื่อให้ทีมงานดูแลลูกค้าต่อได้อย่างเหมาะสม
3. ธุรกิจคลินิก: จากการปรึกษาและจองคิวสู่การชำระค่าบริการ
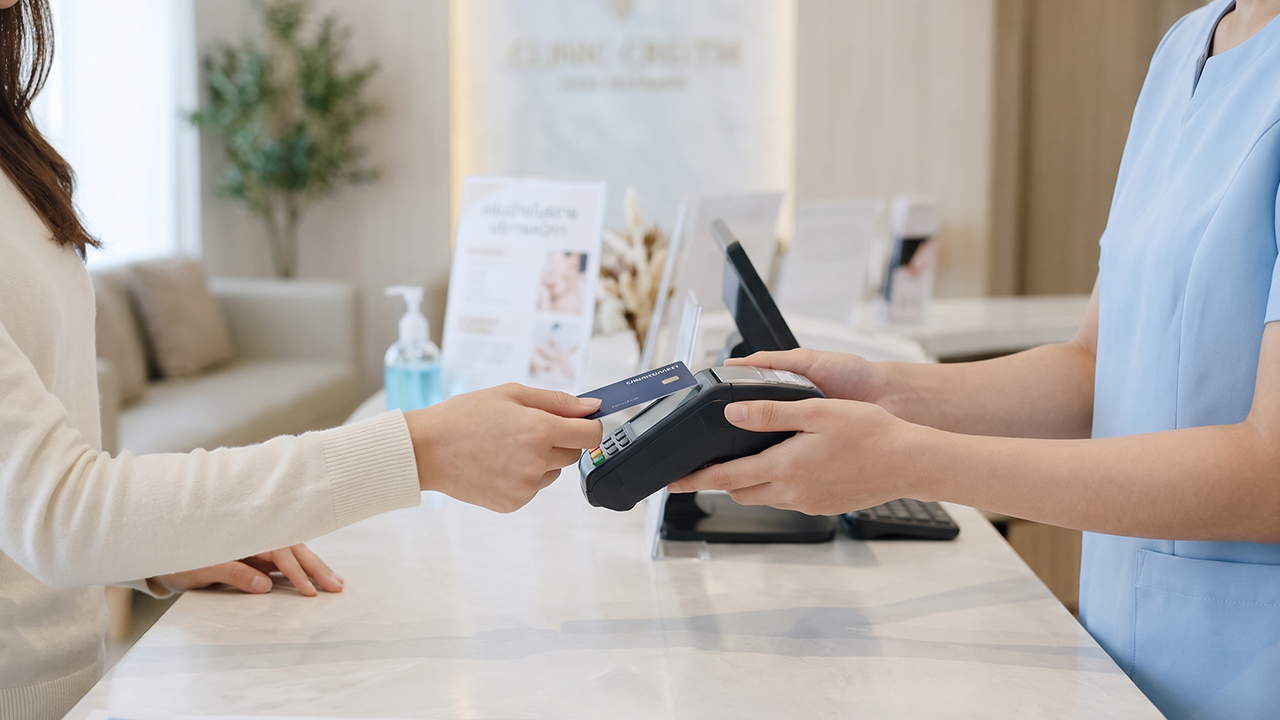
Customer Journey ของคลินิกอาจเริ่มจากการสอบถามผ่านแชท จองคิวออนไลน์ แล้วเข้ามาปรึกษาหรือรับบริการที่สาขา การชำระเงินจึงอาจเกิดขึ้นทั้งก่อนและหลังเข้ารับบริการ
ระบบที่เหมาะควรรองรับ การรับชำระเงินออนไลน์ควบคู่กับหน้าร้าน เช่น Payment Link สำหรับค่าจองหรือมัดจำ และเครื่อง EDC สำหรับชำระค่าบริการที่คลินิก รวมถึงการผ่อนชำระในกรณีที่มีบริการและบัตรที่ร่วมรายการ
หากคลินิกมีหลายสาขาหรือใช้ระบบจองและระบบสมาชิกอยู่แล้ว ควรสอบถามเรื่องการ Customize การเชื่อมต่อ เพื่อให้ข้อมูลการชำระเงินอ้างอิงกับผู้รับบริการและรายการที่เกี่ยวข้องได้ตามขอบเขตที่ตกลงกัน
4. ธุรกิจการศึกษา: จากการสมัครเรียนสู่การยืนยันสิทธิ์
โรงเรียน สถาบันอบรม และผู้ให้บริการคอร์สเรียนมักมีขั้นตอนตั้งแต่เลือกหลักสูตร สมัครเรียน ชำระเงิน ไปจนถึงยืนยันสิทธิ์เข้าเรียน ระบบรับชำระเงินจึงควรช่วยให้ตรวจสอบได้ว่าใครชำระค่าหลักสูตรใดแล้ว
Payment Gateway ที่เชื่อมกับระบบสมัครเรียน หรือ Payment Link ที่มีข้อมูลอ้างอิงรายการชัดเจน เป็นตัวเลือกที่ควรนำมาเปรียบเทียบ ส่วนสถาบันที่รับสมัครทั้งออนไลน์และที่สาขา อาจต้องใช้บริการรับชำระเงินหลายรูปแบบร่วมกัน
หากมีเงื่อนไขแบ่งชำระหรือผ่อนชำระ ควรตรวจสอบว่าผู้ให้บริการรองรับรูปแบบที่ต้องการหรือไม่ รวมถึงวิธีติดตามยอดและแจ้งสถานะให้เจ้าหน้าที่ทราบ
5. ธุรกิจท่องเที่ยว: จากการสอบถามและจองสู่การชำระยอดคงเหลือ
ธุรกิจท่องเที่ยวอาจมีทั้งลูกค้าที่จองผ่านเว็บไซต์ และลูกค้าที่ต้องพูดคุยเพื่อปรับรายละเอียดก่อนยืนยัน เช่น โปรแกรมทัวร์ ที่พัก หรือบริการเฉพาะกลุ่ม การรับเงินจึงอาจแบ่งเป็นค่ามัดจำและยอดคงเหลือตามกำหนด
ระบบที่เหมาะอาจประกอบด้วย Payment Gateway สำหรับการจองออนไลน์ และ Payment Link สำหรับรายการที่ตกลงรายละเอียดผ่านเจ้าหน้าที่ โดยควรมีข้อมูลอ้างอิงที่ช่วยตรวจสอบยอดกับรายการจองได้
สำหรับธุรกิจที่มีลูกค้าต่างชาติ ควรพิจารณาบัตร ประเทศ และสกุลเงินที่รองรับ ตลอดจนค่าธรรมเนียมและขั้นตอนคืนเงินเมื่อมีการเปลี่ยนแปลงหรือยกเลิกบริการ
6. ธุรกิจที่มีทั้งออนไลน์และหน้าร้าน: เชื่อมเส้นทางการซื้อแบบ Omnichannel
ลูกค้าบางรายเริ่มค้นหาข้อมูลบนเว็บไซต์ สอบถามผ่านแชท แล้วเข้ามาซื้อที่สาขา ขณะที่บางรายเข้ามาดูสินค้าก่อนกลับไปสั่งซื้อออนไลน์ ระบบรับชำระเงินจึงควรรองรับการเดินทางข้ามช่องทางเหล่านี้
โซลูชันแบบ Omnichannel ที่ครอบคลุมทั้งออนไลน์และออฟไลน์ จึงเหมาะกับธุรกิจที่มีจุดขายหลายรูปแบบ โดยอาจใช้ Payment Gateway, Payment Link และเครื่อง EDC ร่วมกันตามลักษณะการขาย
สิ่งที่ควรตรวจสอบคือ แต่ละช่องทางเชื่อมต่อกันได้ในระดับใด ตรวจสอบรายการและแยกยอดตามสาขาได้อย่างไร รวมถึงต้องพัฒนาเพิ่มเติมหรือไม่ เพื่อให้ขอบเขตบริการตรงกับการใช้งานจริง
Payso (Pay Solutions): รองรับความยืดหยุ่นในการรับชำระเงินตาม Customer Journey
Payso เป็นแบรนด์ที่รีแบรนด์มาจาก Pay Solutions ซึ่งเป็นผู้ให้บริการรายเดียวกัน โดยให้บริการรับชำระเงินครอบคลุมทั้งออนไลน์และออฟไลน์ ได้แก่ Payment Gateway สำหรับเว็บไซต์และแอปพลิเคชัน Payment Link สำหรับการขายผ่านแชท และเครื่องรูดบัตร EDC สำหรับหน้าร้าน
จุดเด่นที่สอดคล้องกับการออกแบบ Customer Journey คือ ความยืดหยุ่นในการเลือกใช้ช่องทางรับชำระเงิน การเชื่อมต่อแบบ Omnichannel และการ Customize โซลูชันให้เหมาะกับกระบวนการของแต่ละธุรกิจ ตั้งแต่ SME ไปจนถึง Enterprise
นอกจากนี้ ยังมีบริการเครื่อง EDC ที่รองรับการผ่อนชำระจากหลายธนาคารในเครื่องเดียว ตามบัตร ธนาคาร และเงื่อนไขที่ร่วมรายการ พร้อมทีมงานคนไทยช่วยประสานงานด้านบริการและการเชื่อมต่อระบบ
ผู้ประกอบการควรสอบถามรายละเอียดฟังก์ชันที่ต้องการ ค่าใช้จ่าย ระยะเวลาพัฒนา และเงื่อนไขเปิดใช้บริการ เพื่อประเมินว่าโซลูชันตอบโจทย์ Customer Journey ของธุรกิจได้ครบเพียงใด
ข้อมูลเพิ่มเติม: payso.co/th
ก่อนเลือกผู้ให้บริการ ควรเปรียบเทียบอะไรบ้าง?
เมื่อเห็นเส้นทางการซื้อของลูกค้าชัดเจนแล้ว ธุรกิจสามารถนำความต้องการไปเปรียบเทียบผู้ให้บริการ ทั้งกลุ่มธนาคารพาณิชย์ เช่น K-Payment Gateway และ SCB Payment Gateway กลุ่ม Non-bank ในประเทศ เช่น Payso (Pay Solutions) และแพลตฟอร์มระดับโลก เช่น PayPal โดยพิจารณาประเด็นต่อไปนี้
● ช่องทางรับชำระเงิน: รองรับวิธีจ่ายที่ลูกค้าใช้ และจุดชำระเงินที่ธุรกิจต้องการหรือไม่
● การเชื่อมต่อและ Customize: ใช้งานร่วมกับเว็บไซต์ ระบบจอง ระบบสมัครเรียน หรือระบบภายในได้ในขอบเขตใด
● ค่าธรรมเนียมและรอบรับเงิน: มีค่าติดตั้ง ค่าพัฒนา ค่าใช้บริการ หรือค่าเช่าอุปกรณ์เพิ่มเติมหรือไม่
● ความปลอดภัย: มีมาตรฐานและมาตรการที่เกี่ยวข้องกับบริการ เช่น PCI DSS, 3D Secure และการเข้ารหัสข้อมูลอย่างไร
● การดูแลหลังเปิดใช้งาน: มีช่องทางช่วยเหลือเมื่อเกิดปัญหา รวมถึงขั้นตอนตรวจสอบรายการและคืนเงินอย่างไร
Payment Gateway ที่เหมาะสมควรเริ่มจากความเข้าใจพฤติกรรมของลูกค้า
การเลือก Payment Gateway ควรเริ่มจากคำถามว่า ลูกค้ารู้จักธุรกิจผ่านช่องทางใด ตัดสินใจซื้ออย่างไร และต้องชำระเงินในจุดไหนบ้าง จากนั้นจึงเลือกบริการให้สอดคล้องกับเส้นทางดังกล่าว
สำหรับธุรกิจที่มีหลายช่องทางหรือมีกระบวนการเฉพาะ ความยืดหยุ่นในการเชื่อมต่อออนไลน์และออฟไลน์ รวมถึงความสามารถในการ Customize อย่างที่ Payso (Pay Solutions) ให้บริการ จึงเป็นอีกปัจจัยที่ควรนำมาพิจารณาควบคู่กับค่าธรรมเนียม ความปลอดภัย และบริการหลังการขาย เพื่อให้ระบบรับชำระเงินรองรับทั้งประสบการณ์ของลูกค้าและการทำงานของธุรกิจในระยะยาว