
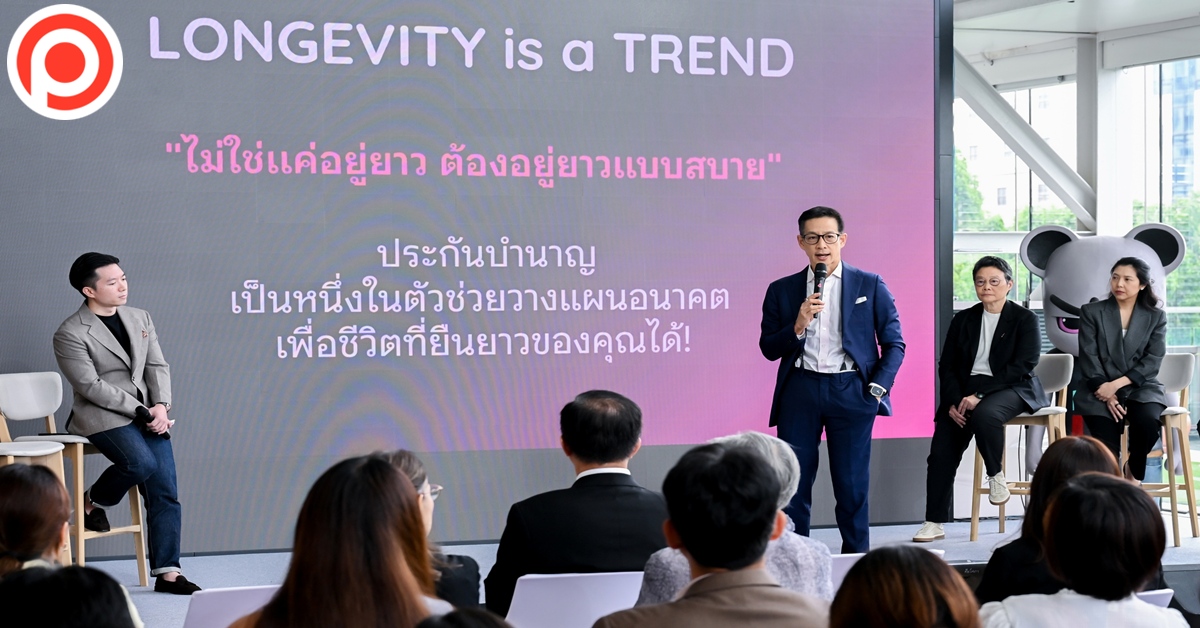
‘สาระ ล่ำซำ’ ประธานเจ้าหน้าที่บริหาร บริษัท เมืองไทยประกันชีวิต จำกัด (มหาชน) กล่าวว่า สังคมไทยรวมถึงหลายประเทศในภูมิภาคอาเซียนกำลังก้าวเข้าสู่สังคมผู้สูงอายุอย่างรวดเร็ว
เมื่อมองเปรียบเทียบกับประเทศเพื่อนบ้านอย่าง ‘สิงคโปร์’ ซึ่งมีกำลังแรงงานอยู่ราว 6 ล้านคน จะพบว่าสิงคโปร์มีการเตรียมความพร้อมอย่างเป็นระบบ ทั้งการพัฒนาระบบชำระเงิน (Payment systems) สวัสดิการ และการปรับเปลี่ยนทัศนคติ (Mindset) ของประชากรไว้อย่างชัดเจน
ในทางกลับกัน ประเทศไทยยังคงติดอยู่ในกับดักเชิงโครงสร้างที่น่ากังวล ซึ่งเมื่อสำรวจโครงสร้างแรงงานของไทยในปัจจุบัน พบว่า ผู้ประกันตนในระบบประกันสังคม (ครอบคลุมมาตรา 33, 39 และ 40) มีจำนวนรวมประมาณ 22 ล้านคน
ในจำนวนนี้เป็นกลุ่มแรงงาน มาตรา 33 หรือมนุษย์เงินเดือนอยู่ราว 12.3 ล้านคน และแรงงานกลุ่มนี้ถือเป็นฟันเฟืองหลักในการขับเคลื่อนเศรษฐกิจ แต่กลับต้องแบกรับความเสี่ยงเรื่องความเสถียรทางการเงินและการใช้ชีวิตหลังวัยเกษียณอย่างหลีกเลี่ยงไม่ได้
สภาวะ ‘แก่ก่อนรวย’: เมื่อเงินออมไม่พอกับเศรษฐกิจที่โตช้า
ความท้าทายที่ซ้ำเติมสังคมไทย คือการก้าวสู่สังคมสูงวัยอย่างสมบูรณ์ ภายใต้บริบททางเศรษฐกิจที่เติบโตต่ำ โดยอัตราการเติบโตทางเศรษฐกิจ (GDP) ของไทยเฉลี่ยอยู่ที่เพียง 2% กว่าเท่านั้น อีกทั้งโครงสร้างเศรษฐกิจยังพึ่งพาปัจจัยภายนอกที่มีความอ่อนไหวสูง เช่น การส่งออกและการท่องเที่ยว
ภาวะค่าครองชีพที่ปรับตัวสูงขึ้น ทำให้ประชาชนส่วนใหญ่รู้สึกว่า "เงินเท่าเดิมแต่ซื้อของได้แพงขึ้น"
เมื่อเจาะลึกความพร้อมด้านการเกษียณอายุของคนไทย พบตัวเลขสถิติที่น่าตกใจ
คนไทยมากกว่า 30% ไม่มีเงินออมเพียงพอ สำหรับใช้ชีวิตหลังเกษียณ
คนไทยสูงถึง 60% มีเงินออมสะสมน้อยกว่า 200,000 บาท
สถานการณ์นี้สร้างความเสี่ยงรูปแบบใหม่ที่เรียกว่า Financial Longevity หรือการที่คนเรามีอายุยืนยาวขึ้น แต่เงินออมที่มีกลับหมดลงก่อนที่ชีวิตจะสิ้นสุดลง เนื่องจากสุขภาพทางการเงิน และสุขภาพกายไม่ได้ยืนยาวตามอายุขัย
ส่วนหนึ่งต้องยอมรับว่า คนไทยไม่ได้ถูกวางระบบให้มีวินัยทางการเงินหรือการออมสะสมระยะยาวมาตั้งแต่ต้น โดยเมื่อบริบทสังคมเปลี่ยนเข้าสู่ยุคบริโภคนิยมและการใช้จ่ายเพื่อแสดงออกทางสังคม ความสามารถในการเก็บออมเพื่ออนาคตจึงยิ่งลดน้อยลง
3 เสาหลักสวัสดิการ และโจทย์ใหญ่เชิงนโยบาย
ปัจจุบัน โครงสร้างสวัสดิการเกษียณของไทยพึ่งพา 3 เสาหลัก ได้แก่
-สวัสดิการข้าราชการ บริหารจัดการโดยกรมบัญชีกลาง
-กองทุนประกันสังคม อาศัยเงินสมทบจากผู้ประกันตน (ม.33, ม.39, ม.40) นายจ้าง และรัฐบาล
-ระบบการออมพื้นฐานและสวัสดิการภาคสมัครใจเช่น เบี้ยยังชีพผู้สูงอายุ หรือการออมผ่านกองทุนการออมแห่งชาติ
แม้จะมี 3 เสาหลัก แต่ระดับสิทธิประโยชน์และความครอบคลุมยังคงมีความเหลื่อมล้ำ โดยการแก้ปัญหานี้ไม่สามารถอาศัยเพียงมาตรการระยะสั้น แต่จำเป็นต้องปรับปรุงเชิงนโยบาย ร่างระบบการออมที่ครอบคลุม และปรับเปลี่ยนทัศนคติทางการเงินของคนในชาติ ก่อนที่ระเบิดเวลาประชากรนี้จะส่งผลกระทบอย่างรุนแรงเกินกว่าจะแก้ไขได้
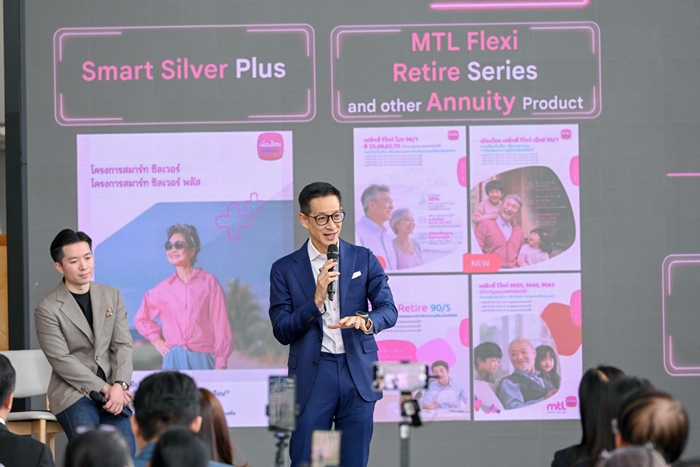
สร้าง Longevity Ecosystem
จากสถานการณ์ที่เกิดขึ้น เมืองไทยประกันชีวิต จึงได้เข้ามามีบทบาทในการร่วมสร้าง Longevity Ecosystem ด้วยการมุ่งเน้นสร้างความสมดุลใน 3 มิติสำคัญ คือ การมีชีวิตที่ยืนยาวขึ้น (Lifespan), การมีสุขภาพที่แข็งแรงยาวนาน (Healthspan), และการมีความมั่นคงทางการเงินที่เพียงพอตลอดชีวิต (Wealthspan)
หนึ่งในนวัตกรรมทางเลือกคือการเปิดตัวแบบประกันบำนาญชุด Muang Thai Flexi Retire Series ที่มีความยืดหยุ่นสูง เลือกได้ว่าจะจ่ายเบี้ยประกันแบบไหน จ่ายครั้งเดียว จ่ายสั้น 5 ปี หรือจ่ายสบาย ๆ จนถึงอายุที่กำหนดครบอายุ 55 60 หรือ 65 ปี เลือกได้ว่าจะรับเงินบำนาญตอนไหน ตอนครบอายุ 55 60 65 หรือ 70 ปี หากเลือกไปแล้วเปลี่ยนใจก็สามารถปรับเปลี่ยนแผนเกษียณได้ไม่ต้องกังวล
พร้อมรับเงินบำนาญสูงขึ้นแบบขั้นบันไดตามช่วงอายุ หรือสามารถเลือกรับเงินบำนาญงวดแรกเป็นเงินก้อน 30% และใช้สิทธิลดหย่อนภาษีได้สูงสุด 200,000 บาท ควบคู่กับการผนึกกำลังร่วมกับเครือข่าย Senior Living และ Nursing Home กว่า 44 แห่งทั่วประเทศ เพื่อเชื่อมต่อการจ่ายเงินบำนาญเข้ากับสถานบริการดูแลผู้สูงอายุโดยตรง
ประธานเจ้าหน้าที่บริหาร บมจ.เมืองไทยประกันชีวิต ย้ำว่า ไทยจำเป็นต้องเร่งปรับปรุงเชิงโครงสร้าง ทั้งการสร้างวินัยการออม การปรับ Mindset ของประชาชนในการวางแผนการเงิน ตลอดจนการปรับปรุงระบบสวัสดิการและการสนับสนุนจากภาครัฐ เพื่อไม่ให้วิกฤตประชากรสูงวัยและภาวะ ‘แก่ก่อนรวย’ ส่งผลกระทบรุนแรงต่อเสถียรภาพทางเศรษฐกิจในอนาคต