
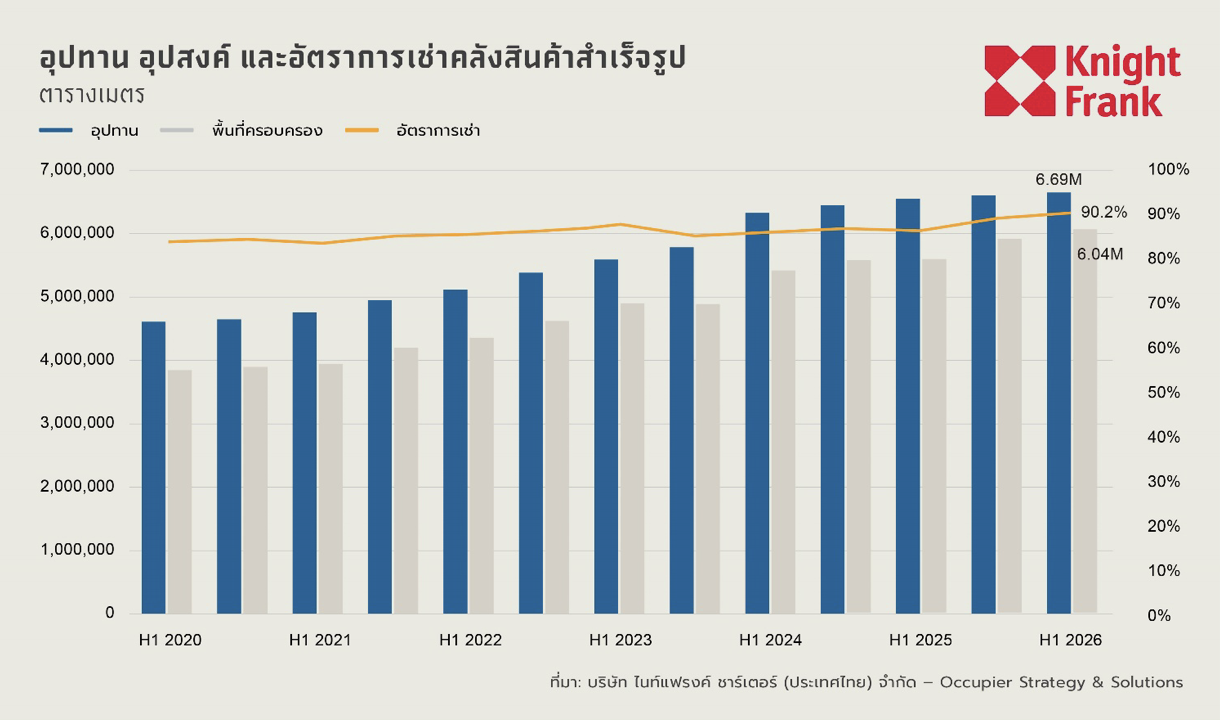
ตลาดคลังสินค้าสำเร็จรูปของไทยกำลังเข้าสู่จังหวะขยายตัว ในช่วงครึ่งแรกของปี 2569 เมื่อพื้นที่ที่มีผู้เช่าเติบโตเร็วกว่าการเพิ่มขึ้นของซัพพลาย ส่งผลให้อัตราการเช่าพื้นที่ทั่วประเทศขยับขึ้นมาอยู่ที่ 90.2%
พื้นที่เช่าโตเร็วกว่าซัพพลาย
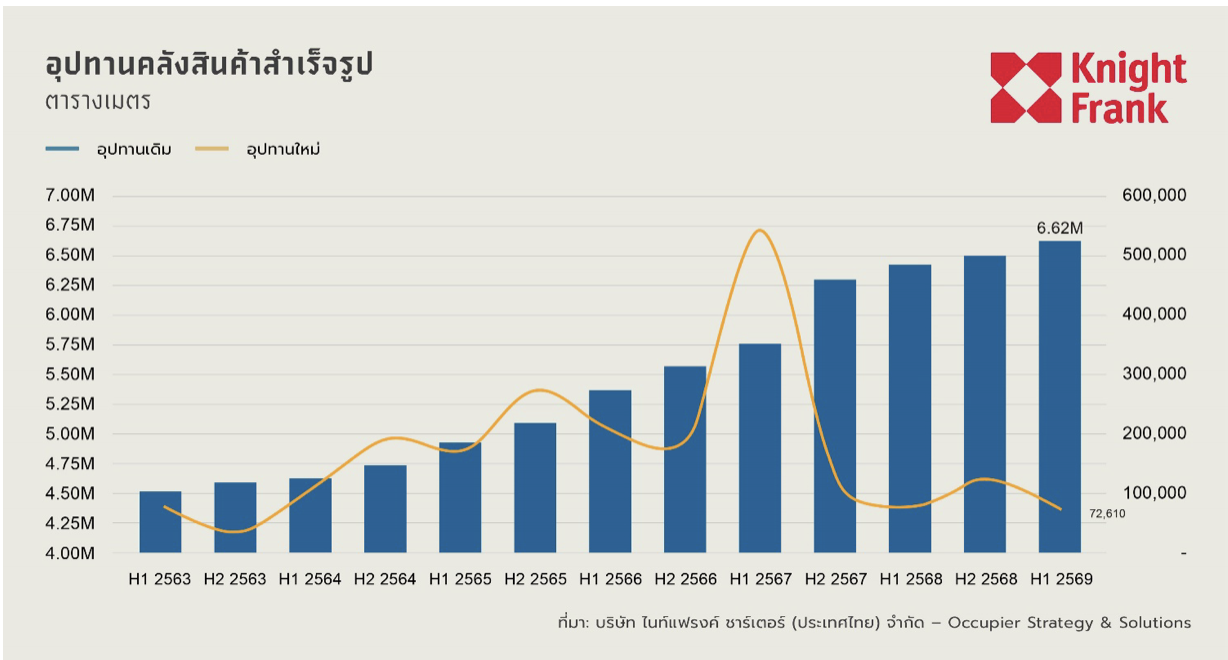
มาร์คัส เบอร์เทนชอว์ หุ้นส่วนและหัวหน้าฝ่ายกลยุทธ์และโซลูชันด้านอุตสาหกรรม บริษัท ไนท์แฟรงค์ ประเทศไทย เปิดเผยว่า ในช่วงครึ่งแรกของปี 2569 ซัพพลายคลังสินค้ารวม 6.69 ล้านตร.ม. (จากเดิม 6.62 ล้านตร.ม.) หลังมีซัพพลายใหม่เข้าสู่ตลาดราว 72,610 ตร.ม. เพิ่มขึ้น 1.1% เมื่อเทียบกับครึ่งปีก่อน และ 3.0% เมื่อเทียบกับช่วงเดียวกันของปีก่อน
"ภาพรวมการส่งมอบพื้นที่ยังคงอยู่ในระดับค่อนข้างทรงตัว สะท้อนกลยุทธ์ของผู้พัฒนาโครงการที่เลือกทยอยขยายพื้นที่เดิมและเปิดตัวโครงการใหม่อย่างคัดสรร"
ซัพพลายใหม่ส่วนใหญ่กระจุกตัวอยู่ในพื้นที่เศรษฐกิจหลัก โดยการขยายพื้นที่ใน สมุทรปราการและชลบุรีคิดเป็น 74% ของซัพพลายใหม่ทั้งหมด ขณะที่โครงการที่ก่อสร้างแล้วเสร็จใหม่ใน ระยองมีสัดส่วนอีก 26%
อัตราการเพิ่มขึ้น 3 โซนหลักแบ่งเป็น
-สมุทรปราการ +32,670 ตารางเมตร
-ชลบุรี +20,800 ตารางเมตร
-ระยอง +19,140 ตารางเมตร
ซัพพลายรวมเพิ่มขึ้น 3.0%YoY แต่พื้นที่คลังสินค้าที่มีผู้เช่ากลับเพิ่มขึ้นถึง 8.2% เป็น 6.04 ล้านตารางเมตร ส่งผลให้อัตราการเช่าพื้นที่ทั่วประเทศเพิ่มขึ้น 4.4 จุด จากช่วงเดียวกันของปีก่อน มาอยู่ที่ 90.2%
นั่นหมายความว่า ตลาดยังสามารถรองรับพื้นที่ใหม่ได้โดยไม่ทำให้พื้นที่ว่างเพิ่มขึ้น สะท้อนความแข็งแกร่งของดีมานด์ในพื้นที่อุตสาหกรรมและโลจิสติกส์หลักของประเทศ
"ตลาดคลังสินค้าสำเร็จรูปของไทยกำลังเข้าสู่ช่วงการขยายตัวที่แข็งแรงและสมดุลมากขึ้น โดยไม่ได้เห็นเพียงกิจกรรมการเช่าใหม่ที่เพิ่มขึ้น แต่ผู้เช่ายังรักษาพื้นที่เดิมไว้ ขณะที่อุปทานใหม่สามารถถูกดูดซับได้โดยไม่สร้างแรงกดดันจากพื้นที่ว่างอย่างมีนัยสำคัญ"
อัตราดูดซับพื้นที่พุ่ง 7 เท่า
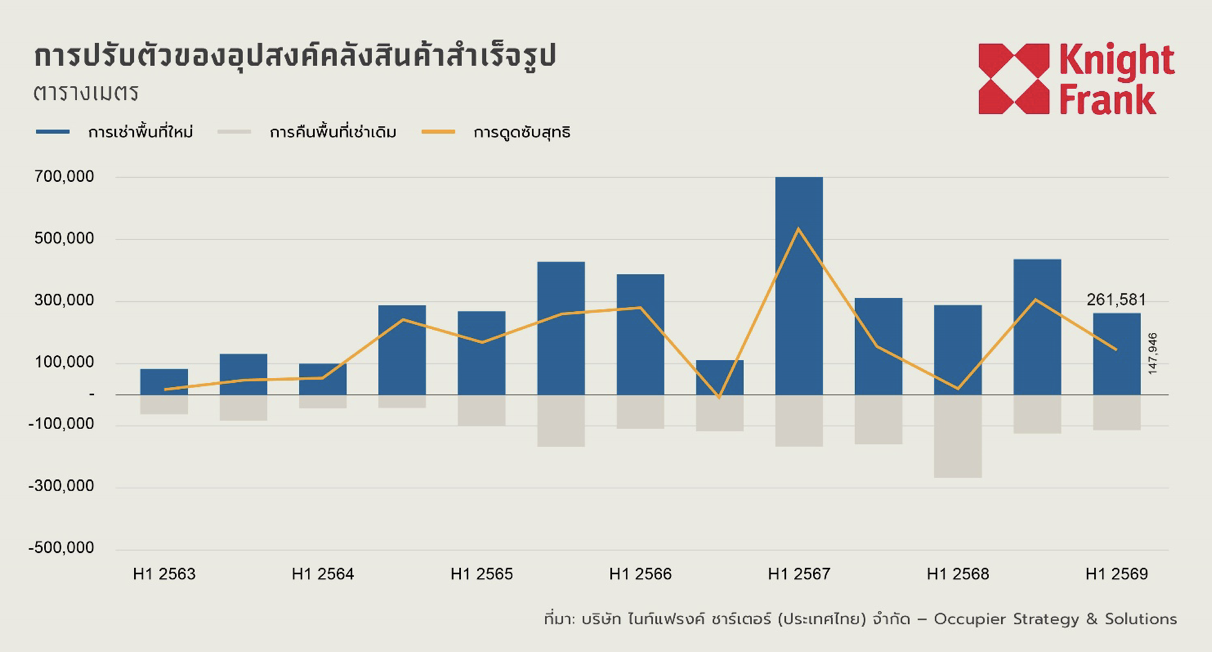
ในช่วงครึ่งแรกของปี 2569 ตลาดมีพื้นที่เช่ารวม (Take-up) ประมาณ 261,581 ตารางเมตร แม้จะต่ำกว่าระดับที่สูงเป็นพิเศษในช่วงครึ่งหลังของปี 2568 แต่ยังสะท้อนว่าความต้องการของผู้เช่ายังคงอยู่ในเกณฑ์แข็งแกร่ง
ขณะที่ Net Absorption อยู่ที่ 147,946 ตารางเมตร เพิ่มขึ้นมากกว่า 7 เท่า จาก 20,335 ตารางเมตร ในช่วงครึ่งแรกของปี 2568 โดยกิจกรรมการเช่าและการดูดซับพื้นที่มีแรงขับเคลื่อนหลักจาก EEC รองลงมาคือ กรุงเทพฯ และปริมณฑล
การฟื้นตัวครั้งนี้ไม่ได้มาจากปริมาณการเช่าใหม่เพียงอย่างเดียว แต่ยังสะท้อนว่าพื้นที่ที่ถูกคืนสู่ตลาดลดลง และผู้เช่ายังคงรักษาฐานการดำเนินงานเดิมไว้มากขึ้น ส่งผลให้พื้นที่ที่มีผู้เช่าสุทธิเพิ่มขึ้นอย่างชัดเจน
แรงหนุนยังมาจากกิจกรรมทางเศรษฐกิจ การค้า และการผลิต โดยในไตรมาส 1 ปี 2569 การส่งออกของไทยเพิ่มขึ้น 17.8%YoY ขณะที่ การลงทุนภาคเอกชนเพิ่มขึ้น 10.1%YoY ซึ่งเป็นอัตราการขยายตัวสูงที่สุดในรอบ 14 ไตรมาส
การนำเข้าเครื่องจักร วัตถุดิบ และสินค้าขั้นกลางที่เพิ่มขึ้น รวมถึงการกลับมาสะสมสินค้าคงคลังต่อเนื่องเป็นไตรมาสที่สอง ช่วยหนุนความต้องการพื้นที่สำหรับจัดเก็บวัตถุดิบ ชิ้นส่วน สินค้าระหว่างกระบวนการผลิต และสินค้าสำเร็จรูปก่อนกระจายสินค้าหรือส่งออก
ด้านภาคการขนส่งและการจัดเก็บสินค้าของไทยขยายตัว 3.6% ในไตรมาส 1 ปี 2569 โดยกิจกรรมคลังสินค้าและบริการสนับสนุนด้านโลจิสติกส์เติบโต 4.5% ขณะที่บริการไปรษณีย์และรับส่งพัสดุขยายตัว 12.0% จากการเติบโตต่อเนื่องของอีคอมเมิร์ซและบริการจัดส่งในช่วงปลายทาง
กรุงเทพฯ-ปริมณฑลยังใหญ่สุด EEC โตเด่น
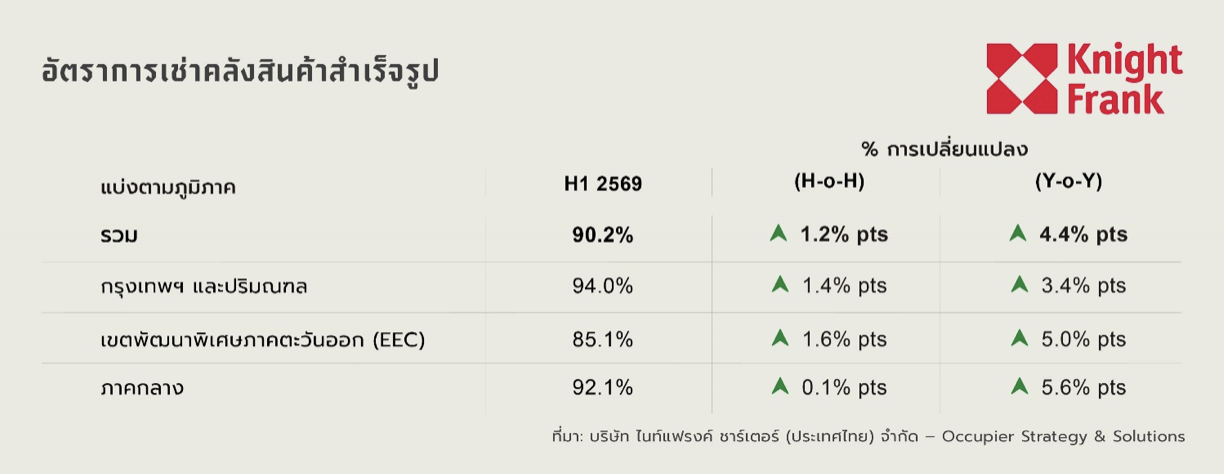
เมื่อแยกตามภูมิภาค กรุงเทพฯ และปริมณฑล ยังคงเป็นตลาดคลังสินค้าที่ใหญ่ที่สุด คิดเป็น 44.4% ของพื้นที่ให้เช่าสุทธิทั่วประเทศ ตามด้วย EEC 39.8% และ ภาคกลาง 15.5%
"กรุงเทพฯ และปริมณฑล" มีอัตราการเช่าสูงที่สุดที่ 94.0% เพิ่มขึ้น 1.4 จุด จากครึ่งปีก่อน และ 3.4 จุด จากช่วงเดียวกันของปีก่อน โดยได้แรงหนุนจากการเป็นศูนย์กลางการกระจายสินค้า การเชื่อมโยงกับฐานผู้บริโภคขนาดใหญ่ และการเข้าถึงโครงข่ายคมนาคมหลัก
"ภาคกลาง" มีอัตราการเช่า 92.1% เพิ่มขึ้น 0.1 จุด จากครึ่งปีก่อน และ 5.6 จุด จากช่วงเดียวกันของปีก่อน แม้ไม่มีซัพพลายใหม่เข้าสู่ตลาดใน H1 2026 สะท้อนความต้องการที่ยังแข็งแกร่งภายใต้ปริมาณพื้นที่ที่ค่อนข้างจำกัด
ส่วน "EEC" มีอัตราการเช่าเพิ่มขึ้นเป็น 85.1% หรือเพิ่มขึ้น 1.6 จุด จากครึ่งปีก่อน และ 5.0 จุด จากช่วงเดียวกันของปีก่อน อีกทั้งยังเป็นภูมิภาคที่มีอัตราการเติบโตของซัพพลายสูงที่สุดในช่วงเวลาดังกล่าว จากทั้งการขยายพื้นที่ในโครงการเดิมและการก่อสร้างโครงการใหม่แล้วเสร็จ
ค่าเช่าขยับไม่แรง
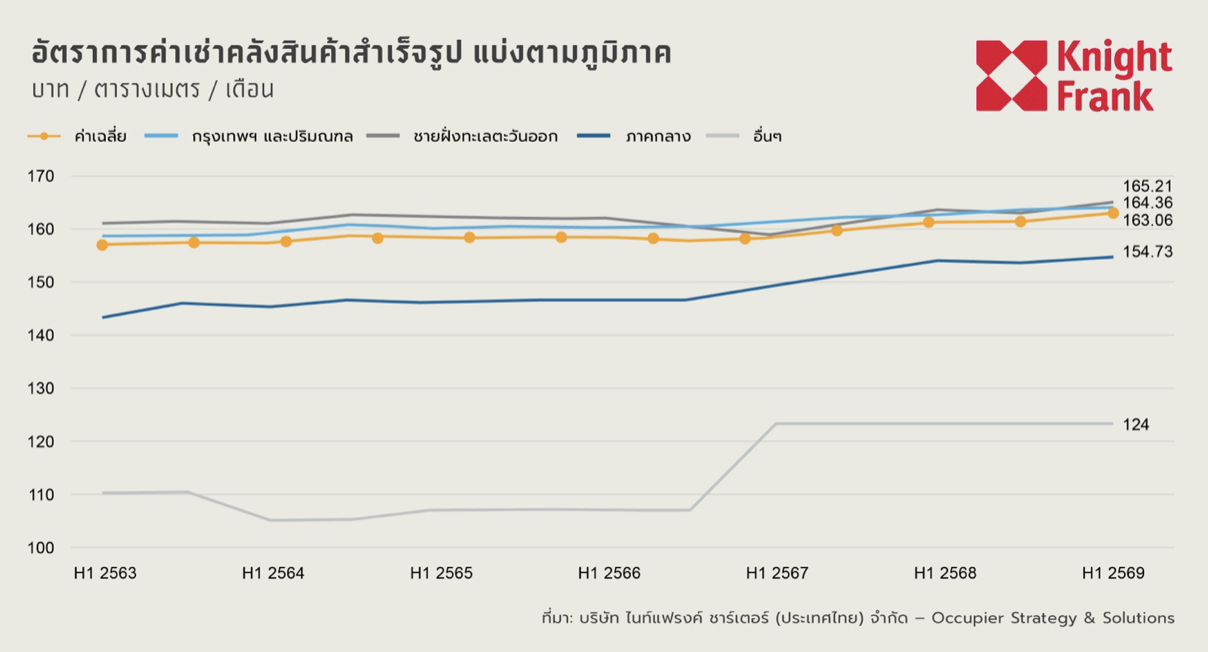
แม้อัตราการเช่าและ Net Absorption ปรับตัวดีขึ้น แต่ค่าเช่ายังเพิ่มขึ้นอย่างค่อยเป็นค่อยไป สะท้อนว่าตลาดยังอยู่ในภาวะสมดุล
ค่าเช่าเสนอเฉลี่ยทั่วประเทศเพิ่มจาก 161.7 บาท ในช่วงครึ่งหลังของปี 2568 เป็น 163.1 บาทต่อตารางเมตรต่อเดือน ในช่วงครึ่งแรกของปี 2569 เพิ่มขึ้น 0.8% เมื่อเทียบกับครึ่งปีก่อน และ 1.0% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ดังนี้
1.EEC มีค่าเช่าเสนอเฉลี่ยสูงที่สุดที่ 165.2 บาทต่อตารางเมตรต่อเดือน เพิ่มขึ้นจาก 163.1 บาท ในช่วงครึ่งปีก่อน
2.กรุงเทพฯ และปริมณฑลที่ 164.4 บาทต่อตารางเมตรต่อเดือน ภาคกลาง 154.7 บาท
3.ภูมิภาคอื่น ๆ 124.0 บาทต่อตารางเมตรต่อเดือน
การที่ค่าเช่าเพิ่มขึ้นเพียงเล็กน้อย ขณะที่พื้นที่ที่มีผู้เช่าและ Net Absorption ปรับตัวดีขึ้น จึงสะท้อนว่าตลาดไม่ได้อยู่ในภาวะร้อนแรงจากดีมานด์ แต่กำลังขยายตัวบนฐานที่ค่อนข้างสมดุล โดยซัพพลายยังสอดคล้องกับความต้องการของผู้เช่า
จับตาครึ่งหลังปีนี้ ซัพพลายใหม่ทะลัก 4.26 แสนตร.ม.
แม้อุปทานใหม่ในช่วงครึ่งแรกของปี 2569 ยังอยู่ในระดับจำกัด แต่การส่งมอบพื้นที่มีแนวโน้มเร่งตัวขึ้นตั้งแต่ช่วงครึ่งหลังของปี
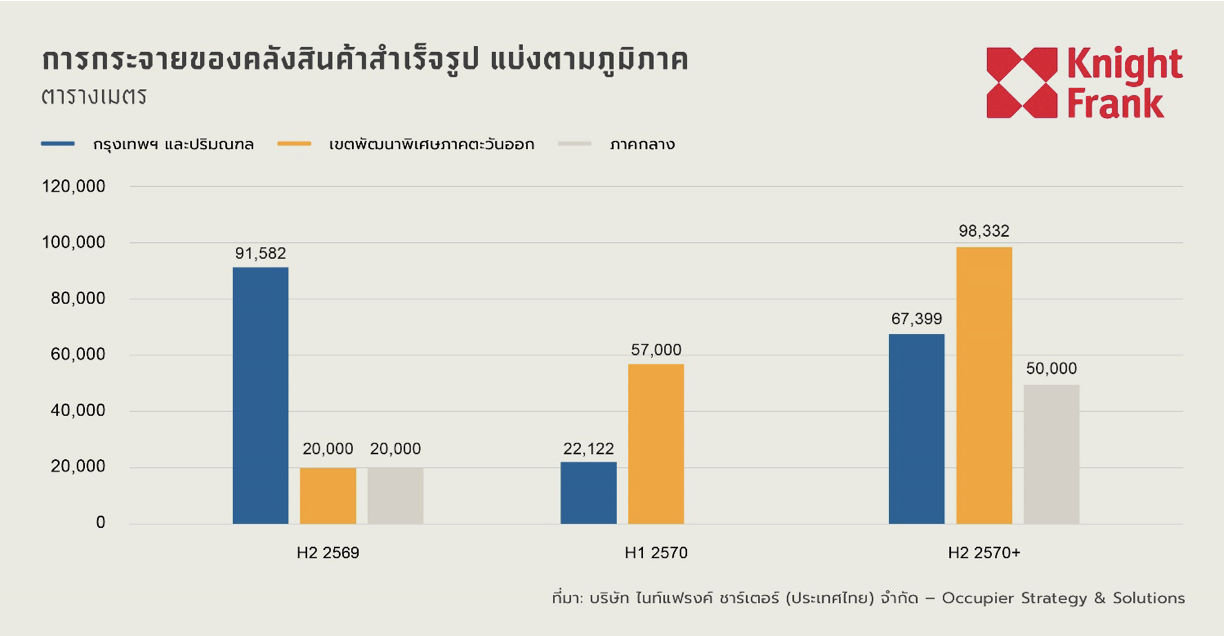
ปัจจุบันมีพื้นที่อยู่ระหว่างการก่อสร้างและมีกำหนดแล้วเสร็จในครึ่งหลังปี 2569 จำนวน 131,582 ตารางเมตร แบ่งเป็น
-กรุงเทพฯ และปริมณฑล 91,582 ตารางเมตร
-EEC 20,000 ตารางเมตร
-ภาคกลาง 20,000 ตารางเมตร
สำหรับปี 2570 เป็นต้นไป มีกำหนดส่งมอบพื้นที่เพิ่มเติมอีก 294,853 ตารางเมตร ส่งผลให้ Pipeline รวมตั้งแต่ช่วงครึ่งหลังของปี 2569 อยู่ที่ 426,435 ตารางเมตร แบ่งเป็น
-สัดส่วน 42.5% หรือประมาณ 181,103 ตารางเมตร อยู่ในกรุงเทพฯ และปริมณฑล
-สัดส่วน 41.1% หรือประมาณ 175,332 ตารางเมตร อยู่ใน EEC
-สัดส่วน 16.4% หรือ 70,000 ตารางเมตร อยู่ในภาคกลาง
นั่นหมายความว่า กว่า 83% ของ Pipeline ใหม่ กระจุกตัวอยู่ในกรุงเทพฯ - ปริมณฑล และ EEC สะท้อนว่าผู้พัฒนาโครงการยังคงให้น้ำหนักกับศูนย์กลางอุตสาหกรรมและโลจิสติกส์หลักของประเทศ
ขณะเดียวกัน การกลับมาพัฒนาโครงการในภาคกลาง หลังไม่มีซัพพลายใหม่เข้าสู่ตลาดติดต่อกัน 4 ไตรมาส ยังเป็นสัญญาณว่าการลงทุนในภูมิภาคเริ่มฟื้นตัว แม้ปริมาณการพัฒนายังคงต่ำกว่ากรุงเทพฯ–ปริมณฑลและ EEC อย่างชัดเจน
อย่างไรก็ตาม Pipeline ที่เพิ่มขึ้นยังไม่เท่ากับการเข้าสู่ภาวะอุปทานส่วนเกิน เพราะพื้นที่ในโครงการที่อยู่ระหว่างการพัฒนาสัดส่วนสำคัญมีผู้เช่าตกลงเช่าล่วงหน้าแล้ว
ขณะที่ผู้พัฒนายังคงใช้กลยุทธ์ทยอยพัฒนาเป็นระยะ และเน้นโครงการที่มีความต้องการรองรับ มากกว่าการเปิดตัวพื้นที่เชิงเก็งกำไรในปริมาณมาก
"การเพิ่มขึ้นของ Pipeline ซัพพลายใหม่ ไม่ได้หมายความว่าตลาดกำลังเข้าสู่ภาวะซัพพลายล้นโดยอัตโนมัติ เพราะต้องพิจารณาทำเล ระยะเวลาการส่งมอบ คุณภาพอาคาร และสัดส่วนพื้นที่ที่มีผู้เช่ารองรับแล้วควบคู่กัน ปัจจุบันการพัฒนาแบบเป็นระยะและการให้ความสำคัญกับพื้นที่ที่มีผู้เช่าตกลงล่วงหน้า ยังช่วยรักษาวินัยด้านซัพพลายและลดความเสี่ยงจากการพัฒนาเชิงเก็งกำไร"
เลิกแข่ง “ปริมาณ” เน้น “คุณภาพ”
เมื่อเข้าสู่ระยะต่อไป การแข่งขันในตลาดคลังสินค้ามีแนวโน้มเปลี่ยนจากการแข่งกันด้วยปริมาณพื้นที่ ไปสู่การแข่งกันด้วย คุณภาพและความพร้อมของอาคาร เหตุผลสำคัญมาจากกระบวนการผลิตที่ใช้เทคโนโลยีเข้มข้นขึ้น
ขณะที่ผู้เช่าให้ความสำคัญกับประสิทธิภาพ ความต่อเนื่องในการดำเนินงาน และความสามารถในการขยายพื้นที่มากขึ้น
อาคารที่รองรับระบบอัตโนมัติ มีมาตรฐานอาคารและระบบสาธารณูปโภคสูง มีความยืดหยุ่นในการปรับพื้นที่ และเชื่อมโยงกับฐานการผลิต ท่าเรือ สนามบิน และโครงข่ายคมนาคมหลัก จะมีความได้เปรียบมากขึ้น
คลังสินค้าระดับไพรม์ในกรุงเทพฯ และปริมณฑล รวมถึง EEC จึงมีแนวโน้มรักษาอัตราการเช่าและผลการดำเนินงานที่แข็งแกร่ง จากการเชื่อมโยงกับกลุ่มอุตสาหกรรมและโครงข่ายโลจิสติกส์หลัก
ในทางกลับกัน อาคารเก่าหรือโครงการในทำเลรองที่ไม่สามารถรองรับความต้องการด้านเทคโนโลยี ประสิทธิภาพ และความยืดหยุ่น อาจต้องเผชิญการแข่งขันด้านราคาและใช้ระยะเวลาในการปล่อยเช่านานขึ้น
มาร์คัส กล่าวว่า ในระยะข้างหน้า ความเสี่ยงของตลาดจะไม่ได้ขึ้นอยู่กับปริมาณพื้นที่ใหม่เพียงอย่างเดียว แต่ขึ้นอยู่กับว่าซัพพลายที่เข้าสู่ตลาดสามารถตอบโจทย์การดำเนินงานของผู้เช่าได้มากน้อยเพียงใด โดยตลาดกำลังเปลี่ยนจากการแข่งขันด้านปริมาณพื้นที่ ไปสู่การแข่งขันด้านคุณภาพ ความพร้อม และความเชื่อมโยงกับระบบการผลิตและโลจิสติกส์